






























老朽化社宅の活用・処分方法とは?CRE戦略の実例から最適な選択肢を見極める
#不動産投資
#事業用不動産
#有効活用
#老朽化・遊休資産
老朽化した社宅は、稼働率の低下にかかわらず固定資産税や修繕費などの維持コストが発生し続ける「負の資産」になりやすい存在です。
企業の不動産価値を最大化するCRE戦略(企業不動産戦略)において、老朽化社宅の再整備や処分は避けて通れない経営課題といえます。漫然と保有を続けるほど、維持管理コストや経営リスクは確実に積み上がっていくためです。
本記事では、大手企業のCRE戦略実例をもとに、老朽化社宅の主な活用・処分手法と、自社に最適な選択肢を見極めるための判断軸・社内推進の手順を分かりやすく解説します。
資産価値を最大化するための不動産戦略をサポート
売却・査定について
ざっくり要約!
- 老朽化した社宅のリスク:稼働率にかかわらず維持管理費や税金が発生し続けるため、放置するほど修繕・安全・資本効率の面で経営リスクが増大。
- 老朽化した社宅の対処法:単純な売却だけでなく、用途転換(コンバージョン)や賃貸併設での建て替えなど、社宅機能の維持や収益化を両立する多様な手法が存在。
- 老朽化した社宅の取り扱い判断:物件ポテンシャルと自社の経営課題を踏まえて方針を絞り込み、実態調査から専門パートナーとの連携に至る正しいステップを踏むことが資産価値の最大化に直結。
目次


1. 築年数が経過した老朽化社宅の実情

社宅・従業員宿舎は、長期的に見ると大幅な減少傾向をたどってきました。国土交通省の統計によると、社宅・従業員宿舎を所有する件数は1993年の約14万件から、2018年には約6万8,000件へとほぼ半減しています。※1
最新の2023年調査では約8.2万件と微増に転じており、単に減少の一途をたどっているというよりも、企業が自社の事業戦略に合わせて必要な資産を厳選する「選択的保有」の段階に入ったと捉えるべきでしょう。※2
従来、社宅は福利厚生の充実や採用競争力の強化を目的に整備されてきました。近年では、働き方の多様化や単身赴任の減少を機に住宅手当へ切り替える企業が増える一方、深刻化する人手不足を背景に、優秀な人材の獲得や従業員エンゲージメントを高める「人的資本経営」の観点から、社宅の価値を再評価する動きも広がっています。
とりわけ、稼働率が低下し空室が増えても、固定資産税や維持管理費、将来の大規模修繕費用などの支出は変わらず発生し続ける点は、社宅の大きなデメリットといえます。
そのため、低稼働の社宅を保有し続けることは、事業に寄与しない資産へ継続的な支出を強いることとなり、経営効率を圧迫する要因になりかねません。
なお、社宅の基本や保有率の推移については、以下の関連記事もあわせてご参照ください。
関連記事:社宅とは?企業の保有率から読み解くCRE戦略としての活用
※1出典:国土交通省「土地基本調査 平成30年法人土地・建物基本調査」
2. 老朽化した社宅をそのまま放置するリスク

老朽化した社宅の放置は、企業経営に複数の重大なリスクをもたらします。主な経営リスクは以下の4点です。
・修繕費・維持管理費の膨大化
建物は築年数が経過するほど、設備の故障や外壁・配管などの修繕が必要になり、維持管理費が増加します。また、近年の建築費・解体費用・アスベスト(石綿)調査対応費用の高騰が、維持コストをさらに押し上げています。
・旧耐震基準等による安全上のリスク
旧耐震基準で建てられた建物など、十分な耐震性能を備えていない社宅では、地震発生時の安全性が課題となります。従業員の安全確保だけでなく、企業の社会的責任(CSR)や事業継続計画(BCP)の観点からも、耐震性の確認や必要な対策が求められます。
・資本効率(ROAなど)の低下
利用率が低く、十分に活用されていない社宅でも、企業が保有している限り資産として貸借対照表(B/S)に計上されます。収益や事業への貢献が小さい資産を持ち続けることで、総資産利益率(ROA)などの資本効率を示す指標を押し下げる可能性があります。
・新リース会計基準の適用に伴うB/S・資産戦略への影響
賃貸(借上社宅)のオンバランス化に伴い、全社的な資本効率の再点検が迫られるなか、収益性の低い保有社宅の放置は、企業全体の財務評価を損なう直接的なリスクとなります。
こうした遊休不動産のリスクは、決して特殊なものではありません。国土交通省の「土地保有・動態調査(2025年調査)」によると、土地を所有する法人のうち、事業用の未利用地を抱えている法人は全国で約12.2%(約10万5,000社)にのぼります。※1
老朽化社宅をはじめとする遊休不動産の取り扱いは、多くの企業にとって大きな課題といえるでしょう。
関連記事:関連記事:2027年適用開始の新リース会計基準とは?不動産・設備への影響と着手すべき実務ポイントを解説
※1出典:国土交通省「土地保有・動態調査 2025年調査(2024年取引分)」
3. 老朽化社宅の活用・処分方法とは
老朽化社宅への対応を検討する際は、「すべてを一律に処分する」のではなく、事前の棚卸しと仕分けが不可欠です。
まずは、福利厚生の充実や採用競争力の強化といった社宅本来の目的を果たせているかを検証し、真に必要な資産と手放すべき資産を明確に切り分ける必要があります。「売却か、保有か」という極端な二択に縛られると、適した選択肢を見落とすことになりかねません。
主な対応手法として、売却、コンバージョン、建て替え併設の3つのアプローチを解説します。
3.1. 解体・更地売却/建物付き一括売却
老朽化した社宅の整理において、最もスピーディーにマイナスの不動産を切り離し、早期のオフバランス化を実現できる選択肢が売却です。
建物を解体して更地として手放すか、建物付きのまま一括売却することで、将来発生する修繕リスクや固定的な維持管理コストを完全に解消できます。昨今の建築費高騰を背景に、多額の投資を伴う建て替えを避け、早期の売却によってまとまった資金を確保し、本業や成長投資へと再配分する企業が増えています。
3.2. コンバージョン(賃貸マンション・マンスリー物件等への用途転換)
コンバージョン(用途転換)は、社宅としての役割を終えたものの、建物自体の躯体や設備がまだ活用できる物件に適した手法です。
既存建物を活かしながら用途を転換し、収益化や資産価値の維持を図ることができます。
特に近年、建設資材費や人件費の高騰に加え、解体時のアスベスト事前調査・除去費用の負担増などを背景に、多額のコストを要する新築建て替えを避け、既存躯体を有効活用できるコンバージョンや大規模リノベーションへの需要が高まっています。
既存ストックを活用することは、解体や新築に伴うCO2排出量を大幅に抑えられるだけでなく、改修にあわせて断熱性能の向上や高効率設備を導入することで、企業のサステナビリティ(ESG)評価や企業価値の向上にも寄与するという大きなメリットがあります。
また、対象物件が各住戸に水回り等を備えた「共同住宅」タイプの社宅であれば、一般賃貸住宅への転用にあたって用途変更の確認申請が原則不要となるため、大規模な間取り変更を伴わない「リノベーション」にとどめることで、投資規模や工期を抑えて資産価値を高める選択肢もあります。
一方で、注意が必要なのは、食堂や浴室等を共用する「寄宿舎(寮)」タイプの社宅を一般賃貸(共同住宅)などへ転用する場合です。
建築基準法上、「寄宿舎」と「共同住宅」は類似用途とはみなされないため、用途変更の対象面積が200㎡を超える場合には、用途変更に伴う「建築確認申請」の手続きが必要となります。検査済証の有無や現行の建築基準法・消防法への適合が求められるケースもあるため、事前の法規チェックが欠かせません。
関連記事:遊休不動産は積極活用すべし!具体的な事例と併せて解説
コンバージョンの事例については、以下の通りです。
事例1:単身社宅からマンスリー物件への転用
低稼働化していた62戸の社員寮に対し、間取り変更によって66戸へと増戸(戸数を増加)した事例があります。サウナやシェアラウンジといった付加価値の高い設備を新設し、マンスリーマンションとして再生させることで高稼働・高収益化を実現しています。
事例2:ファミリー社宅から一般賃貸への転用
需要が低下していた3DKのファミリー向け社宅を、現代の入居者ニーズに合わせた2LDKへと間取り改修を行った事例があります。その結果、周辺相場を上回る賃料での成約を実現しています。
3.3. 建て替え時の併設賃貸化
老朽化が著しく、既存建物の再利用が困難な場合、建て替えと同時に収益化を図るアプローチも効果的です。
大手総合住宅・建設メーカーの事例では、老朽化した社宅の建て替えにあわせ、同一敷地内にもう1棟の一般賃貸住宅を新設しました。そこから得られる安定的な賃料収入を社宅側の建て替え費用の一部に充当するスキームを構築しています。
福利厚生としての社宅機能を維持しながら、企業の初期投資負担を大幅に軽減できる点が大きな特徴です。
4. 自社に最適な選択をするためのチェックポイント
前章で紹介した多様な選択肢の中から、自社にとって最適な手法を絞り込むためには、まずは以下の2つの軸で現状を客観的に評価しましょう。
1. 再開発・活用ポテンシャルの見極め
2. 維持コストとリターンの比較
1つ目の軸は、立地や容積率、法規制などの周辺環境から見た「再開発・活用ポテンシャルの見極め」です。そして、2つ目の軸は、保有を継続した場合に発生する修繕費や公租公課などの「維持コスト」と、売却益や賃料収入などの「リターン」との「定量比較」です。
この評価軸をもとに、自社の経営目的や物件が抱える個別事情を掛け合わせることで、採るべき最適な選択肢が見えてきます。
ただし、再開発・活用ポテンシャルの見極めや費用対効果の算出には、法規制や市場動向に関する専門的な知見が欠かせません。自社の総務・人事部門だけでこれらを正しく判断するのは容易ではないため、方針を固めてからパートナーを探すのではなく、評価段階から不動産の専門パートナーに相談することで、より精度の高い判断につながると考えられます。
以下では、ケース別に応じた判断指針について紹介します。
社宅機能を保持しつつ、維持管理負担を軽減して資金を確保したい場合
不動産の所有に伴う将来の大規模修繕・維持管理リスクを遮断し、まとまった売却資金を確保しながら従来どおり社宅として利用を継続できる「セール・アンド・リースバック」が有効です。
なお、上場企業や大会社等を対象に2027年4月より強制適用となる「新リース会計基準」では、オペレーティング・リースを含む原則すべての不動産賃貸借が「使用権資産」および「リース負債」として貸借対照表に計上されることになります。
そのため、従来のような「完全なオフバランス化によるB/Sスリム化」を主な目的とする場合は、事前の財務インパクトや会計処理の精査が不可欠です。
自社で資産を保有したまま、安定した収益源へと転換したい場合
一括借上げ(サブリース)を活用した社宅機能の外部委託や、リノベーションを実施して一般賃貸マンションやマンスリー物件として運用する「賃貸利活用」が適しています。自社で管理の手間をかけずに、遊休資産を収益化することが可能です。
再建築不可など敷地・権利の制約や、旧耐震など構造上の課題を抱える物件の場合
そのまま安値で処分するのではなく、隣地との境界確定・隣地統合による接道条件のクリアといった「権利・敷地の調整」で資産価値そのものを引き上げる方法や、物件が抱える制約を踏まえた適正な評価額の算出、解体を前提とした土地としての活用など、専門家とともに課題を解消しながら最適な出口を選ぶアプローチが大切です。
財務体質の改善や資本効率の向上を狙う場合
含み益を実現させて特別利益を計上したい場合や、遊休資産を整理してROAなどの経営指標を改善したい場合など、経営・財務戦略の観点から「最適な売却タイミング」を見極めてオフバランス化を図ります。
物件が持つポテンシャルと自社の経営課題を掛け合わせて検討することが、経営合理性に適った最適な選択をするための判断ポイントです。
5. 老朽化社宅の活用を成功させるステップ
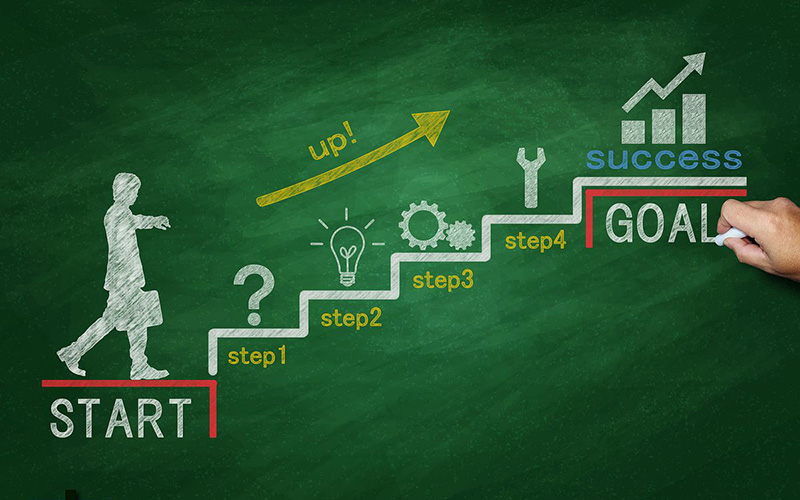
老朽化社宅の再編や処分を成功させるためには、思いつきの売却や場当たり的な修繕を避け、計画的なプロセスに沿って進めることが不可欠です。実務における基本的な推進ステップは、以下の4段階に整理できます。
ステップ1:実態調査(現状の可視化)
稼働率、維持管理コスト、簿価、耐震性能、将来の修繕見込みなどを棚卸し、物件ごとの現在地を正確に把握します。
実務においては、老朽化した社宅の図面が紙ベースのまま拠点に眠っていたり、管理データが部署間で散在していたりするケースも多く、初動の現状把握だけで膨大な人的リソースを奪われることも少なくありません。
そのため近年は、点在する不動産関連資料の収集・データ化・一覧化といった煩雑な初期作業を、専門知見を持つ不動産会社のBPO(ビジネス・プロセス・アウトソーシング)サービスへ委託し、自社のリソースをコア業務である戦略策定に集中させるアプローチが定着しつつあります。
ステップ2:選択肢の比較検討(収支・リスクシミュレーション)
「売却」「用途転換(コンバージョン)」「建て替え」「保有継続」など、複数シナリオの収支・税務影響・経営インパクトを比較します。
ステップ3:社内提案・合意形成(経営方針との整合)
CRE戦略に基づき、福利厚生の代替策(借上社宅や住宅手当への切り替え等)も含めた実行計画を策定し、経営層や関連部署の合意を取り付けます。
ステップ4:専門パートナーの選定と実行
直接買取、仲介売却、リノベーション設計、プロパティマネジメント(管理・サブリース)など、目的に合致した専門パートナーと連携して施策を実行します。
6. 売却益の最大化や賃貸化による再生に成功した2つの実例
以下では、売却益の最大化や賃貸化による再生に成功した2つの実例を紹介します。
なお、それぞれの成功事例に共通しているのは、「現状の把握から専門家との連携に至る各ステップを、順序立てて着実に進めた」という点です。
老朽化した社宅を前にすると、「早く手放したい」という焦りから拙速な売却に走ったり、逆に判断を先送りにして放置してしまったりしがちです。
しかし、まずは実態調査で物件のポテンシャルを可視化し、複数の選択肢を比較したうえで最適なパートナーを選ぶという「正しいステップ」を踏むことこそが、リスクを抑え、資産価値を最大化させる道筋となります。
各事例について、順番に見ていきましょう。
6.1. 成功事例①:多角的なアプローチによる価値最大化
大手不動産ソリューション提供会社の事例では、一括借上げ先の突然の退去により全空室化した社員寮に対し、即時売却せず、資産価値の最大化と高値売却を達成しました。
グループ会社による一括借上げで一時的に収益を安定化させ、定期借家契約を活用しながら数年かけて減価償却を進めることで特別損失の計上を回避しました。その間に投資家、リノベーション分譲会社、社宅利用企業へ並行してアプローチを展開した結果、当初の希望価格を30%超上回る条件で売却を実現しています。
グループ会社による一括借上げは自社に不動産子会社がある場合の手法ですが、こうした収益安定化の仕組みは、外部のサブリースサービスを活用することでも代替可能です。
重要なのは、焦って即時売却せず、時間を味方につけながら複数の出口を並行して探るという「進め方」そのものにあります。
6.2. 成功事例②:専門パートナーとの連携による社員寮のリノベーション再生
近年では、自社ですべてを抱え込まず、リノベーション会社やプロパティマネジメント会社といった専門パートナーと連携して再生させるスキームも注目されています。
兵庫県西宮市における旧病院寮(138戸)の再生事例では、所有企業が建物を保有したまま、リノベーション専門会社による共用部・専有部の改修と、大手管理会社による運営・管理を組み合わせました。
1階の集会室をコワーキングスペースへ用途変更し、1K住戸を段階的にリフォームすることで、周辺の単身ビジネスパーソンや学生をターゲットとした一般賃貸マンションへの転換を成功させています。
7. 「持て余す資産」から「採用・定着の武器」へ|人的資本時代の新しい社宅価値
老朽化社宅への対応を考える際、多くの企業では「維持コストの削減」や「売却によるオフバランス化」といった建物の処分を中心とする課題に直面します。
十分な検討をしないまま稼働率の低い社宅を保有し続けることは、修繕費や税金などの継続的な負担を生むだけでなく、資本効率を悪化させる要因にもなります。明確な活用目的を見いだせない遊休資産であれば、早期の売却や用途転換を検討し、継続的な保有コストを抑えることが重要です。
しかし、社宅の出口は「手放すこと」だけとは限りません。近年の人手不足や都市部の家賃高騰を背景に、社宅を「人材の獲得・定着を支える経営施策」と位置づけ、あえて積極的な活用へと方針を転換する企業も存在します。
例えば、ある大手エンターテインメント企業では、多くの企業が「持たざる経営」へ移行し、社宅を手放すなかでも、創業以来自社保有を継続してきました。現在では、400室を超える社宅・寮を運用しています。
同社が毎年採用する約200名の新卒社員のうち、約半数は地方など遠方から入社しています。都市部での一人暮らしに伴う初期費用や家賃が新卒社員の負担となるなか、家具・家電や通信環境が整った住まいを初期費用なしで提供できる制度は、採用における大きな差別化要素となっています。
さらに、経済的・心理的な不安を早期に軽減することで、若手社員が業務やスキルアップに集中できる環境を整え、離職防止や組織エンゲージメントの向上につなげています。
この記事の冒頭で触れた通り、現代の社宅戦略では一律に縮小するのではなく、企業価値への寄与を見極めながら保有資産を選別する「選択的保有」という考え方が重要になっています。
社宅が経営戦略の一部となり得るのか、それとも保有コストの負担が大きい資産なのかという判断基準を持つことが、自社にとって合理的な意思決定を行うための第一歩となります。
8. 老朽化社宅は放置せずに「アセットライトな経営」へ
老朽化した社宅は放置せず、売却・コンバージョン・建て替え併設など、自社の経営課題に応じた最適な選択肢を実行し、「アセットライト(資産のスリム化)」な経営体制を構築することが大切です。
成功の鍵は、ひとつの手法に偏らず、さまざまな選択肢をフラットに比較・提案できるワンストップの不動産パートナーと連携することです。
特に、自社での直接買取も含めて売却の間口を広く確保できるパートナーであれば、迅速な現金化を優先するケースから高値売却を狙うケースまで、企業のニーズに応じた柔軟な出口戦略を描くことが可能になります。
特に、全国に複数の社宅・遊休不動産を保有する企業では、地元の不動産業者に個別で対応を依頼すると処分が長期化しやすいうえ、拠点ごとに異なる業者とのやり取りが発生し、社内の事務コストも増大しがちです。加えて、売却後に契約不適合責任などの法的トラブルへ発展するケースもあり、こうしたリスクを極力避けたいというニーズも根強くあります。
東急リバブルでは、全国規模での一括買取体制により、拠点ごとに業者を探す手間や窓口の分散を解消しながら、老朽化した社宅・遊休不動産の直接買取をはじめ、コンバージョンや建て替えを見据えた活用提案まで、貴社のCRE戦略に応じた総合的なソリューションを提供しています。
社宅の取り扱いや資産整理にお悩みの際は、ぜひお気軽にご相談ください。
宅地建物取引士
佐藤 賢一 氏
Kenichi Sato
大学卒業後、不動産業界一筋。賃貸仲介・管理から売買仲介まで幅広い実務を経験した後、専門性を深め、プライム企業にて信託関連のオフィスビルや商業施設のAM・PM業務に従事。
現在は注文住宅会社の不動産部門責任者を務めつつ、多様な経験を活かし兼業ライターとしても活動中。不動産の実務から投資・管理戦略まで、多角的な視点に立ったわかりやすい解説を得意としています。
※本記事の記載内容や情報の信頼性については可能な限り十分注意をしておりますが、その完全性、正確性、妥当性および公平性について保証するものではありません。
情報の誤りや不適切な表現があった場合には予告なしに記事の編集・削除を行うこともございます。あくまでもご自身の判断にてご覧いただくようにお願いいたします。