











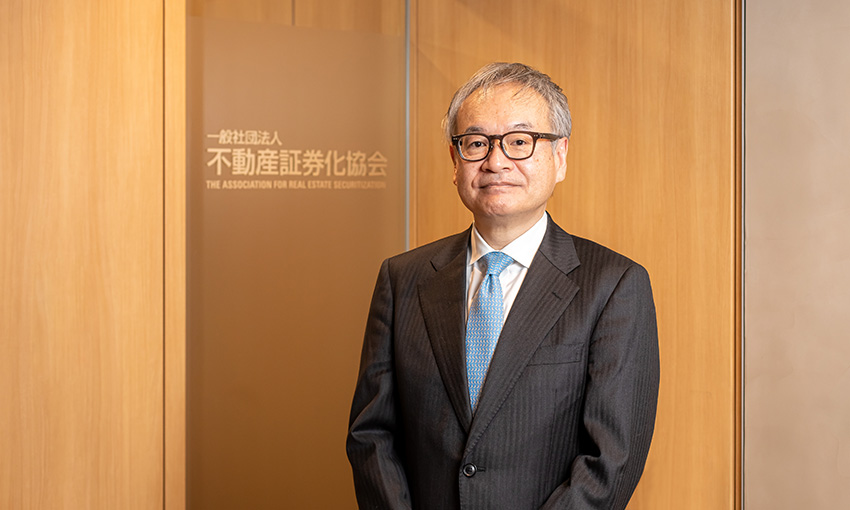

















【特別寄稿】不動産クラウドファンディングは「信頼」で次の成長ステージへ一般社団法人不動産クラウドファンディング協会 代表理事
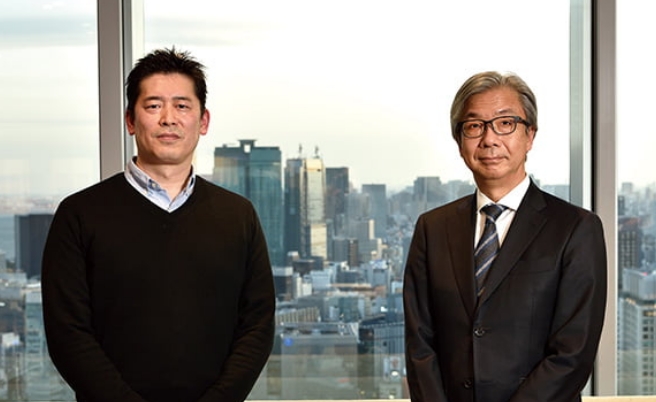
横田大造氏
#不動産投資
#不動産テック
#有効活用
#開発・出資

近年、少額からオンラインで不動産に投資できる不動産クラウドファンディングの市場が急拡大しています。その一方で、想定利回りの高さだけに注目が集まることへの懸念や、償還遅延などを受けた投資家保護のあり方も問われています。
不動産クラウドファンディングは、現物不動産やJ-REIT、不動産ST(デジタル証券)とどのように異なり、今後どのような市場を目指すべきなのでしょうか。一般社団法人不動産クラウドファンディング協会代表理事を務める横田大造氏に、投資家層の特徴、物件選定や商品設計の考え方、市場の健全な発展に向けた取り組みについて伺いました。
若年層や女性にも広がる不動産クラウドファンディング
―不動産クラウドファンディング市場は急速に拡大しています。どのような投資家が利用しているのでしょうか。
横田氏 市場全体の投資家属性を示す統一的なデータはまだ整備中ですが、(横田氏が代表取締役社長を務める)クリアル株式会社が運営するCREALの投資家属性は、J-REITとは異なる層が参加しています。J-REITでは50~70代が中心であるのに対し、不動産クラウドファンディングでは30~50代が中心です。また、20代の利用者も一定数います。自らインターネットで情報を収集し、内容を理解したうえで申し込むというプロセスに抵抗がない世代が、市場の成長を支えていると考えています。

【図表1】資料「不動産クラウドファンディング協会のご紹介」p15
不動産クラウドファンディング 案件数・募集額の推移
―不特法の改正や電子取引環境の整備は、不動産クラウドファンディングの市場拡大にどの程度寄与しましたか。
横田氏 国土交通省のデータでは、不特法の商品を購入した一般投資家の数は、延べ人数ベースで平成29年(2017年)の約2.5万人から、令和5年(2023年)には30万人近くへと10倍以上に増加しました。この間に電子取引、つまり不動産クラウドファンディングへの対応がなされ、インターネットで購入できる商品が登場しています。令和元年(2019年)から登場して、その後急速に増え、現在では不特法の商品の3分の2が不動産クラウドファンディングです。不動産クラウドファンディングによる市場拡大の寄与度はは極めて大きく、一般投資家層の不動産投資参入に大きく貢献したと考えています。

【図表2】資料「不動産クラウドファンディング協会のご紹介」p16
不動産特定共同事業 一般投資家の推移
―投資家層の男女の構成割合はどのようになっていますか。
横田氏 クリアルの投資家は女性が3割近くを占めています。J-REITの投資家に占める女性の割合と比べても、かなり高い水準です。背景の一つはファンドの特徴にあると考えています。保育園や高齢者向け施設のように、社会課題の解決に必要な社会インフラは、規模が小さい、投資実績が乏しいといった理由で証券化されにくく、投資機会そのものが限られてきました。しかし、不動産クラウドファンディングであれば、多くの方の資金を集めることで比較的小規模な不動産でも組成が可能です。実際に保育園のファンドは女性に人気があります。共感でき、なおかつ自分の資産運用にも役立つというご意見を、ヒアリングを通じて実際にいただいています。これまでの商品が満たしきれなかったニーズを汲み取っている点が、市場が伸びている理由の一つといえるでしょう。
―利用者は、投資に関する情報リテラシーも高いのでしょうか。
横田氏 オンラインで情報を入手し、自分で判断して投資することに慣れているという意味では、一定のリテラシーを持つ方が多いと思います。ただし、市場が急拡大する中で、想定利回りの高いファンドに資金が集まりやすい傾向もあります。投資の原則として、リターンが高ければリスクも高くなります。インターネットに慣れていることと、リスクを十分に理解していることは必ずしも同じではありません。業界として、リスクとリターンの関係を丁寧に伝える必要があります。
「投資対象が見える」ことが最大の魅力
―現物不動産やJ-REITではなく、不動産クラウドファンディングを選ぶ魅力はどこにありますか。
横田氏
少額からオンラインで投資できる手軽さに加え、価格変動が比較的安定している点が挙げられます。J-REITは市場に上場している商品であるため日々価格が動き、株式市場の影響も受けます。一方、不動産クラウドファンディングは、J-REITのように日々市場価格が変動する商品ではないため、短期的な価格変動の影響を受けにくくミドルリスク・ミドルリターンである点が特徴です。ただし、投資対象となる不動産の価値自体は、市況や稼働状況などによって変動します。
もう一つ、J-REITとの大きな違いとして投資対象のわかりやすさが挙げられます。一般的にJ-REITでは一つの銘柄に多数の物件が組み入れられ、投資判断も運用会社やスポンサーの評価が中心です。不動産クラウドファンディングでは、一つのファンドで投資対象となる物件の数は限定されるため、投資対象や投資対象となる建物や立地、運用方針を見て、「この不動産が好きだ」「この事業を応援したい」とという思いを投資に反映できます。実物の不動産投資に近い感覚を得られる点は、J-REITにはない魅力だと考えています。
―小口化の手法には不動産STなどもありますが、不動産クラウドファンディングならではのポジショニングをどのようにお考えでしょうか。
横田氏
不動産STはブロックチェーン基盤を利用し、案件によっては信託会社が入り、販売には証券会社が介在します。プラットフォームを維持するだけで相当なコストがかかるため、必然的に規模の大きな案件でなければ流動化・証券化ができません。その代わり、J-REITが取得するような大型のビルに対して、現物の不動産投資に近い感覚で投資できる点がメリットです。また案件としてもバリューアップして収益を高めていく不動産というよりは、5年間程度の中長期投資でインカムゲインが安定しているコア型の投資と親和性が高いと思います。
一方、不動産クラウドファンディングは、不特法に基づく電子取引の仕組みにより、事業者が自社サイトを通じて募集できます。スキームに関与する当事者が比較的少なく、不動産STと比べて組成・販売コストを抑えやすいという特徴があり、比較的小規模な案件の商品化も可能です。不特法を活用して地方のシンボリックな不動産を小口化することで地方創生に役立てることも考えられます。
また、案件としても例えば「この物件を1~2年間でリノベーション・リーシングして価値を上げます。投資家には年6~7%を目指します」といったバリューアッド型の投資とも親和性が高く、各事業者の強みを生かした様々なタイプの投資案件を展開しております。大型物件への本格的なコア投資は不動産ST、地域性や共感を生かしたバリューアッド型も含めた多様な投資は不動産クラウドファンディングという棲み分けが可能です。
―資産形成商品として新NISAは競合になりますか。
横田氏
新NISAの開始直後には、一時的に不動産クラウドファンディングに資金流入が鈍る動きが見られました。しかし、現在は競合というより、投資への入口を広げる存在だと捉えています。NISAをきっかけに投資を始めた方が、次に不動産クラウドファンディングを知り、分散投資することもあります。
少額であれば、株式や投資信託と不動産を併せ持つことができます。どちらか一方を選ぶのではなく、ポートフォリオの中で共存できる商品です。
―応援型の商品も増えていますが、投資家の方々は社会的意義と利回りでは、どちらを重視されていますか。
横田氏 「地方創生につながるファンドを増やしてほしい」「社会に役立つ不動産へ投資したい」という声は確実にあります。一方、実際の募集状況を定量的に見ると、現状では想定利回りが高い商品ほど人気なのも事実です。商品の背景や事業への共感は不動産クラウドファンディングの大きな魅力ですが、投資である以上、利回りの根拠や元本毀損の可能性を確認しなければなりません。社会的意義を掲げる案件であっても、収益性とリスクを冷静に判断していただけるようにするのも協会の役目と考えています。
―地方創生との相性がよいのは、なぜでしょうか。
横田氏
地方の象徴的な建物や地域に必要な施設は、規模が小さく、機関投資家向けの商品にはなりにくいことがあります。不動産クラウドファンディングなら、比較的コストを抑えて多くの投資家から少額ずつ資金を集めることで商品化できます。地域の資産を再生し、投資家に資産運用の機会を提供できる点には大きな意義があります。
ただし、地方物件では運用終了時に誰へ、いくらで売却するのかという出口戦略が特に重要です。共感だけでなく、最終的な流動性を見極めなければなりません。
協会が進める信頼性と透明性の確保
―市場が拡大するなか、協会は健全性の確保にどのように取り組んでいますか。
横田氏 本協会の目的は、この市場を健全に発展させることです。発展と健全は相反するものではなく、健全性が成長を支えると考えています。健全性なくして発展はしないという立場です。そのために第一に必要なのが信頼性であり、現在、業界ルールとガイドラインの作成を進めています。自主規制ルールに近いもので、具体的には、ファンドを募集する際に留意すべき事項と記載すべき事項をまとめたチェックリストを整理し、一般に公開しました。これを事業者は指針として活用し、投資家の皆様には投資の判断材料の一つにしていただけます。
―情報の透明性や、不動産クラウドファンディングの認知度を高める取り組みについて教えてください。
横田氏
不動産クラウドファンディングは、案件情報の開示の粒度が事業者ごとに異なっているのが現状です。また、募集が終了した案件の運用状況は投資家の方のみに公開されることがほとんどです。そこで、想定利回りが期限内に実現されたのかというところまで確認できるデータベースを公開しています。
また、不動産クラウドファンディングの認知度がまだ高いとは言えない点も、課題の一つです。プロダクト自体は優れたものですので、知っていただければ投資家は増えるという確信があります。業界レポートやホワイトペーパーの発行、業界団体としての情報発信を強化していきます。
物件選定の鍵は「最後に売れるか」
―不動産クラウドファンディングの事業者が物件を選定する際に重視する基準は、一般的にどのようなものでしょうか。
横田氏 事業者によって異なりますので一般論となりますが、不動産クラウドファンディングも資産運用の一手段である限りに想定利回りを達成し、元本を償還するかに尽きます。したがって物件の流動性が最も重要です。エリアも築年数も稼働率も、すべてはそこに帰結します。加えて、現在は時期の要素も大きく影響します。デフレが終わってインフレ環境に入り、金利が上昇しました。金利上昇は不動産投資を行う環境として必然的にマイナスであり、コストが上がることで売却も難しくなります。そこで、バリューをより伸ばしやすいアセットへの投資が重要になります。

【図表3】資料「不動産クラウドファンディング協会のご紹介」p36
事業者別アセット分布
―現在、注目されているアセットは何ですか。
横田氏
住宅は依然として中心的なアセットです。かつて住宅は賃料を上げにくいディフェンシブなアセットと見られていましたが、インフレ環境では賃料改定も進み、収益を伸ばせる余地が出ています。ホテルも、宿泊単価を機動的に引き上げやすいため、インフレに対応しやすいアセットです。
そのほか、データセンターなど新しい案件も登場しています。事業者が市況に応じて「今、価値を高められる」と判断した不動産を商品化できる機動性は、不動産クラウドファンディングの強みです。
逆にオフィスは少なくなっています。本来であれば王道のアセットですが、取得競争が激しく、事業者が買いたくても買えていないというのが現状だと思います。
―機関投資家もJ-REITも取得しない規模の物件が、なぜ有望な投資商品になるのでしょうか。
横田氏 多くの不動産クラウドファンディングが対象とする10億円前後の物件は、個人が単独で購入するには規模が大きすぎる一方、機関投資家やJ-REITにとっては小さすぎます。また、通常の不動産会社がこの規模の物件を買い付ける場合、借り入れを起こすため時間がかかり、年に数回しか取引に参加できません。クラウドファンディングであれば、自社の判断で速やかに買い付けを行い、主導権を持って割安に取得できます。プロが割安と判断した物件に、個人投資家が少額で相乗りできることに、不動産クラウドファンディングの投資妙味があるといえます。
商品設計から読み解くリスクとリターン
―商品設計におけるインカムゲインとキャピタルゲインのバランスは、どのように変化していますか。
横田氏 想定利回りは、賃料収入によるインカムゲインと、最終的な物件売却によるキャピタルゲインの合計です。協会のデータで各社の内訳を見ると、両者がほぼ半々の事業者もあれば、キャピタルゲインを厚く見込む事業者、逆にほぼインカムゲインのみで配当する事業者もあり、それぞれの個性が表れています。足元の傾向を見ると、ややキャピタルゲイン寄りになっている印象です。インフレ環境で金利が上昇し、物件価格そのものが高くなっているためで、最終的に想定した利回りを実現するには、賃料や宿泊単価を引き上げるバリューアップのシナリオでキャピタルゲインを確保する必要があるからです。
―投資家はどちらに注目すべきでしょうか。
横田氏 インカムゲインは、売却時の市況に左右されるキャピタルゲインに比べて、相対的に収益の見通しを立てやすいといえます。そのため、キャピタルゲインの比率が高い案件は資金が集まりにくい傾向があり、インカムゲインの比率を重視することは投資家として合理的な判断といえるでしょう。ただし、流動性が高く(売却が容易で)、かつ、インカムゲインの高い案件を実際に仕入れるのは簡単ではなく、そこは各社の力量次第という面があります。
―運用期間は短期化しているのでしょうか。
横田氏
運用期間は短期化が進んでいます。協会の公式サイトでは会員各社の募集商品のサマリーを日次で更新していますが、そこでは平均想定利回りが5.9%、平均運用期間は12ヵ月となっています(取材時点)。事業者にとっては期間が短いほうが資金を集めやすく、投資家にとっても定期預金と同じ感覚で、1年で戻ってくるのであれば試してみようというニーズが高いためです。
事業者としては長く保有してバリューアップを図り、少しでも高く売却したいというのが本来の姿であり、極端な短期化を志向しているわけではありません。資金が集まるかどうかとの調整の結果、1年という水準に落ち着いているのだと思います。
―投資家としては、その短さをどう捉えるべきでしょうか。
横田氏 本来、不動産投資はミドルリスク・ミドルリターンであり、中長期的に保有し、価値を高めるものです。短期間で高い利回りを実現する案件では、どのような出口が用意されているのかを、特に慎重に見極める必要があります。
金利上昇、税制、優先劣後方式をどう見るか
―金利上昇は、不動産クラウドファンディングの想定利回りにどのような影響を与えていますか。
横田氏 預金金利などが上がれば、不動産クラウドファンディングにも従来以上の利回りが求められるため、想定利回りは上昇する方向にあります。協会のデータでは、市場が拡大し始めた2021年頃の平均利回りは4~4.5%程度でしたが、足元では6%を超える水準まで上昇しています。金利上昇は事業者にとってコスト増でもありますが、インフレ環境でも物件のバリューを伸ばせる対象に投資していれば、収益への影響は吸収できます。逆に、それに対応できない事業者は市場で生き残っていくことが難しいと見ています。
―不動産小口化商品をめぐる税制改正の影響と、税制面での課題についてお聞かせください。
横田氏 不動産クラウドファンディングで主流となっている匿名組合型では、投資家は対象不動産の共有持分を保有しないため、今回の相続税評価の見直しによる直接の影響はありません。不動産クラウドファンディングにも対象不動産の持分を共有する任意組合型はありますが、数は多くなく、市場全体への影響は限定的とみられます。
―分配金が雑所得として総合課税される点について、協会はどう考えていますか。
横田氏
現在、不動産クラウドファンディングの分配金は原則として雑所得・総合課税で、J-REITなどの金融商品と比べて税制上の差があります。協会では、金融商品と対等に競争できるよう、分離課税を目指す政策提言を行っています。
ただし、税制上同等に扱ってもらうには、投資家保護や情報開示の水準をさらに高めることが前提と考えています。まず業界として信頼性を高め、そのうえで制度面の改善を求めていく必要があります。
―投資家保護の仕組みとして知られる優先劣後方式について、劣後出資割合はどの程度が一般的でしょうか。
横田氏
これも事業者の考え方次第です。優先劣後方式は投資家が優先出資者、事業者が劣後出資者となり、物件の売却価格が下がるなどして損失が生じた場合、まず劣後出資分から損失を負担する仕組みです。以前は劣後出資割合が20%程度のファンドが多く見られましたが、足元では低下しており、10%から20%程度が中心となっています。
投資家の損失を一定範囲まで抑える仕組みではありますが、安定性を重視して劣後出資の厚い商品を選ぶ投資家もいれば、一定のリスクを取って売却益の上振れを受け取りたい投資家もいます。どちらが優れているというものではなく、事業者が抱える投資家層のニーズや商品戦略によって設計は変わります。
二次流通市場の整備で、より長期の運用も可能に
―今後、協会が重点的に取り組むテーマは何でしょうか。
横田氏
自主的なルールの整備、情報開示の標準化、データベースによる実績の可視化を進めます。自主規制のチェックリストを運用に乗せること、情報開示を標準化することに加え、政策提言も行ってきました。
一方、事業者数は毎年2倍近い数字で増加し、市場の急拡大を続けてきましたが、協会の会員企業ではありませんが、いくつかのファンドが償還遅延に陥る事象が生じています。このことは投資家の皆様にとっても関心度の高い事象であり、適切な運営の促進及び投資家の信頼確保が重要です。より多くの投資家に信頼していただくには、利回りの高さだけでなく、質の高いファンドを生み出すことが重要だと考えています。
―二次流通市場の整備も検討されていますか。
横田氏
不動産クラウドファンディングには、J-REITや不動産STのような二次流通市場がありません。中途解約ができないため、投資家に選ばれやすいよう運用期間が短くなりがちです。
投資家同士が出資持分などを売買できる市場が整えば、事業者は不動産のバリューアップに必要な長めの運用期間を設定し、途中で資金化したい投資家は解約できるようになります。より流動性の高い市場にするためにも、不動産クラウドファンディング議員連盟などと連携し、環境整備を進めたいと考えています。
―不動産クラウドファンディングは、今後どのような役割を担うのでしょうか。
横田氏
機関投資家は株式や債券に加え、不動産をポートフォリオに組み入れることが一般的ですが、個人が同じように不動産へ分散投資するのは今までは容易ではありませんでした。不動産クラウドファンディングは、プロが活用してきた不動産運用を、個人も少額で取り組める仕組みです。
地方の小規模物件や社会インフラなど、従来は投資商品になりにくかった不動産にも資金を届けられます。不動産投資を民主化するという役割には、大きな意義があると思います。
―最後に、投資家と事業者へメッセージをお願いします。
横田氏
不動産クラウドファンディングは一般の投資家層にとって関心はあってもハードルが高かった不動産投資を、オンラインで少額から実践できる意義のある商品です。ただし、投資である以上、リスクはあります。投資家には、利回りの根拠、物件の収益力、出口戦略、情報開示の内容を確認していただきたいと思います。
事業者には、共感を集めるだけでなく、確かな収益と償還を実現することが望まれます。投資家保護と透明性を高め、皆で安心して参加できる市場をつくることが、業界の成長につながります。
文中のデータ数値は2026年7月時点の情報です。
一般社団法人不動産クラウドファンディング協会 代表理事
横田大造氏 プロフィール
アクセンチュア、オリックス、ラサールインベストメントマネージメント、新生銀行を経て2017年4月にクリアル株式会社代表取締役社長に就任。
- 2020年 国土交通省主宰「不動産特定共同事業(FTK)の多様な活用手法検討会」委員就任
- 2022年 一般社団法人不動産テック協会理事就任
-
2023年
一般社団法人不動産特定共同事業者協議会理事就任
同年、一般社団法人不動産クラウドファンディング協会代表理事就任
(クリアル様HPより抜粋しております)
※本記事の記載内容や情報の信頼性については可能な限り十分注意をしておりますが、その完全性、正確性、妥当性および公平性について保証するものではありません。
情報の誤りや不適切な表現があった場合には予告なしに記事の編集・削除を行うこともございます。あくまでもご自身の判断にてご覧いただくようにお願いいたします。