
Ⅵ.相続税
土地や家屋の相続税評価額の計算方式、小規模宅地の特例や遺産分割協議の必要性について
更新日:2026年8月31日
⑫2割加算
相続、遺贈、または相続時精算課税による贈与で財産を取得した人が、被相続人の1親等の血族(代襲相続人となる孫(直系卑属)を含む)や配偶者以外である場合、その人の相続税額には相続税額の20%に相当する金額が加算されます。

⑬土地の相続税評価額
土地の所在地に応じ、倍率方式又は路線価方式によって評価を行います。
1.倍率方式
土地の固定資産税評価額に国税局長の定める倍率を乗じて計算する方式(都市部以外)

2.路線価方式
宅地に面する路線に付された路線価に宅地の地積を乗じて計算する方式(都市部)

※路線価図・評価倍率表は、国税庁のHP又は税務署で閲覧・取得することができます。
⑭評価宅地の種類

⑮家屋の相続税評価額
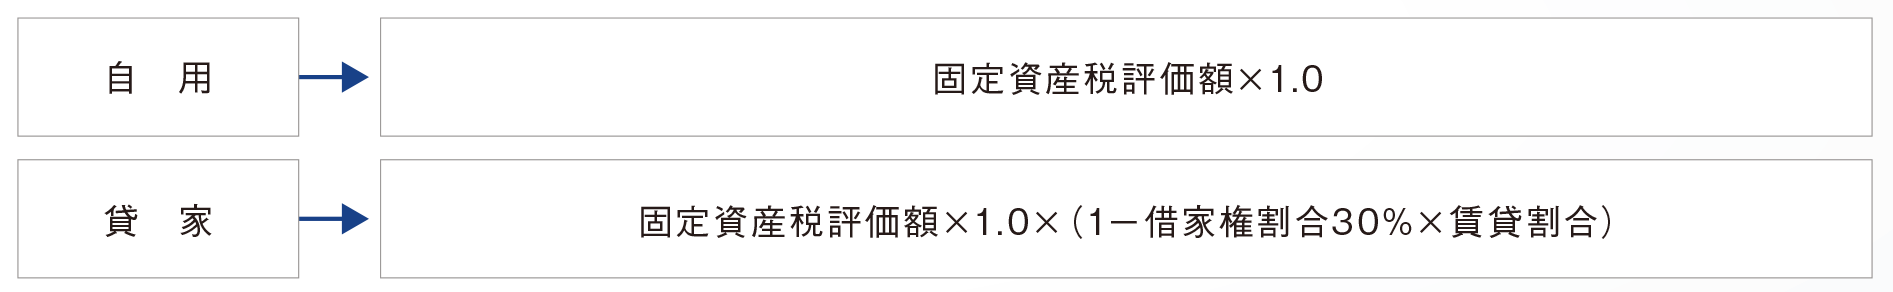
※固定資産税評価額は、一般的に新築価額の50%~60%程度に設定されています。
⑯居住用の区分所有財産(いわゆる分譲マンション)の相続税評価額
令和6(2024)年1月1日から、居住用の区分所有財産(いわゆる分譲マンション)の評価方法が変更されています。分譲マンションの相続税評価額は、これまでの取引時価の約40%の水準から約60%の水準へ引き上げられました。また、居住用の区分所有財産が貸家又は貸家建付地である場合、その評価並びに小規模宅地等の特例の適用は、改正後の相続税評価額を基に行われます。
改正前の相続税評価額× 区分所有補正率※
※区分所有補正率は、築年数、総階数指数、所在階、敷地持分狭小度に基づき次表により計算されます。

| この改正の適用のない区分所有財産 |
|---|
|
(注)借地権付分譲マンションの敷地の用に供されている「貸宅地(底地)」の評価をする場合などにも、この改正の適用はありません。
⑰貸付用不動産の評価方法の見直し
1.貸付用不動産の評価方法の見直し
趣旨・背景
貸付用不動産の市場価格と通達評価額のかい離(約3~5倍)を利用した相続税・贈与税の大幅圧縮事例が多発。財産評価基本通達総則6項で対応しているが、多用すると納税者の予測可能性が損なわれるという批判があるため、評価ルールを明文化することとなった。
改正の内容
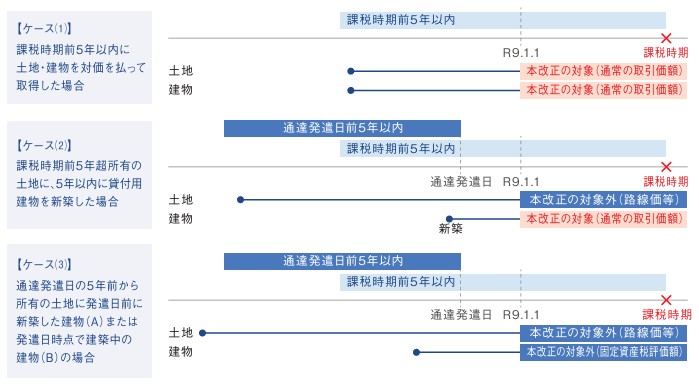
被相続人等が課税時期前5年以内に対価を伴う取引により取得又は新築をした一定の貸付用不動産については、課税時期における通常の取引価額に相当する金額によって評価する。
原則計算式:取得価額×地価変動等×80%(課税上の弊害がない限り)
ケース別の適用判定
| ケース | 土地の取得 | 建物の新築・取得 | 土地の評価 | 建物の評価 |
|---|---|---|---|---|
| (1)土地・建物をともに課税時期前5年以内に取得した場合 | 課税時期前 5年以内 |
課税時期前 5年以内 |
通常の取引価額 | 通常の取引価額 |
| (2)課税時期前5年を超えて所有の土地に、課税時期前5年以内に貸付用建物を新築した場合 | 課税時期前 5年超所有 |
課税時期前 5年以内(新築) |
路線価等 (対象外) |
通常の取引価額 |
| (3)通達発遣日の5年前から所有の土地に、発遣日前に新築した建物(A)または発遣日時点で建築中の建物(B)【経過措置】 | 通達発遣日前 5年超所有 |
発遣日前に新築(A) または 建築中(B) |
路線価等 (対象外) |
固定資産税評価額 (対象外) |
【経過措置】
通達発遣日の5年前から所有の土地に発遣日前に新築した建物(または発遣日時点で建築中の建物)→本改正の対象外(従前の評価方法)
2.不動産小口化商品の評価方法の見直し
改正の内容。
小口化された貸付用不動産については、取得の時期に関わらず、課税時期における通常の取引価額に相当する金額によって評価することとする。
(注)小口化された貸付用不動産:不動産特定共同事業契約または信託受益権に係る金融商品取引契約のうち一定のものに基づく権利の目的となっている貸付用不動産
「通常の取引価額に相当する金額」の算定方法
| (1)出資者等の求めに応じて事業者等が示した適正な処分価格・買取価格等 | (2)事業者等が把握している適正な売買実例価額 | (3)定期報告書等に記載された不動産の価格等 |
※(1)~(3)に該当するものがない場合は、貸付用不動産の評価方法に準じて評価(取得時期や評価の安全性を参酌)する。
【適用時期】
令和9(2027)年1月1日以後に相続・贈与により取得する財産の評価に適用します。
資産の組替えによる評価額の圧縮
現金1億円で建物4,000万円と土地6,000万円を取得しました。相続財産の圧縮効果はどれくらいあるでしょうか。この物件は借地権割合70%の地域に所在し敷地面積は200㎡以下です。

※土地の相続税評価額を時価の80%、建物の相続税評価額を時価の50%と想定して計算した場合の圧縮額です。
※令和9(2027)年1月1日以後の相続・遺贈・贈与で、取得・新築後5年以内の一定の貸付用不動産に該当する場合は、令和8(2026)年度改正により評価方法が変わるため、上記の評価圧縮効果・節税額と異なる場合があります。
⑱小規模宅地等の評価減の特例
被相続人又は被相続人と生計を一にする親族の事業の用又は居住の用に使用される宅地等については、次のそれぞれに掲げる者が相続した場合にそれぞれに掲げる面積まで一定割合の評価減をします。なお、この特例の適用を受けるためには、相続税の申告期限までに、その宅地等の遺産分割協議が成立し、かつ、所有を継続していることが必要です。
| 区 分 | 評価減の面積 | 減額の割合 | |||
|---|---|---|---|---|---|
| 特定居住用宅地等※1 | 被相続人が居住していた宅地等 | 1 | 被相続人の配偶者が取得した場合(所有・居住継続要件なし) | 330㎡ | 80% |
| 2 | 被相続人と同居していた親族が取得し、申告期限まで引き続き保有し、かつ、居住している場合 | ||||
| 3 | 次の全ての要件を満たす場合
|
||||
| 被相続人と生計を一にする親族が居住していた宅地等 | 1 | 被相続人の配偶者が取得した場合(所有・居住継続要件なし) | |||
| 2 | 被相続人と生計を一にしていた親族が取得し、相続開始前から申告期限まで保有し、かつ、引き続きその土地等を自己の居住の用に供している場合 | ||||
|
特定事業用宅地等(不 動産貸付業を除く)※2 |
1 | 相続開始時から申告期限までの間に親族がその土地等の上で営まれていた被相続人の事業を引き継ぎ、申告期限までに引き続き保有し、かつ、その事業を営んでいる者が取得した場合 | 400㎡ | 80% | |
| 2 | 被相続人と生計を一にしていた親族の事業を継続し、相続開始前から申告期限まで引き続き保有し、かつ、その土地等を自己の事業の用に供している者が取得した場合 | ||||
|
不動産貸付業等の宅地 等※3 |
1 | 被相続人の不動産貸付事業の用に供されていた宅地で、被相続人の不動産貸付事業を引継ぎ、申告期限まで引き続き保有し、かつ、貸付事業を営んでいる親族が取得している場合 | 200㎡ | 50% | |
| 2 | 被相続人と生計を一にする親族の不動産貸付事業の用に供されていた宅地で、その生計を一にする親族が取得し、相続開始前から申告期限まで引き続き保有し、かつ、その自己の貸付事業を営んでいる場合 | ||||
- 次の場合は、特定居住用宅地等として取扱います。

- 相続開始前3年以内に新たに事業の用に供された宅地等は除外されます。ただし、新たに事業の用に供された宅地等の上で事業の用に供されている減価償却資産の価額が当該宅地等の相続時の価額の15%以上である場合は、本特例の対象となります。
- 相続開始前3年以内に貸付を開始した宅地等については、小規模宅地等の特例の対象から除外されます。ただし、相続開始前3年を超えて事業的規模で貸付事業を行っている場合には、当該宅地等も本特例の対象となります。
小規模宅地等の評価減の適用面積
特定居住用宅地等165㎡特定事業用宅地等100㎡に小規模宅地等の評価減を適用する場合において、貸付事業用宅地等について何㎡まで特例が受けられるでしょうか。

監修

𡈽屋 栄悦(つちや えいえつ) 税理士
𡈽屋 栄悦(つちや えいえつ) 税理士
土屋栄悦税理士事務所HP
https://www.tkcnf.com/tsuchiya/index山形県
平成 8年11月 税理士登録
平成12年
9月 土屋税理士事務所開業
第71回から第73回税理士試験試験委員/租税法務学会常任理事/
東京税理士会会員相談室相談委員/元東京税理士会常務理事/元日本税理士会連合会理事
新 税理士実務
質疑応答集共著(ぎょうせい)
「租税実体法の解釈と適用・2」共著(中央経済社)
「税務における期間・期日・期限の実務」共著(新日本法規出版)
相続税・信託ガイドブック共著(大蔵財協)/税務と法務の接点共著(大蔵財協)など
お気軽に
ご相談ください
マンション、土地、一戸建の居住用不動産のほか、投資用不動産や、事業用不動産もお任せください。
また、権利関係の難しい借地権や底地権などの不動産についてもお気軽にご相談ください。


