
Ⅱ. マイホーム売却時の税金
譲渡所得の税率と確定申告、短期譲渡所得と長期譲渡所得の所有期間と税率の違い
更新日:2026年8月31日
⑤税率
不動産の譲渡所得は、その不動産の所有期間に応じて「長期譲渡所得」と「短期譲渡所得」に区分されます。短期譲渡所得に比べ長期譲渡所得の方が税金の計算上優遇されており、所有期間に応じ税率が変わります。国税には復興税2.1%が加算されています。
| 区分 | 短期 | 長期 | |
|---|---|---|---|
|
譲渡年の1月1日 現在の所有期間 |
5年以下 | 5年超 | 10年超 |
| 居住用財産 | 39.63% | 20.315% |
①3,000万円控除後の譲渡所得金額6,000万円以下の部分 14.21% ②3,000万円控除後の譲渡所得金額6,000万円超の部分 20.315% |
| その他 | 39.63% | 20.315% | |
※お正月を6回越えると長期譲渡所得となります。
※税率の内訳は39.63%が所得税30.63%・住民税9%、20.315%が所得税15.315%・住民税5%、14.21%が所得税10.21%・住民税4%です。
所有期間の判定
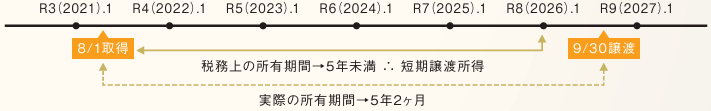
令和3(2021)年8月1日に取得した資産を令和8(2026)年9月30日に譲渡した場合には長期譲渡所得となるのでしょうか。
実際の所有期間は5年2ヶ月ですが、譲渡所得に係る税金の計算上の所有期間は譲渡の日の属する年の1月1日現在で判定を行います。つまり、令和3(2021)年8月1日から令和8(2026)年1月1日までの所有期間となりますので、所有期間は4年5ヶ月であり、短期譲渡所得となります。取得後お正月を6度迎えてからの譲渡でなければ、長期譲渡所得とはなりません。
⑥取得の日と譲渡の日
譲渡資産の所有期間は取得の日と譲渡の日で計算されます。この取得の日及び譲渡の日とは原則として不動産の引渡日(例えば、マンションの鍵の引渡の日など)ですが、新築家屋以外は、引渡日又は契約効力発生の日のいずれかを選択とすることができます。
| 区分 | 取得の日又は譲渡の日 |
|---|---|
| 新築家屋(契約時に建物が存しない場合) | 引渡日 |
| 上記以外 | 引渡日又は契約効力発生日 |
短期譲渡所得か長期譲渡所得か
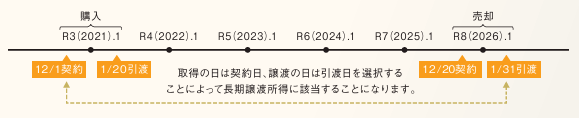
中古で取得した居住用財産を売却しました。最も有利になるような「取得の日」と「譲渡の日」を教えてください。
購入の契約日:令和2(2020)年12月1日 購入の引渡日:令和3(2021)年1月20日
売却の契約日:令和7(2025)年12月20日 売却の引渡日:令和8(2026)年1月31日
契約日(令和2(2020)年12月1日)を「取得の日」とし、引渡日(令和8(2026)年1月31日)を「譲渡の日」とした場合には、長期譲渡所得となります。
⑦ミニマムタックス課税
給与所得は、所所得が増えるほど税率が上がる累進課税(所得税・住民税・復興特別所得税を合わせ最大約55%)の対象となる一方、上場株式等の配当所得や譲渡所得は約20%の分離課税とされているため、高所得者ほど税負担率が低下する「1億円の壁」が指摘されていました。
このような税負担の偏りを是正するため、令和5年度税制改正で「ミニマムタックス(極めて高い水準の所得に対する負担の適正化措置)」が導入され、令和9年分以後は税率引上げ等によりさらに強化されます。
追加課税額
=(基準所得金額
-特別控除額)
×税率
-基準所得税額
※マイナスとなる場合は、追加課税は行われません。
※本制度は所得税のみを対象としており、住民税には影響しません。
※基準所得税額には、復興特別所得税を含みます。
| 【改正前】 | 【改正後】令和9年分以後 | |
|---|---|---|
| 特別控除額 | 3.3億円 | 1.65億円 |
| 税 率 | 22.5% | 30% |
▶影響発生ラインの変化
改正前は、総合課税の超過累進税率(15%〜55%)を前提とした場合、所得が概ね10.33億円を超えるあたりから追加課税の影響が生じる水準とされていました。これが改正後は、税率引上げ等により、概ね3.37億円超まで大きく引き下げられ、対象範囲が大幅に拡大しています。
1.基準所得金額の範囲
ミニマムタックスの計算の基礎となる「基準所得金額」には、総合課税・分離課税の対象所得に加え、申告不要を選択した上場株式等の所得も含まれます。
| 基準所得金額(含まれるもの) | |||
|---|---|---|---|
| 総合課税の対象 | 分離課税の対象 | 申告不要選択分 (特殊:含まれる点に注意) |
含まれない所得 |
|
・給与所得・事業所得 ・不動産所得 ・配当所得(総合) ・雑所得・一時所得 ・土地・建物等以外の譲渡所得 |
・土地・建物等の譲渡所得 ・株式等の譲渡所得 ・退職所得(1/2計算後) ・先物取引・山林所得 |
・上場株式等の配当所得 (申告不要選択分) ・上場株式等の譲渡所得 (申告不要選択分) |
×NISA非課税分 ×預貯金利子等(源泉分離) ×割引債償還差益(源泉分離) ×スタートアップ再投資 非課税分 |
2.改正の影響(分離課税20.315%・住民税込みの試算)
他の所得がなく分離課税20.315%(土地・建物の長期譲渡・株式譲渡等)のみの場合の試算です。
| 基準所得金額 | 基準税額 (分離課税20.315%) |
改正前 ミニマムタックス(A) |
改正後 ミニマムタックス(B) |
改正による 増加額(B-A) |
|---|---|---|---|---|
| 3億円 | 6,095万円 | 6,095万円 | 6,095万円 | - |
| (改正後 境界)3.37億円 | 6,848万円 | 6,848万円 | 6,848万円 | - |
| 4億円 | 8,126万円 | 8,126万円 | 9,050万円 | 924万円 |
| 5億円 | 10,158万円 | 10,158万円 | 12,550万円 | 2,392万円 |
| 7億円 | 14,221万円 | 14,221万円 | 19,550万円 | 5,329万円 |
| 10億円 | 20,315万円 | 20,315万円 | 30,050万円 | 9,735万円 |
| (改正前 境界)10.33億円 | 20,994万円 | 20,994万円 | 31,219万円 | 10,225万円 |
| 15億円 | 30,473万円 | 33,825万円 | 47,550万円 | 13,725万円 |
| 20億円 | 40,630万円 | 47,575万円 | 65,050万円 | 17,475万円 |
| 30億円 | 60,945万円 | 75,075万円 | 100,050万円 | 24,975万円 |
| 50億円 | 101,575万円 | 130,075万円 | 170,050万円 | 39,975万円 |
※「分離課税20.315%」=所得税15%+復興特別所得税0.315%+住民税5% の合計税率です。
※基準税額・A・B欄=住民税(基準所得金額×5%)+所得税(復興込)。所得税(復興込)は、通常の所得税額(基準所得金額×15.315%)と、ミニマムタックス本体((基準所得金額-特別控除額)×税率)のいずれか大きい方。ミニマムタックス本体は基準所得税額(復興込)との差額として追加課税されるため、本体に重ねて復興税(×1.021)を上乗せしていない。金額は万円単位で四捨五入。
※約3.37億円・約10.33億は、譲渡所得のみの場合に、ミニマムタックスの追加課税が発生し始める概算の分岐ラインです。(それぞれ改正後・改正前)
※住民税はミニマムタックスの影響を受けず一律5%課税。所得控除は考慮していません。
⑧確定申告と納税
所得税は翌年2月16日〜3月15日に確定申告書を提出し、3月15日までに納付します。納付方法は銀行等での直接振込、振替納税(4月中旬頃の引き落とし)のほか、コンビニ納付、電子納税、クレジット納付など多様な選択肢があります。
住民税は別途申告不要で、所得税の確定申告書の内容が市区町村に連携され、普通徴収の場合は通常、翌年6月頃に納税通知書が送付され、6月・8月・10月・翌年1月などの4期に分けて納付します。納期は自治体により異なります。
監修

𡈽屋 栄悦(つちや えいえつ) 税理士
𡈽屋 栄悦(つちや えいえつ) 税理士
土屋栄悦税理士事務所HP
https://www.tkcnf.com/tsuchiya/index山形県
平成 8年11月 税理士登録
平成12年
9月 土屋税理士事務所開業
第71回から第73回税理士試験試験委員/租税法務学会常任理事/
東京税理士会会員相談室相談委員/元東京税理士会常務理事/元日本税理士会連合会理事
新 税理士実務
質疑応答集共著(ぎょうせい)
「租税実体法の解釈と適用・2」共著(中央経済社)
「税務における期間・期日・期限の実務」共著(新日本法規出版)
相続税・信託ガイドブック共著(大蔵財協)/税務と法務の接点共著(大蔵財協)など
お気軽に
ご相談ください
マンション、土地、一戸建の居住用不動産のほか、投資用不動産や、事業用不動産もお任せください。
また、権利関係の難しい借地権や底地権などの不動産についてもお気軽にご相談ください。


