不動産投資ではじめての物件を買う流れ|物件探しから賃貸開始まで全ステップを解説
ざっくり要約!
- 投資目的に合った物件種別を選定し無理のない予算を組むことが重要
- 数字上の利回りだけでなく物件の現地環境を確認する
- 信頼できる管理会社を選んで空室・修繕リスクに備える
「将来のために不動産投資を始めたいけれど、物件購入の流れが分からず不安」「契約やローンの手続きで失敗したくない」とお悩みではありませんか?
不動産投資は高額な取引となるため、事前の資金計画から物件選定、融資審査、売買契約、そして購入後の賃貸管理まで、一連の手順を正しく把握しておくことが成功の鍵です。
この記事では、初心者に向けて不動産投資における物件購入の流れを全5ステップで解説します。
不動産投資スタートまでの全体像
不動産投資の全体的な流れは、以下の図の通りです。
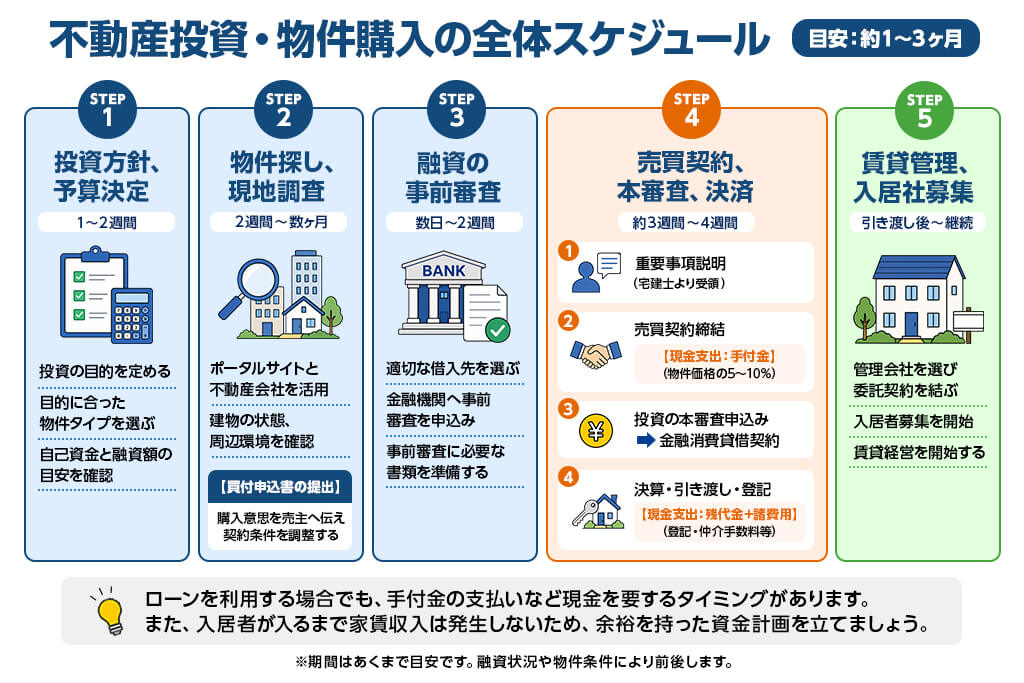
ローンを使う場合でも、手付金の支払いなど現金を要するタイミングがあるため、一定以上の金額を手元に用意しておくようにしましょう。
また、入居者が入っていないと家賃は入ってきません。すでに入居者が入っている中古物件(オーナーチェンジ物件)を購入する場合を除き、購入後も数ヶ月間は収入が入ってこないため注意しましょう。
STEP1|投資方針と予算を決める
不動産投資を成功させるための第一歩は、いきなり物件情報を探し始めるのではなく「投資方針」と「予算」の土台をしっかりと固めることです。
考えるのを後回しにして物件を探し始めると、ご自身の年収や自己資金に見合わない物件に目移りしてしまったり、目的に合わない物件を選んで後悔したりする原因になります。まずはご自身のライフプランに寄り添った目的を定め、無理のない予算設定から始めていきましょう。
不動産投資の目的を整理する
不動産投資を始めるにあたっては、まず「何のために投資を行うのか」という目的を明確に言語化することが何よりも重要です。なぜなら、老後資金の備え、毎月の副収入、あるいは節税対策など、投資の目的によって選ぶべき物件の規模や適した運用戦略は根本から異なるためです。
ゴールが定まっていないと、魅力的に見える広告の利回りに惑わされ、本来の目的に合わない物件を選んでしまうリスクがあります。例えば、以下のように目的によって適したアプローチが変わります。
老後の年金不安を解消したい場合
老後資金対策を重視する場合は、長期にわたって安定した賃貸需要が見込める都心エリアの区分マンションなどを選び、時間をかけてローンを完済していく手法が適しています。現役時代の手残りは多くなくても、完済後は家賃収入がそのまま「私的年金」として生活を支えてくれるためです。
・「老後資金対策」に関する記事はこちら
老後資金対策に不動産投資を活用する方法|年金+家賃収入で安心プランを設計
早期に毎月のキャッシュフロー(手元に残る純現金収入)を増やしたい場合
ある程度の自己資金を投じて利回りの高い一棟アパートなどを取得し、まとまった家賃収入を得る戦略が向いています。頭金を多めに入れて借入比率を下げるほど毎月の返済負担が軽くなり、手元に残る現金を増やしやすくなります。
節税したい場合
減価償却費を計上して給与所得と損益通算する手法が中心となるため、減価償却期間の短い木造の中古アパートなどが候補に入ります。ただし、節税効果を得やすいのは主に高所得の方であり「節税」という言葉だけを頼りに収支の合わない物件を選ばないよう注意が必要です。
・「節税」に関する記事はこちら
不動産投資で節税ができる仕組みを解説! 住民税・所得税・相続税を節税したいときの注意点は?
不動産投資で節税は嘘⁈ 本当に節税できるのか徹底検証
物件タイプ(区分・一棟・戸建)の選択
投資目的を整理できたら、ご自身のリスク許容度や資金規模に最も合った「物件タイプ」を選択しましょう。不動産投資で代表的な3つの物件タイプの特徴は以下の通りです。
区分マンション
マンションの一室を運用する投資スタイルです。少額の自己資金から始めやすく、建物の日常管理は管理組合に任せられるため、初心者や忙しい会社員の方に人気があります。一方で所有しているのが一室のみの場合は、退去が発生するとその間の家賃収入が一時的にゼロになります。
一棟アパート・一棟マンション
複数の居室がある建物をまるごと運用する投資スタイルです。複数の部屋から家賃が入るため空室リスクを分散しやすく、規模の大きな収益を狙えます。ただし、購入価格が高額になり、将来的な外壁塗装や屋上防水といった大規模修繕の費用もすべてオーナー自身で準備する必要があります。
戸建賃貸
一軒家を所有して賃貸する投資スタイルです。主にファミリー層がターゲットとなるため入居期間が長く、利回りも比較的高めに設定しやすい傾向があります。ただし、退去時の原状回復(リフォーム)費用が、部屋単位のマンションより高額になりやすい点に要注意です。
・「物件選び」に関する記事はこちら
不動産投資は新築・中古どっちですべき?物件選びで重視すべきこととは
地方の不動産投資はアリ?地方物件の可能性と成功ポイント
自己資金と融資の目安を確認する
不動産の購入には物件価格のほかにまとまった諸費用が現金で必要となるうえ、金融機関から引き出せる融資枠(借入限度額)によって、実際に購入できる物件の予算上限が確定します。物件探しを本格化させる前に、手元に用意できる「自己資金」と、金融機関から借りられる「融資額の目安」を必ず把握しておきましょう。
資金計画を立てる際は、以下の要素を基準に試算してみましょう。
必要となる現金(自己資金)の目安
頭金(物件価格の一部として支払う自己資金):物件価格の約10〜20%
諸費用(仲介手数料・登記費用・各種税金・ローン手数料など):物件価格の約7〜10%
・「自己資金」に関する記事はこちら
不動産投資に自己資金はいくら必要?自己資金別の購入できる物件価格と種別を紹介
融資可能額の目安(個人の属性)
金融機関は、年収・勤務先・勤続年数・保有資産・他の借入状況などの「属性(個人の信用情報)」を総合的に審査します。一般的に、借入限度額は「年収の7〜10倍程度」が一つの目安とされています。
なお、物件購入時に自己資金を多く入れれば毎月のローン返済額は減りますが、手元の現金がゼロになってしまうと、購入後の突発的な修繕費用や予期せぬ空室に対応できなくなってしまいます。
万一の場合に備えて、生活防衛資金や数ヶ月分の運用予備費は必ず手元に残した状態で予算を組みましょう。
・「不動産投資ローン」に関する記事はこちら
不動産投資ローンとは? 金利・審査・選び方を徹底解説!
STEP2|物件を探す・選ぶ
投資方針と予算の枠組みが決まったら、いよいよ具体的な「物件探し」と「現地調査」のステップに進みます。数ある物件の中からご自身の目的に合う物件を見つけ出すためには、ネットで確認できる数字や図面だけでなく、物件現地の周辺環境などを丁寧に確認することが欠かせません。
ここでは、効率的な物件の探し方から、現地調査でチェックすべき項目、そして購入の意思表示となる「買付申込書(購入希望の意思を売主に伝える書面)」の提出ルールまでを解説します。
物件情報の探し方は?
物件情報は、不動産ポータルサイトでの検索と、不動産会社への直接相談を組み合わせて探すのが最も効果的です。
ポータルサイトは手軽に物件価格の相場感などを掴むのに適しています。しかし、条件の良い人気物件は、ネットで一般公開される前に不動産会社を通じて買い手が見つかってしまうケースも多いものです。
情報収集を進める際は、以下の方法を併用するのがおすすめです。
不動産ポータルサイトの活用
希望エリアや利回りの相場感を掴むために広く検索します。
不動産会社への問い合わせ・個別相談
営業マンに予算や物件の希望条件(区分・一棟など)を伝えておくことで、一般市場に出回る前の新着情報や、未公開物件を紹介してもらえる可能性が高まります。
物件資料の請求
気になる物件が見つかったら、不動産会社に問い合わせて「販売図面(物件概要書)」や「レントロール(各部屋の賃料・入居状況が一覧化された賃貸借条件一覧表)」を取り寄せ、実際の収益性を確認します。
現地調査で必ず確認すべきこと
図面や写真だけでは分からない「建物の劣化状態」や「街のリアルな雰囲気・住み心地」は、物件購入後の賃貸需要や突発的な修繕費用に直結します。候補の物件が見つかったら、必ずご自身の足で現地へ赴き、建物と周辺環境の双方を調査しましょう。
現地調査では、主に以下のポイントを入居者目線で確認します。
建物の状態・管理状況
外壁のひび割れや雨漏りの有無、エントランスやゴミ置き場などの共用部分が清潔に清掃・管理されているかなどを確認します。必要に応じて、インスペクション(建物状況調査)の活用も検討してみましょう。
周辺環境・利便性
最寄り駅からの実際の徒歩ルート、夜間の街灯の明るさや治安、スーパー・コンビニなどの生活利便施設の充実度などを確認しましょう。
オーナーチェンジ物件(賃貸中で入居者がいる物件)の場合
室内に入って内見(部屋の中を見学すること)ができないため、外観や共用部の管理状態、電気メーターの稼働状況(生活感の有無)などを重点的にチェックします。
・「現地調査」に関する記事はこちら
不動産投資で成功する物件の選び方|優良物件を見極めるポイントと現地調査のコツ
買付申込書(購入申込書)の提出と注意点
現地調査を経て購入したい物件が定まったら、不動産会社を通じて売主へ「買付申込書(購入申込書)」を提出します。
買付申込書は、売主に対して「この条件で購入したい」という正式な購入意思を伝え、売買契約に向けた優先交渉権や条件調整をスタートさせるために必要な書類です。なお、買付申込書の提出にあたっては、以下の点を理解しておきましょう。
記載する主な内容
購入希望価格(指値交渉を含む)、手付金の額、支払方法(ローンの有無)、契約希望日などを記入して署名・捺印します。
法的拘束力とキャンセルの扱い
買付申込書は正式な契約ではないため法的拘束力はなく、万が一キャンセルしても違約金などのペナルティは発生しません。
マナーと信頼関係
キャンセルのペナルティがないとはいえ、安易な申込みや自己都合による一方的なキャンセルは、売主や仲介会社からの信用を大きく損ねてしまいます。他の投資家とのスピード勝負になる場合でも、資金計画と購入意思を固めてから提出するのが原則です。
STEP3|融資を申し込む

買付申込書(購入希望の意思を売主に伝える書面)を提出したら、並行して金融機関へ「事前審査(仮審査:売買契約を結ぶ前に、融資が可能かどうかを大枠で判断する審査)」を申し込みます。
不動産投資では多くの場合ローンを利用するため、融資の承認が得られなければ、物件の購入には進めません。金融機関の種類ごとの特徴や、審査でどのような項目が重視されるのかを把握しておきましょう。
金融機関の種類と特徴
不動産投資ローンを取り扱う金融機関にはいくつかの種類があります。ご自身の属性(年収や勤務先などの信用状況)や購入する物件のタイプに合わせて、適切な借入先を選ぶことが大切です。
なお、金融機関ごとに得意とする融資エリア、金利水準、融資期間、審査基準(求められる年収水準や物件の築年数基準など)は大きく異なります。不動産投資で活用される主な金融機関の特徴は以下の通りです。
都市銀行(メガバンク)
比較的、金利が低く、融資期間も長く設定しやすいのが都市銀行の特徴です。一方で、年収(年収700万〜1,000万円以上など)や自己資金の要求水準が高く、個人の属性に対する審査が最も厳しくなっています。
地方銀行
地方銀行は、本店や支店があるエリア内の物件を中心に幅広く融資を行っています。不動産投資ローンに積極的な金融機関も多い点が特徴です。
ただし、大半の地方銀行では、借入人の居住地や購入物件の所在地が、その銀行の営業エリア内にあることが条件とされています。
信用金庫・信用組合
信用金庫・信用組合の魅力は、地域密着型の支援を強みとしているほか、個人の状況や事業計画を丁寧にヒアリングして柔軟に対応してくれることです。ただし、都市銀行等と比べると金利がやや高めに設定される傾向があり、融資対象エリアも限定されています。
ノンバンク(信販会社・不動産担保ローン会社など)
審査スピードが総じて早く、築年数が経過した物件や、他の金融機関では審査を通過できないような属性でも柔軟に融資を検討してもらえる点がノンバンクの魅力です。
一方で、銀行に比べて借入金利が高めになるため、収支計画(手元に残るキャッシュフロー)をより慎重に計算する必要があります。
日本政策金融公庫
日本政策金融公庫は政府系の金融機関であり、固定金利で長期の借入れが可能です。女性や若者、シニア層の起業・創業支援枠などもあります。
一方で、借入期間が最長でも10〜20年程度と民間に比べて短めに設定されることが多く、毎月の返済負担が大きくなりやすい点に要注意です。
・「不動産投資ローンの種類」に関する記事はこちら
不動産投資ローンの種類と選び方|アパートローン・プロパーローン・ノンバンクの違いとは?
審査で見られる主な項目
金融機関の融資審査は、購入者自身の「個人の返済能力(属性)」と購入対象となる「物件の収益性・担保価値」の双方が対象となります。審査において具体的にチェックされる項目と、事前審査の準備物は以下の通りです。
借入人(個人)に関する審査項目
| 年収・勤務先・雇用形態 | 収入の安定性や企業の継続性が重視される |
| 勤続年数 | 一般的に2〜3年以上の勤続年数があると審査で有利 |
| 金融資産・自己資金 | 預貯金や有価証券など余剰資産を保有しているか |
| 既存の借入状況・信用情報 | 住宅ローンや自動車ローン、カードローンの残高のほか、過去のクレジットカードの延滞履歴がないかが確認される |
物件(担保)に関する審査項目
| 収益力(キャッシュフロー) | 周辺の賃料相場と比較して家賃設定が適正か、将来にわたって十分な賃貸需要が見込める立地か |
| 積算価値(担保評価) | 土地の公的価格(路線価など)と建物の再調達価格から計算される資産価値が、借入額に見合っているか |
| 耐用年数と構造 | RC造(鉄筋コンクリート造)、重量鉄骨造、木造などの構造と築年数から、法定耐用年数に基づいた融資期間が算出される |
事前審査で必要となる主な書類
- 本人確認書類(運転免許証、健康保険証など)
- 収入証明書類(直近2〜3期分の源泉徴収票や確定申告書、課税証明書)
- 物件資料(物件概要書、レントロール、図面など)
STEP4|売買契約・決済
融資の事前審査(仮審査)を通過したら、不動産の「売買契約」と「残代金決済・物件の引き渡し」へと進みます。
このステップでは、手付金の支払いや金融機関とのローン契約、そして最終決済に伴う名義変更(所有権の移転)など、法的手続きと大きなお金の移動が集中します。
契約条件の注意点
売買契約を結ぶ際は、宅地建物取引士から行われる重要事項説明の内容を確認し、契約に「融資特約(ローン特約)」が付帯されているかをチェックすることが重要です。
融資特約(ローン特約)とは、万一、金融機関の本審査に落ちて融資が受けられなくなった場合に、無条件かつ違約金なしで契約を白紙解除し、手付金を全額返還してもらえるセーフティネット条項のことです。現金一括購入でない限り、売買契約書に融資特約が明記されているか、またその「解除期日」がいつになっているかを必ず確認しましょう。
なお、重要事項説明では、対面またはオンラインで、登記簿上の権利関係(抵当権の抹消条件など)や法令上の制限(建物の再建築が可能かどうか)、契約解除条件などに関する内容が説明されます。
権利関係などの内容については、疑問に感じるポイントあれば、遠慮せずに質問して確認しておきましょう。また、マンションの場合は、管理費や修繕積立金の積立状況・滞納の有無なども要チェックです。
売買契約の締結時には、売買代金の一部として手付金を売主に支払います(相場は物件価格の5〜10%程度)。手付金は決済代金に充当されます。
融資の本審査と金銭消費貸借契約の流れ
売買契約が完了したら、速やかに金融機関へ「本審査」を申し込み、承認後に「金銭消費貸借契約(金消契約)」を締結します。
本審査からローン契約までの具体的な流れは以下の通りです。
融資の本審査申込み
売買契約書や重要事項説明書などの確定書類を金融機関へ提出し、信用保証会社を交えた最終審査を受けます。
金銭消費貸借契約
金銭消費貸借契約は略して「金消契約」とも呼ばれます。金融機関との間で正式に取り交わす借入契約のことです。
本審査に通過したら、金融機関の店舗等で金利(固定・変動)、借入期間、毎月の返済日などを最終決定して契約を結びます。大半の場合は平日の金融機関窓口で手続きを行うため、日程調整には要注意です。
また、返済不能の状況に備えて物件を担保にする「抵当権設定」のための事前手続きや万が一の死亡等に備える「団体信用生命保険(団信)」への加入手続きを同時に行います。
・「団体信用生命保険」に関する記事はこちら
【団信活用】投資用ローンの「団体信用生命保険」によるリスクカバー効果と資産形成
決済当日に準備するもの
決済当日(残代金を支払い物件の引き渡しを受ける日)は、関係者が金融機関に集まり、残代金の精算と所有権移転登記(物件の名義を変更する手続き)を同時に進めます。決済当日の流れ、出席者および必要書類は以下の通りです。
当日の流れ
- 司法書士による登記申請書類の確認
- 金融機関からの融資実行
- 残代金・諸費用の振込支払い
- 固定資産税等の精算
- 鍵や物件関係書類の受領針」と「予算」の土台をしっかり
当日の出席者
買主・売主・不動産会社担当者・司法書士(登記手続きを代行する法律の専門家)・金融機関担当者が集まります。
買主が当日準備する主なもの
本人確認書類:運転免許証やマイナンバーカードなど
印鑑関連:実印、印鑑証明書(発行から3ヶ月以内のもの)
公的書類:住民票(世帯全員の記載があるもの)
必要資金:支払代金の端数や諸費用分を、指定口座にあらかじめ着金させておきます。
物件購入にかかる諸費用と自己資金の内訳
不動産投資では、物件購入代金のほかに、物件価格の約7〜10%程度の諸費用が現金として必要になります。主な諸費用は以下の通りです。
| 費用の項目 | 概要 | 支払いのタイミング |
|---|---|---|
| 仲介手数料 | 不動産会社に支払う報酬(上限:物件価格の3%+6万円+消費税) | 売買契約時(半金)および決済時(半金) |
| 登記費用・司法書士報酬 | 所有権移転登記や抵当権設定にかかる登録免許税+司法書士への代行報酬 | 決済当日 |
| 印紙税 | 売買契約書や金銭消費貸借契約書に貼付する収入印紙代 | 各契約締結時 |
| 固定資産税・都市計画税(精算金) | その年の公租公課を、引き渡し日を基準に日割りで売主に支払う精算金 | 決済当日 |
| ローン事務手数料・保証料 | 金融機関に支払う融資取扱手数料や保証会社への保証料 | 金銭消費貸借契約時または決済時 |
| 火災保険料・地震保険料 | 建物や設備のリスクに備える損害保険料(融資利用時は加入必須が一般的) | 決済前〜当日 |
| 不動産取得税 | 不動産を取得したことに対して課税される地方税 | 物件取得後(約3〜6ヶ月後)に納税通知書で納付 |
・「初期費用」に関する記事はこちら
不動産投資の初期費用はいくら必要? 融資を組んで始めるときのイニシャルコストを解説
STEP5|賃貸管理・入居者募集を開始する
物件の引き渡し(決済完了により所有権が移転し、鍵や重要書類を受け取ること)が無事に終われば、いよいよ本格的な「賃貸経営」のスタートです。
パートナーとなる管理会社の選び方や入居者募集のポイント、そして将来の出口戦略(売却)まで見据えたリスク管理の手法を解説します。
管理会社を選ぶポイント
賃貸経営を成功させるためには、実績と客付け力(入居者を見つける力)に優れた「賃貸管理会社」へ業務を委託することが重要です。
賃貸経営には、入居者募集から賃貸借契約の手続き、毎月の家賃回収、入居者からのクレーム対応、退去時の立ち会い・原状回復(部屋を元の状態に戻す修繕工事)まで、非常に多岐にわたる実務が発生します。
全てをオーナー自身で行う自主管理は負担が大きい上に、対応が遅れると入居者の満足度低下や長期空室につながるリスクがあります。管理会社を比較・選定する際は、以下のポイントをチェックしましょう。
・「管理会社」に関する記事はこちら
不動産投資の賃貸管理会社の選び方|管理委託のメリット・デメリットも解説
入居率の高さと管理実績
担当エリアでの管理戸数実績が豊富で、高い入居率(95%以上など)を維持・公表しているか。
管理委託手数料の妥当性
一般的な管理手数料の相場は「毎月の家賃収入の約3〜5%」です。手数料の安さだけで選ばず、提供されるサービス内容(夜間トラブル対応の有無など)と見合っているか確認します。
客付けネットワークの広さ
自社店舗だけでなく、地域の仲介不動産会社や大手ポータルサイトを広く活用してスピーディーに入居者を募集できる仕組みがあるか。
定期的な報告と提案力
収支報告書の送付だけでなく、近隣相場の変化に応じた家賃見直しや修繕の提案を親身に行ってくれるか。
入居者募集に有効な施策
空室期間を最短にして安定した稼働率を保つためには、周辺相場に基づいた「適正な賃料設定」と「ターゲット層に合わせた柔軟な募集条件」を整えることが必要です。効果的な入居者募集の施策は以下の通りです。
周辺相場の徹底調査
類似の間取りや築年数の競合物件がいくらで成約しているかを管理会社と確認し、競争力のある家賃・共益費を設定します。
募集条件の柔軟化
敷金・礼金の減額や、フリーレント(入居後最初の1〜2ヶ月間の家賃を無料にするサービス)の導入を検討し、初期費用を抑えたい入居希望者への訴求力を高めます。
人気設備の導入
単身向けなら「高速無料Wi-Fi」や「宅配ボックス」「温水洗浄便座」、防犯性を高める「モニター付きインターホン」など、入居需要の高い設備を備えることで内見時の成約率が大きく向上します。
魅力的な物件写真の掲載
ポータルサイトに掲載する写真は、日当たりの良い時間帯に撮影した明るい広角写真を使用し、清潔感と広さをアピールします。
・「入居者募集」に関する記事はこちら
空室期間を短縮するための賃貸募集の工夫と改善策
まとめ
不動産投資で初めての物件を購入する際は、事前準備から賃貸管理・出口戦略までの流れと、各ステップで必要となる資金などを把握しておくことが、成功への近道です。
不動産の購入には融資審査や法的な売買契約、手付金・諸費用の支払いなど、多くの手続きとまとまった資金の移動が発生します。
全体の流れや注意点(融資特約の期日や手元現金の確保など)を事前に理解しておかないと、思わぬトラブルや資金ショートにつながるリスクがあります。
不動産投資は高額な資産を扱うからこそ、物件選びから一貫して相談できるパートナー(不動産会社)を見つけることが必要です。まずは、専門家への無料相談から最初の一歩を踏み出してみてはいかがでしょうか。

不動産投資用物件なら東急リバブルにお任せ下さい。
投資用マンション・投資用アパート・ビル購入など、最新の投資用不動産情報をお届けします。
ワンポイントアドバイス
物件の現地調査をする際は、最寄り駅周辺にある地元の賃貸仲介店舗へ立ち寄り「このエリアで入居希望者が重視する設備やリアルな成約相場」を直接質問してみるのがおすすめです。WEBでは見えない実際の需要や入居者の生の声を把握できるため、購入前の収支判断や空室対策において有効です。なお、飛び込みの客に対してもちゃんと対応してくれるのであれば、良い管理会社と判断しても良いでしょう。
この記事のポイント
Q. 不動産投資で物件を購入する流れを教えてください。
A.投資方針と予算の決定、物件探し、融資の申し込み、売買契約・決済、賃貸管理の開始という5つのステップで進みます。ローンを利用する場合でも手付金や諸費用は現金で必要になるため、資金の準備時期もあわせて把握しておきましょう。詳しくは「不動産投資スタートまでの全体像」をご覧ください。
Q. 物件を探す前に決めておくべきことは何ですか?
A. 老後資金や副収入、節税といった投資の目的と、自己資金・融資額を踏まえた予算です。目的によって適した物件タイプや運用戦略が異なるため、土台を固めてから物件探しに進むことが失敗を防ぐ第一歩となります。詳しくは「STEP1|投資方針と予算を決める」をご覧ください。
Q.不動産投資ローンの審査ではどのような点が見られますか?
A. 年収や勤続年数、既存の借入状況といった個人の属性と、物件の収益性・担保価値の双方が審査されます。金融機関ごとに金利や審査基準が異なるため、ご自身の属性と物件に合った借入先を選ぶことが大切です。詳しくは「STEP3|融資を申し込む」をご覧ください。
Q. 売買契約や決済で注意すべきポイントは何ですか?
A.融資の本審査に落ちた場合に契約を白紙解除できる「融資特約」の有無と解除期日を必ず確認しましょう。物件価格の7〜10%程度の諸費用が現金で必要になる点にも注意が必要です。詳しくは「STEP4|売買契約・決済」をご覧ください。
Q.物件購入後の賃貸経営で大切なことは何ですか?
A. 入居率の実績や客付け力に優れた管理会社を選び、周辺相場に基づいた適正な賃料設定を行うことです。人気設備の導入や募集条件の柔軟化により、空室期間を短縮しやすくなります。詳しくは「STEP5|賃貸管理・入居者募集を開始する」をご覧ください。
 ライター:秦創平
投資物件収益ランキング

