2026年版 不動産投資エリア戦略|「三極化」する市場で選ぶべきエリアの考え方
ざっくり要約!
- 自分のゴールと資金規模に合わせてエリアを選ぶことが重要
- 人口動態やハザードマップなどの公的情報を見てエリアを選ぶ
不動産投資の成否を分ける最大の要因とも言えるのが「エリア選び」です。近年の不動産市場では、国内外の資金が集中する超都心部、安定した実需を持つ郊外・政令指定都市、人口減少が進む地方都市との間で、地価や賃貸需要の「三極化」が鮮明になっています。
結論からお伝えすると「どのエリアが一番儲かるのか」という一律の正解はなく、投資できる資金の規模やリスク許容度、運用目的に応じた適切な立地選定が欠かせません。
この記事では、2026年最新の市場動向を踏まえ、各エリアの特徴やメリット・デメリット、金利上昇期における戦略的なエリア選定の判断軸を分かりやすく解説します。
2026年の不動産市場「三極化」とは?
現在の不動産投資市場を読み解くうえで、最も重要なキーワードが「三極化」です。かつては「都心か地方か」という二元論で語られてきましたが、2026年の市場は大きく「超都心」「郊外・政令指定都市」「地方都市」という3つの領域に分かれ、地価の動きも利回りの水準も大きく乖離しています。
まずは、それぞれのエリアで何が起きているのか、その実態から紐解いていきましょう。
超都心・郊外・地方で何が起きているのか

東京23区の中心部や大阪市都心部など、超都心エリアでは国内外の富裕層や機関投資家からの資金流入が続き、物件価格は高騰を続けています。表面利回りは5%程度まで低下しているものの、旺盛な単身者・富裕層の需要に支えられて、家賃相場の上昇と圧倒的な資産性を維持しています。
一方、神奈川・埼玉の主要駅や福岡市、名古屋市など首都圏郊外・地方政令指定都市は、都心の価格高騰を受けた実需層の流入や駅前再開発が進み、賃貸需要と利回りのバランスが取れた「現実的な投資先」として個人投資家の注目を集めています。表面利回りは6〜8%前後を維持し、安定したインカムゲインを期待できるゾーンです。
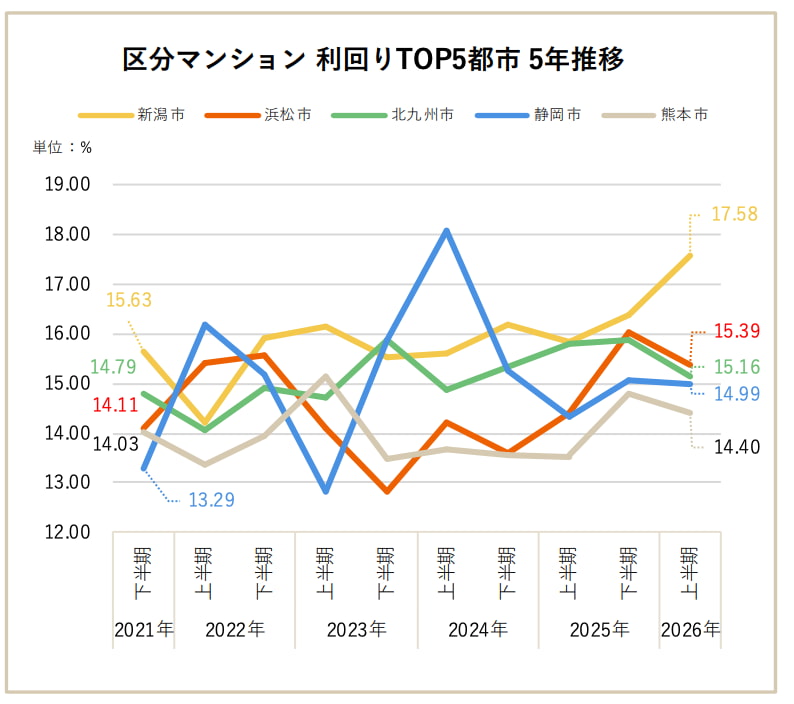
そして人口減少が進む一般地方都市では、表面利回りは10%を超える物件が目立つ一方、人口流出や空き家の増加に伴い、空室期間の長期化や売却時の買い手不足(流動性の低下)といった格差が顕著になっています。
三極化が進む背景
三極化がここまで鮮明になった背景には、都市開発やインフラ投資の集中と、それに伴う人口の偏在があります。全国的に少子高齢化が進むなかで、仕事や生活利便性を求めて人が集まる街と、人が流出する街との差は広がり続けています。
例えば、東京圏への転入超過が依然として続く一方で、関西では大阪市中心部、九州では福岡市といった拠点都市への人口集中が進んでいます。さらに、資材価格や建築コストの高騰により、大規模な再開発やインフラ投資も収益性の高い中核エリアに集中して行われるようになりました。
その結果、利便性の高い中核エリアはますます魅力を高めて人を惹きつけ、周辺の一般地方都市との格差が広がる形となっています。市場の全体トレンドを追うだけでは自分に合ったエリアを見つけるのは難しく、街ごとの構造変化を冷静に見極める視点が必要です。
エリアによって投資の「目的」が変わってくる
三極化が進んだ2026年現在では、「ここが一番良い」という単一の正解を探すのではなく、ご自身の「投資目的」に合わせてエリアを選び分ける必要があります。三つの極それぞれで得られるリターンの性質(資産保全か、毎月のキャッシュフローか)が根本的に異なるためです。
例えば、手元資金のインフレヘッジや長期的な資産価値の保全、将来の売却益を第一に考えるのであれば、価格が高くても流動性の高い超都心部が適しています。一方で、自己資金を効率よく回転させ、毎月の手取り(キャッシュフロー)を厚くして事業規模を拡大したいのであれば、郊外のターミナル駅や地方政令指定都市、あるいは慎重に見極めた地方物件などがターゲットになります。
ご自身の資金規模や許容できるリスク、そして「何のために不動産投資を行うのか」という原点と照らし合わせながら、最適なエリアを見極めることが大切です。
・「インフレ」に関する記事はこちら
【物価上昇】インフレ局面における「適正賃料」への改定アプローチとタイミング
都心・超都心エリアへの投資
「初めての不動産投資だからこそ、空室リスクが極めて低く、誰もが知る都心の一等地に物件を持ちたい」と考える方は多いのではないでしょうか。
東京23区の中心部や大阪市の都心エリアといった超都心部は、国内外からの投資マネーが集まり続ける不動産市場の王道ゾーンです。
ここからは、都心・超都心エリアへ投資するメリットや注意すべきデメリット、そして安定した需要を見極めるための立地条件を詳しく見ていきましょう。
メリット
都心・超都心エリアに投資する最大のメリットは、資産性の高さと賃貸需要の安定感にあります。国内外の人口流入が続く大都市の中心部では、住みたいと望む入居希望者が常に豊富に存在し、物件の希少価値を保ちやすいのが特徴です。
例えば、東京23区の都心部や大阪市の主要ビジネス街周辺では、単身者や共働き世帯を中心とした賃貸需要が底堅く、退去が発生しても短期間で次の入居者が決まりやすい傾向があります。
また、売却を検討する際にも買い手がつきやすく、現金化しやすい(換金性・流動性が高い)点も都心物件の強みです。長期的に資産価値を守りながら、空室の不安を最小限に抑えて運用したい方にとって、都心エリアの安定感は大きな魅力と言えます。
デメリット
一方で、都心物件への投資におけるデメリットは、物件価格の高さと表面利回りの低さです。都心の一等地は需要が極めて高く、土地の仕入れコストや建築費も高騰しているため、どうしても購入価格が大きくなり、利回りが圧迫されます。
例えば新築区分マンションは、表面利回りが3〜4%台前半にとどまるケースもめずらしくありません。融資を活用して購入する場合、毎月の家賃収入からローンの元利返済や管理費・修繕積立金を差し引くと、手元に残る現金(キャッシュフロー)がごくわずかになったり、場合によっては持ち出しが生じたりするリスクもあります。
都心物件を検討する際は、表面的な家賃相場だけでなく、経費やローン返済を差し引いた実質的な収支をシミュレーションすることが重要です。
都心で安定需要を見極める立地条件
都心エリアの中で物件を見極めるには、交通利便性の高さと駅周辺の再開発ポテンシャルに注目することがポイントです。
同じ都心部であっても、駅からの距離や日常の暮らしやすさ、将来の街並みの変化によって、入居者から選ばれ続けるかどうかが分かれます。具体的なチェックポイントは以下の通りです。
主要ターミナル駅へのアクセス時間
例えば、新宿・渋谷・東京・品川といった主要ターミナル駅や、大阪の梅田・なんばなどへ「乗り換えなし、または1回以内で30〜40分圏内」でアクセスできる立地は、幅広い層の安定した需要があります。また、最寄り駅から徒歩5〜10分以内の物件であるかどうかも重要な基準です。
駅周辺の生活利便施設
都心で暮らす単身者や共働き世帯は、タイムパフォーマンス(時間効率)を重視します。駅からの帰り道にスーパーやコンビニ、ドラッグストア、飲食店がそろっているかといった日々の買い物や食事を短時間で済ませられる立地かどうかの確認が欠かせません。
大規模な再開発やインフラ計画
駅前複合施設の建設や新路線の開業予定があるエリアは、将来的な地価や家賃相場の下支え・上昇に期待できます。「都心であればどの物件でも安心」と過信せず、生活者の視点に立ってアクセスの良さや周辺環境について確認することが、都心エリアへの投資で成果を上げるためのポイントです。
・「物件選び」に関する記事はこちら
不動産投資で成功する物件の選び方|優良物件を見極めるポイントと現地調査のコツ
空室リスクを減らす!賃貸需要の高い立地・物件の見分け方
首都圏郊外・地方政令指定都市への投資

「都心の物件は価格が高すぎて手が出ないけれど、人口減少が進む地方で買うのは空室が心配」と悩む方は多いのではないでしょうか。そうした個人投資家にとって、現実的かつ有力な選択肢となるのが「首都圏郊外」や「地方政令指定都市」です。
市場の三極化が進む中で、これらの地域は資産性と利回りのバランスが取れた中間エリアとして独自のポジションを確立しています。ここからは、その特徴や具体的な選び方、出口戦略の考え方について詳しく見ていきましょう。
「中間エリア」としての特徴と魅力
首都圏郊外や地方政令指定都市の魅力は、インカムゲイン(家賃収入)と物件価格のバランスが最も優れていることです。都心部に比べて物件の取得価格が落ち着いている一方で、地域中核としての安定した賃貸需要が維持されています。
表面利回り6〜8%前後を維持しており、超都心のように数億円規模の自己資金を用意しなくても、自己資金や融資の枠に応じた無理のない規模から参入しやすいのが、地方政令指定都市の特徴です。
手元の資金効率を高めながら、手堅く毎月のキャッシュフローを積み上げたい方にとって、非常に扱いやすいエリアと言えるでしょう。
エリアの選び方
首都圏の郊外や地方政令指定都市のエリアで投資先を選定する際は、都市の人口規模と交通・生活インフラの集積度を見極めることが重要です。具体的には、以下の基準を目安にリサーチを進めると安心です。
人口規模と社会増減
一つの客観的な目安として「人口50万人以上、できれば100万人以上の都市圏」を選ぶことが推奨されます。あわせて自治体の統計データを確認し、転入超過(社会増)が続いているか、急激な人口流出が起きていないかをチェックしましょう。
交通インフラと再開発計画
主要ターミナル駅へ乗り換えなしで行ける鉄道路線沿線や駅前再開発が進んでいる街は、将来にわたって需要が維持される可能性が高いと言えます。対して、主要駅から離れたバス便のエリアや再開発の計画がなく駅前の空き店舗が増えているエリアは、今は入居者がいても徐々に需要が細っていくおそれがあります。
コンパクトシティ化が進んでいるか
行政が立地適正化計画などを策定し、医療や商業の機能を駅周辺に集約する都市計画を進めている場合、指定された拠点エリアから外れた地域は将来的に需要が薄れていく恐れがあります。
物件の所在地が居住誘導区域や都市機能誘導区域に含まれているかは自治体のホームページで公開されているので、購入前に確認しておきましょう。
単身者・ファミリー層のターゲット選定と生活利便性
首都圏郊外や地方政令指定都市で長期的に入居者を確保するためには、ターゲット層(単身者かファミリーか)を明確にし、その属性に合った生活利便性があるかを確認することが必要です。
都心とは異なり、郊外や地方都市では「日々の暮らしやすさ」や「間取りのゆとり」が入居の決め手になるからです。例えば、以下のような視点で物件周辺の環境をチェックしてみましょう。
ファミリー層を狙う場合
2〜3LDKなどの間取りは入居者が入ると居住期間が長く、賃貸経営が安定しやすいメリットがあります。周辺にスーパーやドラッグストアだけでなく、保育園・小中学校、小児科クリニック、公園などが徒歩圏にあるかどうかを確認しましょう。
単身者層を狙う場合
郊外や地方の単身者向け物件では、都心のような狭小ワンルーム(15㎡前後)は敬遠されやすく、20〜25㎡以上の広さやバストイレ別、室内洗濯機置き場などの設備が求められます。また、車社会のエリアであれば「敷地内または近隣の駐車場確保」が必須条件です。
出口戦略の設計がより重要に
首都圏郊外や地方政令指定都市への投資では、物件購入前の段階から売却(出口戦略)を見据えておくことが、特に重要です。
都心の一等地と比べると、郊外では物件売却の段階で買い手の絶対数が限られます。このため、保有期間中のインカムゲインだけでなく、利益を残して手放せるかどうかが最終的な投資の成否を分けることになります。
そのため、エリアの規模に対して物件価格が大きすぎないか(例えば地方中核都市で流動性を保ちやすい5,000万〜1億円前後の規模に抑えるなど)や、築年数が経過しても土地値が残る構造か・新耐震基準を満たしているかといった売却時の評価基準を事前にシミュレーションしておく必要があります。
・「出口戦略」に関する記事はこちら
不動産投資の出口戦略とは? 売却・相続・法人化、適切な出口を見極めるポイント
地方投資の可能性と限界
「物件価格が安く、表面利回りが10%を超えるような地方物件で、一気にキャッシュフローを作りたい」と考える方は少なくありません。
自己資金が限られている段階において、地方の高利回り物件は資産規模を拡大するための選択肢になり得ます。しかし、三極化が進む現在の不動産市場において、地方投資は大きなリターンが得られる可能性がある反面、立地選定を誤ると出口を失うリスクと隣り合わせです。
ここからは、地方物件のリスクや、選別すべき街の条件、そして安全に撤退・運用するための見極めポイントについて解説します。
高利回りの裏にあるリスク
地方投資を検討する際は、高利回りの裏に賃貸需要の弱さと換金性の低さが織り込まれている点を理解しておく必要があります。地方の物件価格が割安なのは、将来的な空室の発生や売却難を懸念する投資家が多く、価格を下げなければ買い手がつかないためです。
いくら高利回りであっても、一度退去が出ると数カ月〜半年以上次の入居者が決まらないようであれば、年間の実質的な収入は表面利回りから大きく目減りします。空室期間中もローンの返済や共用部の電気代・清掃代といった維持管理費は発生し続けるため、赤字が続いて資金繰りに窮する事態も考えられます。
また、いざ手放そうとした際にも、融資を出す金融機関が限られることから、希望価格での売却が難航するケースも少なくありません。
・「地方の不動産投資」に関する記事はこちら
地方の不動産投資は儲かる? 都市部と比較と成功するポイント
地方の不動産投資はアリ?地方物件の可能性と成功ポイント
人口動態で見る「選んでいい地方」の条件
地方エリアで安定した賃貸経営を成立させるためには、一定以上の都市規模があって、人口の社会増(転入)が起きているか確認することが重要です。
全国的な人口減少局面にあっても、周辺自治体から人や機能が集まり続ける拠点都市であれば、長期にわたって賃貸需要が維持されます。具体的な選定基準として、以下の項目を目安に確認してみましょう。
人口規模のボーダーライン
一つの客観的な目安として「人口20万人以上、できれば30万人以上の都市圏」を対象にすることが推奨されます。
住民基本台帳の社会増減データ
各自治体が公表している人口統計を確認し、若い世代を中心に転入超過(社会増)が続いているか、あるいは転出超過のペースが緩やかであるかを調べます。
立地適正化計画とコンパクトシティ化
見ているエリアが、行政が策定する「居住誘導区域」や「都市機能誘導区域」の内側にあるかを確認してみましょう。指定区域外の郊外エリアでは、将来的に生活インフラの維持が困難になり、賃貸需要が急速に衰退する恐れもあります。
撤退できるエリアを見極める方法
地方投資で失敗を避けるためには、物件の購入時点で「最終的に利益を残して撤退(売却)できるか」を見極めることが必要です。
地方都市は都心部に比べて不動産の流動性が低いため、都市の規模に見合わない過大な物件を抱えると、売りたい時に売れなくなる恐れがあります。出口を見据えた選定では、以下のポイントを意識してください。
都市規模と物件価格のバランス
例えば、人口20〜30万人前後の地方中核都市で投資を行う場合、10億円規模の大規模RCマンションを一般投資家が売却するのは難しいケースが多いと考えられます。一方で、5,000万〜1億円前後の一棟アパートや小規模マンションであれば、地元の富裕層や個人投資家が手を出しやすい価格帯であるため、売却時の流動性を保ちやすくなります。
土地値(積算評価)と建物の構造
建物が老朽化しても土地としての資産価値が残る物件や、新耐震基準を満たしている物件は、金融機関が積算評価で価値を認めやすく、次の買い手が融資を引きやすくなります。買い手が融資を受けられる物件かどうかは、地方での売却のしやすさを左右するため、購入時点で確認しておきたい点です。
・「積算価格」に関する記事はこちら
積算価格とは?実勢価格との違いや計算方法をわかりやすく解説
地域密着型の優秀な管理会社の存在
遠隔地から自主管理を行うことは現実的ではないため、現地で入居者を集める力があり、トラブル対応にも慣れた管理会社を確保できるかどうかが重要になります。客付けに強い管理会社がいるかどうかは、保有期間中の稼働率だけでなく、次の買い手が安心して引き継げるかという出口の面でも大きな差になります。
・「管理会社」に関する記事はこちら
不動産投資の賃貸管理会社の選び方|管理委託のメリット・デメリットも解説
自然災害リスクと賃貸需要依存の回避
地方物件の選定においてもう一つ見ておきたいのが、自然災害のリスクと賃貸需要が特定の施設に偏っていないかという点です。どちらも投資家の経営努力ではコントロールできない外部要因であり、購入後に対処するのは難しいものです。判断の前に、以下の2点をリサーチしておきましょう。
ハザードマップによる災害危険度の確認
ハザードマップポータルサイトや各自治体の防災マップなどを活用し、洪水浸水想定区域、土砂災害警戒区域、津波浸水想定区域、液状化リスクなどを確認しましょう。
ただし、2026年の夏に千葉県で起きた豪雨災害のように、ハザードマップで危険とされていないエリアでも水害が起こる可能性もあります。地図上の色分けだけで安心せず、周辺より土地が高い場所にあるか、近くに川や崖がないかといった立地そのものも、現地で確かめておくと安心です。
・「災害リスク」に関する記事はこちら
不動産投資と火災保険・地震保険の正しい付き合い方とは?リスクマネジメントのコツ
単一の大学・企業・大規模工場などへの依存度チェック
特定の大学の学生や単一企業の大規模工場で働く従業員だけに頼って賃貸需要が成り立っているエリアは要注意です。
仮にその大学キャンパスが都心へ移転したり、工場が閉鎖・撤退したりした場合、街全体の賃貸需要が一気に無くなってしまう恐れがあります。少子化の流れもあって、現に大学のキャンパスが都心へ統合移転することも多くなっています。
複数の企業や商業施設、医療機関が分散して存在し、需要の根拠が多角化されている立地を選ぶことが重要です。
資金規模別・目的別のエリア選びの考え方
ここまで解説したように、超都心・郊外・地方の各エリアにはそれぞれ異なる強みと注意点があります。
実際の物件選びにおいては、世間の評判や利回りの数字だけに惑わされず、「自分自身が不動産投資を通じて何を実現したいのか」という軸を明確に定めることが重要です。
ここからは、投資スタイルや資金状況、さらには金利環境の変化に合わせた実践的なエリア選定の考え方を整理していきましょう。
資産保全を重視するなら
インフレから資産価値を守り、長期的な保全と安定運用を最優先にする場合は、超都心または首都圏主要エリアの一等地を選ぶのが最も手堅いアプローチです。国内外からの人口流入や投資マネーが集まり続けるエリアは、景気変動の影響を受けにくく、物件価格や賃料の下落リスクが比較的小さくなります。
例えば、東京23区の都心部や、大阪市中心部の駅近物件は、利回りこそ低いものの、退去者が出ても比較的短期間で次の入居者が決まるでしょう。多めに自己資金を投じて借入比率を抑えながら保有すれば、空室に悩まされることなく、将来売却する際にもスムーズに買い手を見つけられます。
キャッシュフローを重視するなら
毎月の手取り収入(キャッシュフロー)を厚くして早めに資産規模を拡大していきたい場合は、首都圏郊外や地方政令指定都市の生活利便エリアが狙い目になります。物件価格が都心ほど高騰しておらず、実需に裏付けられた安定した家賃収入を得ることで、高い投資効率(イールドギャップ)を確保できるためです。
地方政令指定都市(例えば札幌市、仙台市、広島市、福岡市など)や、首都圏郊外の主要ターミナル駅周辺であれば、表面利回り6〜8%前後の物件を見つけることもできるでしょう。自己資金を効率的に回転させながら、給与所得以外の収入の柱を作りたい方にとっては、地方都市は相性の良い選択肢と言えます。
金利上昇リスクとエリア選定はセットで考える
2026年以降の不動産投資においては、エリア選びと「金利上昇リスクへの耐性」を切り離して考えることはできません。融資を活用して物件を購入する場合、借入金利が上昇すると毎月の返済額が増加し、手取りキャッシュフローを直接圧迫するためです。
例えば、3%以下など利回りが著しく低い物件をフルローンに近い形で取得していると、金利が1%上がるだけで収支がマイナス(赤字)に転落してしまうリスクがあります。
一方で、金利上昇のリスクをケアするためには、以下2つの視点が必要です。
家賃を引き上げられるエリアか
物価上昇に合わせて賃料を改定しやすい超都心部や、再開発によって街の魅力が高まっているエリアであれば、金利上昇による返済増を家賃収入の増加で吸収しやすくなります。過去数年の家賃相場が上昇傾向にあるか、周辺で新築の供給が過剰になっていないかを確認しておきましょう。
十分な利回り差(イールドギャップ)を確保できるエリアか
郊外や地方中核都市のように利回り6%以上を確保できるエリアであれば、金利が多少上昇しても黒字収支を維持しやすいでしょう。購入前に金利が1〜2%上がった場合の返済額を試算し、それでも手元に現金が残るかを確認しておくと安心です。
・「金利」に関する記事はこちら
不動産投資ローンの金利相場はどれくらい?金利タイプによる返済額を比較
金融機関の融資評価・エリア制限を踏まえた実践的アプローチ
エリア選びで見落とされがちなのが、金融機関の側にも「融資できるエリア」と「評価しやすい物件」の基準があるという点です。
地方銀行や信用金庫、信用組合の多くは融資対象のエリアにルールを設けており、投資家の居住地と物件の所在地によって、使える金融機関が限られることもめずらしくありません。物件を探し始める前に、以下の2点を把握しておきましょう。
金融機関の営業エリアの確認
信用金庫や信用組合は、法律上、営業エリア内に住所や事業所、勤務先がある人を会員として融資する仕組みになっています。あわせて、購入する物件も営業エリア内にあることを条件とする運用が一般的です。
地方銀行にこうした法律上の制約はありませんが、居住地と物件の双方が営業エリア内にあることを融資の条件とするケースが多く見られます。このため、まずは自宅から片道2時間圏内など、日常的に足を運べる範囲で物件を探すのが現実的です。
自宅から離れた地方都市や郊外の物件を狙う場合は、日本政策金融公庫や全国に対応している一部の銀行、あるいは提携ローンを持つ不動産会社を通じて融資を受けるルートを検討することになります。
エリアによって異なる物件の評価軸
金融機関が融資額を決める際の見方も、エリアによって変わります。
地方物件では土地の積算価値が重視されやすい一方、都心物件ではどの程度の家賃を稼げるかという収益力が重視される傾向があります。自分が狙うエリアで金融機関がどこを見ているかを知っておくと、物件の絞り込みと融資の相談を同時に進めやすくなります。
・「融資」に関する記事はこちら
不動産投資ローンの種類と選び方|アパートローン・プロパーローン・ノンバンクの違いとは?
まとめ
不動産市場の三極化が進む中で、投資エリアの選定は「どこが一番儲かるか」ではなく「どこが自身の目的や資金規模に合っているか」で判断することが重要です。資産保全や流動性を最優先するなら超都心部、手堅いキャッシュフローと価格のバランスを狙うなら首都圏郊外や地方政令指定都市が有力な候補となります。
また、利回りの高さだけで地方を選ぶのではなく、人口動態や生活利便性、自然災害リスク、金利上昇への耐性まで見極めることが必要です。まずは自身の投資方針を明確にしたうえで、客観的なデータに基づき納得のいくエリア選びを進めていきましょう。

不動産投資用物件なら東急リバブルにお任せ下さい。
投資用マンション・投資用アパート・ビル購入など、最新の投資用不動産情報をお届けします。
ワンポイントアドバイス
エリア選びで迷った際は、表面的な利回りだけでなく「自分が生活者として住みたいか」「自宅から片道2時間以内で通えるか」という視点で考えてみてください。実際に物件の現地を訪れ、スーパーの有無や夜道の明るさといった、生活動線上の特徴を肌で確かめることが、データには表れない賃貸需要の強さを見極めるための確実な方法です。まずは自身の生活圏や、地縁のあるエリアから優先して検討してみましょう。
この記事のポイント
Q. 不動産市場の「三極化」とは何ですか?
A.超都心、首都圏郊外・地方政令指定都市、一般地方都市の3つで、地価や利回り、賃貸需要の動きが大きく乖離している状況を指します。詳しくは「2026年の不動産市場『三極化』とは?」をご覧ください。
Q. 超都心エリアの物件の魅力は?
A. 資産性の高さと賃貸需要の安定感が強みで、資産保全や流動性を重視する方に向いています。一方で表面利回りが3〜4%台にとどまることも多く、融資を使う場合は実質的な収支のシミュレーションが欠かせません。詳しくは「都心・超都心エリアへの投資」をご覧ください。
Q.首都圏郊外や地方政令指定都市を選ぶ際、何を確認すればよいですか?
A. 人口規模と社会増減、主要駅へのアクセスや再開発計画、立地適正化計画の誘導区域に入っているかが主な確認項目です。詳しくは「首都圏郊外・地方政令指定都市への投資」をご覧ください。
Q. 地方の高利回り物件は避けたほうがよいですか?
A.一概には言えませんが、高利回りの裏には空室リスクと売却しにくさが織り込まれています。一定の都市規模があり人口の社会増が続いているか、ハザードマップ上のリスクや特定の大学・工場への需要依存がないかなどを確認したうえで判断しましょう。詳しくは「地方投資の可能性と限界」をご覧ください。
Q.金利上昇はエリア選びにどう関係しますか?
A. 利回りの低い物件をフルローンに近い形で買うと、金利上昇で赤字に転じるおそれがあるため、家賃を上げやすいか、十分な利回り差を確保できるかを見ておく必要があります。詳しくは「資金規模別・目的別のエリア選びの考え方」をご覧ください。
 ライター:秦創平
投資物件収益ランキング

