相続対策に不動産投資を活用する方法|相続税の節税と資産承継を両立するポイント
ざっくり要約!
- 相続評価額の圧縮と債務控除などが節税のポイント
- 物件選びの際は節税額だけでなく賃貸需要や遺産分割のしやすさを考える
- 過度な節税は税務署の指摘を招くため、専門家への相談が重要
将来の相続税負担を軽減し、家族へ円滑に資産を引き継ぐ有効な手段として、不動産投資が注目を集めています。
現預金に比べて相続税評価額を大きく圧縮できる一方、「具体的にどのような仕組みで節税になるのか」「どのような物件を選べば失敗しないのか」と疑問を持つ方も多いのではないでしょうか。
不動産を活用した相続対策を成功させるには、単なる節税効果だけでなく、運用の収益性や遺産分割のしやすさ、最新の税制リスクまで見据えた総合的な判断が欠かせません。
この記事では、不動産投資が相続対策に有効な理由や具体的なシミュレーション、適した物件タイプから失敗を防ぐ注意点まで解説します。
なぜ不動産投資は相続対策になるのか
「将来、家族に多額の相続税負担を残してしまうのではないか」「手元の資産をできる限り目減りさせずに引き継ぎたい」と考える方は少なくありません。
不動産投資が有効な相続対策として活用されるのは、保有する資産の「実質的な価値」を保ちながら、税金計算上の「評価額」を合法的に大きく引き下げられるからです。
最初に、なぜ現金を不動産に換えて賃貸運用することで節税につながるのか、その根底にある仕組みを解説します。
相続税における不動産の評価額の仕組み
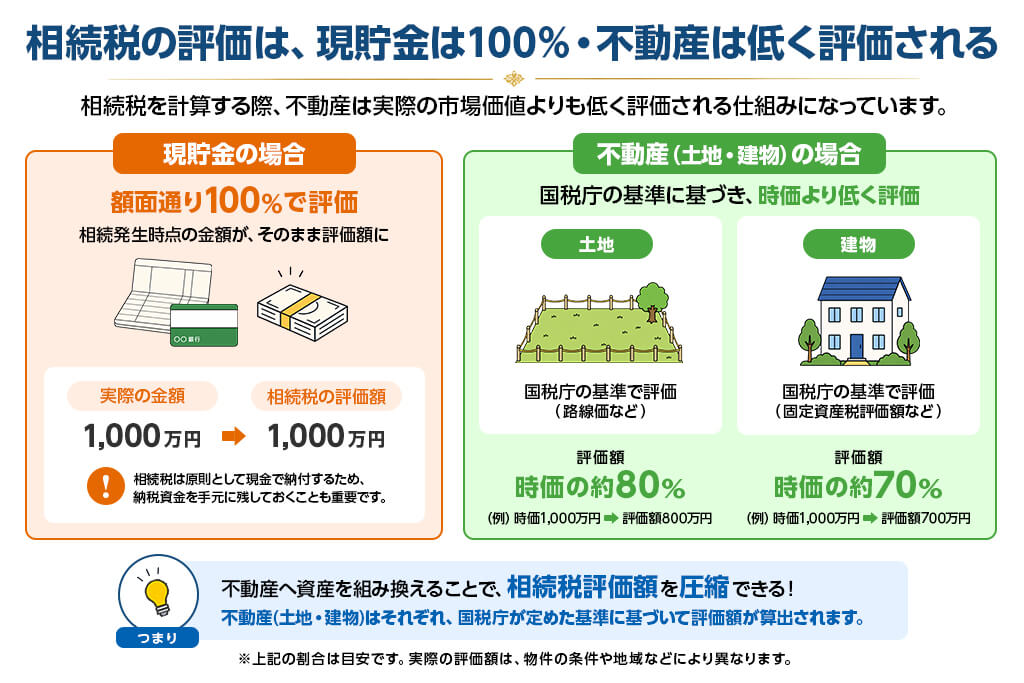
相続税を計算する際、不動産は実際の市場価値(時価)よりも低く評価される仕組みになっています。現預金は「額面通り100%」で評価されますが、不動産は土地・建物それぞれ国税庁が定めた基準(路線価や固定資産税評価額)に基づいて評価額が算出されるためです。
さらに、その不動産を第三者に賃貸している場合は「所有者が自由に使えない制約」が考慮されるため、自己使用の場合(自用地)よりも評価額がさらに減額されます。
具体的な仕組みは以下の通りです。
土地の評価(貸家建付地)
土地は基本的に路線価などに基づいて評価されます。なお、更地の状態でも時価の約8割程度が目安です。さらに、アパートやマンションを建てて人に貸している土地(貸家建付地)は、借地権割合や借家権割合、賃貸割合が考慮され、更地の評価額からおおむね2割前後減額されます。
建物の評価(貸家)
建物は建築費や時価ではなく「固定資産税評価額(時価の約5〜7割程度)」が評価の基準です。人に貸し出している場合は、そこから借家権割合(全国一律30%)と賃貸割合が差し引かれるため、実勢価格の半分前後の評価額まで下がります。
細かな計算式をすべて暗記する必要はありません。「不動産を購入して第三者に賃貸することで、税務上の評価額が実勢価格の半分近くまで下がる」という基本概念を押さえておきましょう。
現金・金融資産と比べた節税効果
手元にある現金や株式などの金融資産を賃貸用不動産へ組み換えれば、相続税の負担を大幅に軽減できます。現金や預貯金、有価証券などは、相続が発生した時点の金額・時価がそのまま100%課税対象となる一方、不動産へ組み換えることで課税対象となる評価額を大きく圧縮できるためです。
たとえば、1億円の現金をそのまま子どもに相続させた場合、当然ながら「1億円」に対して相続税が課税されます。しかし、その1億円で賃貸用のマンションを購入した場合、土地・建物の評価減や賃貸割合による控除が重なり、相続税評価額は4,000万〜5,000万円程度まで圧縮されるケースがあります。
1億円相当の不動産から生まれる家賃収入や将来の売却価値を損なわずに、課税対象額を半分近くまで抑制可能です。結果的に、手元に残る資産総額に大きな差が生まれます。金融資産の一部を不動産へ組み換えておくことは、相続対策として効果的な選択肢です。
借入金(ローン)活用による債務控除の効果
金融機関のアパートローンなどを活用して不動産投資を行うと、さらに相続税を圧縮できます。相続税の計算には、亡くなった方の財産から、借入金などのマイナスの財産を全額差し引く「債務控除」という制度があるためです。
ただし、借入そのものに節税効果があるわけではない点には注意が必要です。借入額と同じだけの資産が手元に加わるため、それだけでは課税財産は減りません。
あくまで、借りた資金を相続税評価額の低い不動産に変えることで、債務控除との差額分だけ財産を圧縮できる仕組みです。手元の現金を温存したまま対策を進められるため、相続発生時の納税資金を確保しやすくなるメリットもあります。
小規模宅地等の特例とは?
賃貸不動産の敷地には「小規模宅地等の特例(貸付事業用宅地等)」を適用できる場合があり、土地の相続税評価額をさらに50%減額できる可能性があります。この特例は、被相続人が行っていた賃貸事業などを相続人が引き継ぎ、事業を安定して継続できるよう、税負担を軽減する制度です。
アパートやマンション、駐車場(アスファルト舗装などの構築物があるもの)の敷地として利用されている土地(貸付事業用宅地等)について、最大200㎡までの面積を上限として、相続税評価額を「50%減額」できます。前述の「貸家建付地」としての評価減を行った後の金額から、さらに半分に減額されるため、都市部などの地価が高いエリアほど、効果は大きくなります。
ただし、特例の適用にあたっては「相続開始前3年以内に新たに賃貸事業を始めた土地は原則として対象外」という要件や、相続税の申告期限まで事業と保有を継続していることなどの条件に注意が必要です。
不動産投資による相続税評価額の圧縮計算例
不動産投資をすることで、現金のまま保有する場合と比べて相続税評価額をどれほど圧縮できるのか、具体的なイメージを掴むために試算してみましょう。
架空のモデルケース:手元の現金1億円を賃貸アパートへ組み換えた場合
40〜50代の資産家Aさんが、手元にある現金1億円を活用して「土地5,000万円・建物5,000万円」の新築賃貸アパート(敷地面積200㎡・満室稼働)を購入したケースを想定します。
〇現金のまま保有していた場合
- 相続税評価額:1億円(額面通り100%)
〇賃貸アパートへ組み換えた場合(不動産評価+賃貸割合)
- 土地(自用地評価80%×貸家建付地80%):約3,200万円
- 建物(固定資産税評価60%×借家権割合70%):約2,100万円
- 不動産の合計評価額:約5,300万円(この時点で約47%減)
小規模宅地等の特例(貸付事業用宅地等)を適用した場合
- 土地評価額(3,200万円×50%減):1,600万円
- 建物評価額:2,100万円
最終的な相続税評価額:約3,700万円
| 保有の仕方 | 相続税評価額 | 評価圧縮幅 |
|---|---|---|
| 現金1億円のまま | 1億円 | 基準(+-0円) |
| 賃貸アパート購入後 | 約5,300万円 | ▲4,700万円 |
| 特例適用後 | 約3,700万円 | ▲6,300万円 |
このように、現金を賃貸不動産に組み換えることで、評価額を当初の4割弱(約63%圧縮)まで抑えられる計算になります。
相続対策に向いている不動産は?

一口に不動産といっても、一棟全体を所有するアパート・マンションから、手軽に始められる区分マンション、少額から投資できる小口化商品、さらには自宅まで、選択肢は多岐にわたります。
それぞれ節税効果の大きさや運用のしやすさ、遺産分割のしやすさが異なるため、ご自身の保有資産規模やご家族構成(相続人の人数)に合わせて選ぶことが大切です。
ここからは、相続対策として代表的な4つの不動産タイプについて、それぞれの特徴と向いているケースを解説します。
一棟マンション・アパート
まとまった現預金を保有しており、大きな節税効果と長期的な家賃収入を同時に得たい方には「一棟マンション・アパート」への投資が向いています。土地と建物の両方を丸ごと取得するため、資産の組み換え規模が大きくなり、相続税評価額の圧縮幅が大きくなるからです。
また、複数の部屋を同時に賃貸するため、仮に1室が空室になっても他の部屋の家賃収入でカバー可能です。結果的に収入が途絶えにくくなるというメリットもあります。ただし、一棟物件は高額で物理的に分割しにくいため、相続人が複数いる場合は、相続争いにつながることもある点に要注意です。
また、建物の維持修繕や管理の負担も大きいため、将来物件を引き継ぐ家族の意向も踏まえて検討することが重要になります。
区分マンション
相続人が複数いる場合や、まずは手頃な予算から手堅く相続対策を始めたい場合には、「区分マンション(ワンルームマンション・タワーマンション)」が適しています。
建物全体の敷地を戸数で割るため1戸あたりの土地持分面積が小さく、時価に対して相続税評価額を低く抑えやすい点が、区分マンションのメリットです。さらに、1戸単位で所有できるため、一棟物件のように「1つの大きな資産を共有名義にする」リスクを避け、相続人ごとに独立して所有・売却しやすいという強みがあります。ただし、複数戸を所有して分ける場合でも物件ごとの立地や評価額に差が生じるため、完全な等分が難しい点には留意が必要です。
また、日常の建物管理はマンションの管理会社が行うため、戸建物件との比較では相続人の管理負担が少ない点も魅力の一つです。
なお、タワーマンションについては2024年の税制改正により評価方法が見直され、以前のような極端な評価圧縮は難しくなりましたが、都心・駅近の優良物件であれば依然として流動性(売りやすさ)や賃貸需要の高さにおいて優れた強みがあります。
「遺産分割のしやすさ」と「将来の売却しやすさ」を重視しながら、無理のない規模で対策を進めたい方に最適な手法です。
不動産小口投資商品
1,000万円前後の資金から都心一等地の優良不動産に投資し、複数人の相続人がいる場合でも公平かつスムーズに分け合いたいとお考えの方には「不動産小口投資商品」が向いています。不動産特定共同事業法に基づく「任意組合型」の小口化商品は、都心の大型ビルや商業施設などの優良不動産を、一口単位(例:1口100万〜500万円程度)から複数人で共同所有する仕組みです。
J-REITなどの有価証券とは異なり、不動産小口投資商品は、税法上「現物不動産の実物持分」として扱われます。路線価や固定資産税評価額をベースとして評価されるため、相続税の評価額が大幅に下がる点が特徴的です。
例えば、都心にある数十億円規模のオフィスビルを個人で購入するのは困難ですが、小口化商品であれば手元の予算に合わせて数口分だけ購入できます。
さらに、一口単位で複数の相続人へ均等に分配したり、年間の贈与税非課税枠(暦年贈与)を活用して生前贈与したりすることも容易です。物件の運用やテナント管理、大規模修繕の手続きは全てプロの事業者が行うため、オーナーやその家族に管理の手間がかかる心配もありません。
現物不動産が持つ「評価額圧縮のメリット」と、金融商品のような「小回りの利く分けやすさ・管理の手軽さ」を両立させたい方にとっては、合理的な選択肢と言えます。
・「少額不動産投資」に関する記事はこちら
少額不動産投資とは? 初心者にもおすすめな4つの投資のメリット・デメリット
・東急リバブルの不動産小口投資
自宅
見落としがちなポイントですが、自宅(居住用不動産)を活用した相続対策も有効です。
自宅の敷地には、相続税の大幅な軽減制度である「小規模宅地等の特例(特定居住用宅地等)」が用意されています。
一定の要件を満たせば、最大330㎡までを対象として、土地の相続税評価額を80%減額可能です。特例の適用によって相続税評価額(課税対象額)が基礎控除の範囲内に収まり、相続税の支払いが不要になることもめずらしくありません。
ただし、同居要件や相続後の居住・保有継続要件など、特例の適用には複数のルールが定められています。将来的に自宅の売却や建て替え、二世帯住宅への変更などを考えている場合は、特例が使えるかどうか要確認です。
相続対策を兼ねた物件選びのポイント
相続対策として不動産投資を検討する際、どうしても「相続税評価額がどれだけ下がるか」という目先の圧縮効果ばかりに注目してしまいがちです。しかし、節税メリットだけでなく、賃貸事業としての安定性や相続時の分けやすさ、適切な管理状態が保たれているかといったことなどもポイントになります。
ここからは、相続対策として不動産投資をする際に、物件選びで必ず押さえておきたいポイントを解説します。
節税だけでなく持続可能性も考慮する
相続対策を兼ねた物件選びでは、目先の節税効果にとらわれず、将来にわたって黒字経営を維持できる「事業としての持続可能性(収益性と流動性)」を考慮することが重要です。相続税評価額を大きく引き下げられたとしても、空室が続いて赤字経営に陥ったり、将来手放す際に買い手がつかなかったりしては、相続した家族の生活資金を圧迫してしまいます。
節税効果は、あくまで「安定した賃貸経営が成り立つ優良な不動産」を購入して初めて活きる副次的な恩恵です。家族に収益基盤を残すためにも、立地条件や実質利回りを見極め、長期的に運用できる物件を選びましょう。
分割のしやすさにも配慮する
複数の相続人がいる家庭では、将来の遺産分割協議で不公平感やトラブルが生じないよう「分割のしやすさ(分けやすさ)」に配慮して物件を選ぶことが不可欠です。
現金や預貯金とは異なり、現物不動産は1円単位で物理的に切り分けるのが困難です。特定の相続人に財産が偏ってしまったり、不本意な共有名義にして関係性を悪化させてしまったりするケースも少なくありません。
大切な家族が相続をきっかけに揉めてしまう事態を避けるためにも、家族の構成や将来の生活設計に合わせ、柔軟に分け合える物件タイプを選定しておくことがポイントになります。相続人が複数いる場合は「都心の区分マンションを2戸購入して1戸ずつ分ける」手法や、1口数百万円単位から均等に分けられる「不動産小口化商品」を組み合わせるなど、分割しやすさも考慮するようにしましょう。
調査・修繕の履歴を残しておく
物件を取得・保有する際は、過去の建物調査結果や定期的な点検・修繕の履歴をしっかりと管理し、書類として確実に記録を残しておくことが大切です。
例えば、外壁塗装や屋上防水、給排水管の更新、各部屋の原状回復工事といった履歴が整理されていれば、物件を引き継いだ家族が「いつ・どの部分に・どれくらいの修繕費用が必要になるか」を事前に予測できます。
また、将来的に物件を売却して現金化するとしても、点検や修繕の履歴が明確な物件は金融機関からの融資審査が通りやすく、買主に安心感を与えられるため、楽に売却を進められるでしょう。
不動産を使った相続対策の注意点
不動産投資は相続税の評価額を圧縮するためには有効な手段ですが、メリットばかりに注目していると、思わぬ落とし穴にはまってしまいます。
特に「良かれと思って対策したのに、税務署から否認されて追徴課税を受けてしまった」「残された家族の間で相続争いが起きてしまった」という事態は、何としても避けたいところです。
ここからは、不動産を活用した相続対策を進める上で必ず知っておくべき4つのリスクと、その具体的な回避策について解説します。
「行き過ぎた節税」への規制・改正の動向
不動産を活用した相続対策を行う際は、国税当局による「行き過ぎた節税」への規制や税制改正の動向を常に把握しておく必要があります。
実勢価格と相続税評価額の大きな乖離を利用した節税スキームに対しては、ルールの見直しが進んでいるほか、経済合理性を欠くあからさまな租税回避行為とみなされた場合には、税務署から評価方法を否認されるリスクがあるためです。
例えば、かつて富裕層の間で盛んに行われていた「タワマン節税」は、高層階の実勢価格に対して敷地権割合(土地持分)が極めて小さく、評価額が著しく低くなる仕組みを利用したものでした。
しかし、2024年(令和6年)1月の税制改正により評価方法が見直され、市場価格と相続税評価額の乖離率に応じて評価額が市場価格の最低60%に達するよう補正計算が導入され、過度な節税は制限されました。
さらに、国税庁の「財産評価基本通達6項(総則6項)」にも要注意です。これは「通達に定められた評価方法によることが著しく不適当と認められる場合、別の評価方法を適用できる」とする規定です。
高齢になってからの多額の借入や、相続直前の駆け込み購入・相続直後の短期売却など、明らかに節税のみを主目的とした取引については、通達通りの低額評価が否認されて追徴課税となった判例もあります。
加えて、小規模宅地等の特例(貸付事業用宅地等)における「相続開始前3年以内に貸付を始めた土地は原則除外される」といった期間制限(3年縛り)など、駆け込み防止のルールも整備されています。
不動産投資はあくまで健全な資産運用として行い、購入時期や資金計画については事前に相続税に詳しい税理士へ相談しながら慎重に進めることが大切です。
納税資金不足
不動産投資で相続対策を進める際は、手元に残す現金のバランスを慎重に見極め、納税資金不足(キャッシュショート)に陥らないよう計画する必要があります。相続税は原則として「相続の開始があったことを知った日の翌日から10か月以内」に「現金で一括納付」しなければなりません。
このため、資産の大部分を不動産に換えてしまうと、納税のための現金が手元に残らないリスクが出てきます。
納税資金を用意するため物件を売ろうとしても、不動産は売却して現金化するまでに一定の時間(数か月から半年以上)が必要です。申告期限に追われた結果、相場より大幅に安い価格で買い叩かれてしまう恐れもあります。
節税効果を最大化しようと過度に不動産へ偏らせるのではなく、将来の相続税見込額をあらかじめ試算し、納税用として十分な現金を残しておくか、家賃収入を着実に蓄積しておくなど、余裕を持った資金計画を立てることが重要です。
相続人の「共有」のリスク
一つの不動産を複数の相続人で分け合う際、安易に「共有名義」で相続させることは、将来の深刻なトラブルにつながるため極力避けるべきです。不動産を共有名義にすると、日々の管理方針や入居条件の決定はもちろん、将来の大規模修繕や売却、賃貸借契約の締結などを行う際に「共有者全員の合意」が必要となります。
例えば、一棟アパートを兄弟2人で半分ずつの共有持分で引き継いだ場合、修繕などに関する意見の対立から身動きが取れなくなるケースも想定されます。年月が経ち、共有者である兄弟が亡くなって次の世代(子どもたちや甥・姪)へと相続が重なると、共有者の人数がさらに増えることになります。
面識のない親族間で連絡すら取れず、売ることも直すこともできない「塩漬け不動産」になってしまうケースもめずらしくありません。相続人が複数いる場合は、事前に区分マンションを複数戸用意する、あるいは一口単位で均等に分け合える「不動産小口化商品」を活用するなど、分割しやすい資産構成を整えておくことが大切です。
生前贈与や遺言書の作成による「争族」防止策
不動産を活用した相続対策を円満に完了させるためには、物件の取得と並行して「生前贈与」や「遺言書の作成」といった法的な対策も組み合わせるのが効果的です。被相続人(資産を持つ方)の明確な意思を公的な書面で残し、生前のうちから計画的に資産を移転しておくことで、遺産分割協議における相続人間の不公平感や「争族(相続トラブル)」を未然に防げます。
法的に効力のある遺言書を作成し「どの不動産を誰に引き継ぐか」をあらかじめ指定しておけば、被相続人が亡くなった後に遺産分割協議を行う必要がなくなります。また、不動産から生じる家賃収入をそのまま親の口座に貯め続けると将来の相続税課税対象が増えるため要注意です。
また、年間の基礎控除を活用した「暦年贈与」や「相続時精算課税制度」を利用し、生前のうちから子どもへ計画的に資金を移転しておけば、相続財産の増加を抑えつつ、子どもの将来の納税資金を無理なく準備することも可能です。
まとめ
不動産投資は、資産の実質的な価値を守りながら相続税評価額を大きく圧縮するために有効な手段です。
不動産を活用した相続対策を成功させる鍵は「長期的に黒字経営を維持できる持続可能性」「将来の遺産分割トラブル(争族)を防ぐ分けやすさ」「納税資金用の現金を残す資金計画」の3つのバランスを保つことにあります。
最適な相続税対策は、保有する資産の内訳や家族の構成によって大きく異なります。まずは自分の資産状況を正確に把握した上で、相続税に詳しい税理士などの専門家に相談し、安心できる資産承継プランを組み立てていきましょう。

不動産投資用物件なら東急リバブルにお任せ下さい。
投資用マンション・投資用アパート・ビル購入など、最新の投資用不動産情報をお届けします。
ワンポイントアドバイス
相続対策というと税金や物件選びの数字に目が行きがちです。しかし、成功のポイントは「家族との対話」にあります。どんなに良い物件を選んでも、親の意図や子どもの将来に対する想いなどが共有されていないと、引き継ぐ側の不安につながるものです。「なぜこの不動産を選んだのか、どう活用してほしいのか」を生前のうちから伝えておくことこそが、数字以上の安心を次世代へ届ける一番の対策になります。
この記事のポイント
Q. なぜ不動産投資が相続対策になるのですか?
A.現預金が額面通り100%で課税されるのに対し、賃貸不動産は貸家建付地や貸家としての評価減が適用され、相続税評価額を実勢価格の半分前後まで圧縮できるためです。借入金の債務控除や小規模宅地等の特例も組み合わせられます。詳しくは「なぜ不動産投資は相続対策になるのか」をご覧ください。
Q. 不動産投資でどれくらい相続税評価額を圧縮できますか?
A. 件や条件によりますが、現金を賃貸不動産に組み換えることで、評価額を実勢価格の半分前後まで抑えられるケースがあります。小規模宅地等の特例を適用できれば、さらに圧縮できる可能性もあります。詳しくは「不動産投資による相続税評価額の圧縮計算例」をご覧ください。
Q.相続対策にはどのような不動産が向いていますか?
A. 大きな節税効果を狙うなら一棟マンション・アパート、分けやすさを重視するなら区分マンションや不動産小口化商品が候補になります。資産規模や相続人の人数に合わせて、遺産分割のしやすさも考慮して選ぶことが大切です。詳しくは「相続対策に向いている不動産は?」をご覧ください。
Q. 相続税対策としての不動産購入にはどのようなリスクがありますか?
A.相続直前の駆け込み購入など、節税のみを目的とした取引は税務署から評価を否認され、追徴課税となった判例があります。2024年にはタワーマンションの評価方法も見直されており、行き過ぎた節税への規制は強まっています。詳しくは「不動産を使った相続対策の注意点」をご覧ください。
Q.相続対策で不動産を購入する際に気をつけることは何ですか?
A. 資産の大部分を不動産に換えると、現金一括納付が原則の相続税を払えなくなる恐れがあるため、納税資金を手元に残す資金計画が大切です。共有名義を避けた分割しやすい資産構成や、遺言書の作成もあわせて検討しましょう。詳しくは「不動産を使った相続対策の注意点」をご覧ください。
 ライター:秦創平
投資物件収益ランキング

