30代・40代から始める不動産投資|年代別の資産形成プランと押さえるべきポイント
ざっくり要約!
- 30代は長期融資による時間的余裕、40代は蓄積された信用力・自己資金が強み
- 30代は住宅ローンとの与信枠バランス、40代は教育費のピークなどに要注意
- 実質利回りの見極めと十分な手元資金の確保が成功のカギ
将来の年金不安や物価上昇を見据え、30代・40代から不動産投資を検討する方が増えています。年収や社会的信用が安定し、金融機関からの融資を受けやすい30代・40代は、将来に向けた資産形成を本格化させる絶好のタイミングです。
一方で、「今から始めても遅くないか」「住宅ローンや教育費と両立できるか」と不安を抱える方も少なくありません。
しかし、30代の「長期融資による返済の時間的余裕」や40代の「自己資金・信用力の厚み」といった強みを正しく活かせば、無理のない資産形成が可能です。
この記事では、30代・40代それぞれの投資戦略や向いている物件タイプ、失敗を防ぐ資金計画のポイントを詳しく解説します。
なぜ30代・40代が不動産投資を始めるのか
30代・40代は、仕事や家庭の基盤が固まり始める一方で、将来への責任や不安が大きくなりやすい時期です。この年代で不動産投資を検討する方が増えている背景には、年代特有の理由と大きなメリットがあります。
老後資金・年金不安が投資の出発点に
30代・40代の方の多くが不動産投資に関心を持つ背景には、将来の公的年金への不安や物価上昇に備え、自力で安定した収入源を確保したいという思いがあります。退職金や公的年金だけに頼る老後設計が難しくなりつつある昨今、現役として働ける今のうちに、給与以外の定期収入を作っておきたいと考える人が増えているのが実態です。
また、株式投資のように日々の相場変動に一喜一憂する必要がなく、長期安定的なキャッシュフローを確保できる点も、働き盛りの30代・40代の方にとって大きな安心材料です。
・「老後資金対策」に関する記事はこちら
老後資金対策に不動産投資を活用する方法|年金+家賃収入で安心プランを設計
融資を受けやすい年代的なタイミング
不動産投資において、金融機関から有利な条件で融資(不動産投資ローン)を引き出しやすい点は、30代・40代の方の強みと言えます。有利な条件を引き出せるのは、20代に比べて勤続年数や年収の実績が積み上がり、社会的信用が高まっている一方で、定年までの期間も十分に確保できる点が金融機関から評価されるためです。
「今からでは遅いのではないか」と心配される40代の方もいらっしゃいますが、むしろ社会的信用がピークを迎える今だからこそ組める有利なプランが存在します。金融機関の融資(レバレッジ)を味方につけて資産形成を加速させるには、信用力と残された返済期間のバランスが最も整っている30代・40代が絶好のタイミングです。
・「レバレッジ効果」に関する記事はこちら
不動産投資の「レバレッジ効果」とは?
団体信用生命保険(団信)による保障・生命保険効果
不動産投資ローンを組む際に加入する団体信用生命保険(団信)は、万が一の事態から家族を守る手厚い生命保険としての役割を果たします。ローン返済期間中にオーナーが死亡、または所定の高度障害状態になった場合、保険金によってローンの残債が全額完済される仕組みになっているためです。
万が一のことが起きた場合でも、家族には無借金の不動産が資産として残ります。結果的に、毎月の家賃収入を家族の生活費や子どもの教育資金に充て続けることが可能です。また、まとまった資金が必要になれば物件を売却して現金化できます。
家族を守る責任が重くなる年代だからこそ、資産形成を進めながら同時に民間生命保険の代わりとなる安心を備えられる点は、不動産投資ならではの大きな魅力です。
・「団体信用生命保険」に関する記事はこちら
【団信活用】投資用ローンの「団体信用生命保険」によるリスクカバー効果と資産形成
NISA・iDeCoとの違いと使い分け
不動産投資と新NISAやiDeCoはどちらか一方を選ぶものではなく、それぞれの特性を理解して併用(組み合わせ)することが理想的な資産形成の形です。
それぞれの特徴と活用法を比較すると、以下のようになります。
新NISA・iDeCo
少額から手軽に始められるうえに、税制優遇を受けながら長期的な資産増加を狙えます。ただし、自己資金の範囲内でしか投資できず、元本割れのリスクや相場下落時の影響が大きい点に注意が必要です。
不動産投資
金融機関の融資を活用できるため、少額の自己資金から数千万円規模の資産を動かせます。家賃という定期的でブレにくい収入を作れるほか、インフレ(物価上昇)にも強い特徴があります。
例えば、数年〜十数年後に必要となる教育資金や流動性の高い予備資金はNISAで手堅く運用し、定年後の大きな生活基盤となる私的年金は不動産投資のローンを活用して作り上げるといった使い分けが非常に有効です。
・「自己資金」に関する記事はこちら
不動産投資に自己資金はいくら必要?自己資金別の購入できる物件価格と種別を紹介
30代からの不動産投資戦略
30代は、仕事でのキャリアが軌道に乗る一方で、結婚や子育て、マイホーム購入などライフステージが大きく変化する年代です。
資金面での不安を感じやすい時期でもありますが、「時間」を最大の味方にできる30代ならではの戦略を押さえることで、堅実かつ効率的な資産形成を進められます。
30代の強み:長い融資期間と時間的余裕
30代における不動産投資の最大の強みは、最長35年といった長期の融資期間を活用できるため、時間的な余裕を持って運用できることです。返済期間を長く設定できると月々のローン返済額を低く抑えられるため、家賃収入から返済や諸経費を差し引いた毎月の収支(キャッシュフロー)を安定させやすくなります。
例えば、35歳の方が30年の返済期間で融資を組んだ場合、定年を迎える65歳前後にローンを完済できます。現役時代は家賃収入でローンを順調に減らし、定年退職と同時に無借金の収益物件を手に入れるという理想的なスケジュールを無理なく描けます。
「長期融資による毎月のゆとり」と「定年までにじっくり完済できる時間」を両立できるのは、30代からスタートする方ならではの大きなアドバンテージです。
住宅ローンとの兼ね合いに注意
30代で不動産投資を始める際に最も慎重に検討すべきなのは、将来または現在の「住宅ローン」とのバランスです。金融機関が個人に融資できる総額には年収に応じた上限(返済比率・DTI)があり、投資用ローンと住宅ローンは同じ与信枠を分け合う関係にあります。
例えば、年収600万円の方が先に投資用物件として2,500万円のローンを組んでしまうと、数年後に家族が増えて4,000万円のマイホームを購入しようとした際、金融機関の審査で借入可能額が減額されたり、審査自体が通りにくくなったりするケースがあります。
もし「近いうちにマイホームを購入したい」と考えている場合は、先に住宅ローンを組んでから不動産投資を検討するか、住宅ローンの借入可能額に余裕を残せる範囲で小規模な投資から始めるのが安全です。
・「住宅ローンと不動産投資ローン」に関する記事はこちら
住宅ローンと不動産投資ローンの違いとは?仕組み・金利・審査の違いを徹底比較
30代に向いている物件タイプ
初めて不動産投資に取り組む30代の方には、賃貸需要が安定しており、初期投資額を抑えてスタートできる「都市部・駅近の中古区分マンション」が向いています。30代の方は、教育費や住宅購入などでまとまった資金が必要になることも多く、手元の自己資金(預貯金)を過度に使わず、空室リスクの低い堅実な物件を選ぶことが失敗を防ぐ基本となります。
具体的には、東京や大阪・名古屋などの主要都市圏で「最寄り駅から徒歩10分以内」「築10〜20年前後」のワンルームやコンパクトマンションなどが主な候補になってくるでしょう。新築物件に比べて価格が手頃でありながら、立地が良ければ単身者からの需要が途切れにくく、安定した家賃収入が見込めます。
自己資金(諸費用や頭金)を100万〜200万円程度に抑えて1戸目を購入し、運用の流れを掴みながら徐々に資産規模を広げていくステップを踏むと、家計に過度な負担をかけずに済みます。
40代からの不動産投資戦略
40代になると「今から不動産投資を始めても、定年までに十分な資産を持てるのだろうか」と不安を感じる方もいらっしゃるかもしれません。
しかし、キャリアを重ねて社会的信用や資金力が高まっている40代は、むしろ不動産投資を有利に進められる絶好のタイミングです。
40代ならではの強みを活かしつつ、教育費や返済期間といった現実的な課題に配慮した戦略を組み立てることで、定年後の安心につながる手堅い資産形成が可能になります。
40代の強み:年収・自己資金の厚み
40代における不動産投資の最大の強みは、20代や30代に比べて年収水準が高く、蓄積された自己資金と社会的信用力を活かして有利な融資条件を引き出しやすい点にあります。金融機関の審査において、勤続年数や役職、安定した収入実績は高く評価されるため「貸し倒れリスクが低い優良な顧客」として好条件で融資を受けやすい点が強みです。
例えば、年収700万〜1,000万円前後、自己資金(預貯金)が500万〜1,000万円程度ある方であれば、金融機関からの金利優遇を受けやすくなります。このため、区分マンションの複数戸運用や一棟アパートの取得など、選べる物件の選択肢が広がるでしょう。
また、ある程度の頭金を入れて借入比率を下げれば、毎月の手残り(キャッシュフロー)を安定させられます。手堅い運用をできるのも、資金力がある40代ならではのメリットです。
融資期間の短縮を考慮した物件選び
40代からの物件選びでは、定年退職や金融機関の完済時年齢(一般的に75〜80歳未満)を意識し、短めの返済期間でも無理なく収支が成り立つ物件を選ぶことが重要です。30代のように35年の長期ローンを組むと完済が80歳前後になってしまうため、20〜25年程度の返済期間を設定し、定年後も無理なく返済を続けられる設計にしておく必要があります。
返済期間を短く設定すると月々の元金返済額が大きくなるため、利回りの低すぎる新築物件などでは毎月の収支が圧迫されます。
したがって、東京や大阪などの主要都市圏で立地が良く「実質利回りをしっかりと確保できる中古区分マンション」や、担保価値が落ちにくい「RC造(鉄筋コンクリート造)」の物件など、空室リスクが低く安定した収入が見込める物件を選ぶのが基本です。
教育費のピークと不動産投資を両立させる資金計画
40代が不動産投資を進めるうえでは、子どもの高校・大学進学に伴う「教育費のピーク」と重なっても家計が圧迫されない、ゆとりある資金計画を立てることが重要です。教育費の支出が最大化する時期に、万が一の空室や突発的な修繕費用が重なると、家計からの持ち出しが発生して、生活防衛資金を削らざるを得なくなります。
例えば、高校や大学の学費として年間200万〜300万円程度の支出が見込まれるご家庭では、不動産投資において「毎月大きな手残りを無理に狙わない」という姿勢が大切です。
家賃収入の範囲内で毎月の経費を確実に賄える物件を選び、手元の自己資金をすべて頭金に充てるのではなく、3〜6か月分以上の生活費や教育費の予備資金は必ず手元に残すのが有効です。新NISAや学資保険などと明確に役割を分担させると良いでしょう。
50代以降に直面する「デッドクロス」と税金対策
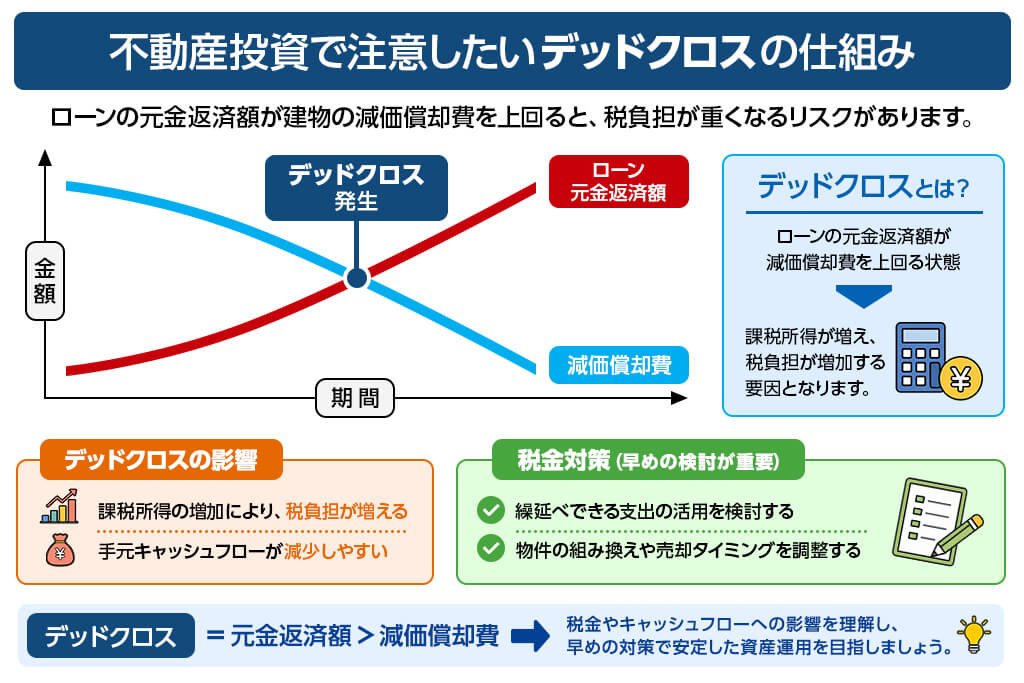
40代で物件を購入する際は、50代後半から60代にかけて訪れやすい「デッドクロス」をあらかじめ見据え、適切な税金対策を計画に組み込んでおくことが重要です。
デッドクロスとは、ローンの元金返済額が建物の「減価償却費(経費)」を上回ってしまう現象のことで、帳簿上の利益が増えて税負担が重くなり、手元の実際のキャッシュフローが悪化するリスクを指します。
このリスクを最小限に抑えるためには、減価償却期間を長く取れる耐用年数の長いRC造物件を選ぶことや、子どもの教育費が落ち着く50代前半の段階で一部繰上返済を行い、毎月の元金返済額を圧縮しておく対策が効果的です。
また、デッドクロスが本格化する前に物件を売却し、利益を確定させる出口戦略を視野に入れておくのも賢い方法です。
出口戦略を早めに設計する重要性
40代の不動産投資では「将来その物件をどうするのか」という出口戦略(売却または長期保有)を購入時点から明確に描いておくことが成功への鍵となります。
定年退職という大きな節目が15〜20年後に控えているため、ゴールを決めずに運用を始めると、老後に建物の老朽化や修繕費用の増大、なかなか売れないといった悩みが出てくる可能性もあるからです。
比較的早期の売却を目指すか、長期保有を前提とするかで具体的な戦略は異なります。
比較的早期の売却を前提とする場合は、10〜15年ほど運用し、大規模修繕やデッドクロスを迎える前の適切なタイミングで売却します。ローン残債と売却額の差額からまとまった現金を確保し、退職金の上乗せや老後資金に充てるのがおすすめです。
一方で、長期保有・完済を目指す場合は、繰上返済などを活用して65〜70歳頃までにローンを完済し、その後は毎月の家賃収入を「私的年金」とするのがおすすめです。
なお、早期売却を目指す場合は、買い手がつきやすい「都心・好立地」「管理状態が良好な物件」を選んでおくことが大前提となります。
・「出口戦略」に関する記事はこちら
不動産投資の出口戦略とは? 売却・相続・法人化、適切な出口を見極めるポイント
投資用物件を売却するベストタイミングは? 出口戦略の考え方
年代共通:最初の物件で失敗しないために
30代・40代のどちらからスタートする場合であっても、不動産投資の成否を分けるのは「最初の1件目の選び方と資金計画」です。ここからは、初心者が押さえておくべきリスク対策や資金の目安、年収別の具体的な物件の選び方について解説します。
「やめとけ」といわれる失敗パターンを避ける
ネットでは「不動産投資などやめておけ」という意見も散見されます。不動産投資が「やめとけ」「危険だ」といわれる主な理由は、リスクの理解不足や営業トークを鵜呑みにした甘い収支計画によって失敗してしまうケースが多いからです。
空室リスクや建物の修繕費、将来的な税負担などの負担を想定せずに始めると、家賃収入だけでは支払いが追いつかず、毎月家計から赤字を持ち出す事態に陥ってしまいます。典型的な失敗例としては、以下のようなパターンが挙げられます。
- 広告の利回りだけを見て地方の築古物件を購入し、退去後に次の入居者が長期間決まらなかったケース
- 「節税になる」という言葉だけを信じて毎月の収支が赤字の物件を買い、給与からの持ち出しで家計が圧迫されたケース
- マイホームの購入計画があるにもかかわらず、投資用ローンを限度額いっぱいまで組んでしまい住宅ローンの審査に通らなかったケース
不動産投資は「何もしなくてもお金が入る魔法の仕組み」ではありません。リスクを事前に洗い出し、手堅い収支シミュレーションをすることで、失敗パターンの多くは回避できます。
・「不動産投資のリスク」に関する記事はこちら
不動産投資の6大リスク一覧!未然に防ぐ方法とは?
サブリース契約の注意点と管理会社の選び方
初めて不動産投資に取り組む際は、安易に「家賃保証」に頼らず、サブリース契約のリスクを理解したうえで、信頼できる管理会社を選ぶことが大切です。
サブリース契約(一括借上げ)は、オーナーからサブリース会社が一括で部屋を借り上げて入居者に転貸する仕組みです。入居者の有無にかかわらず保証料が入ってくる点は強みですが、借地借家法によって、借主であるサブリース会社の権利が強く保護されています。
例えば「30年家賃保証」と謳われていても、契約書には数年ごとの賃料見直し条項が盛り込まれているのが一般的で、年数が経つと保証額を減額されることも珍しくありません。また、収支が悪化して契約を解除しようとしても、正当事由がない限りオーナー側からの解約が困難になるトラブルも報告されています。解約ができないことで、売却時に買い手から敬遠され、思うような金額で売れないケースもあります。
必ずしも全てのサブリースが良くないというわけではありませんが、不動産会社から提示された収支シミュレーションは自分の目的に合致するのか、事前の確認は必須です。サブリースが合わないと判断した場合は、入居率の維持実績が高く、購入後のアフターフォローや将来の売却相談まで一貫して任せられる管理会社を選べると安心です。
・「サブリース」に関する記事はこちら
サブリースとは? メリット・デメリットや注意点をわかりやすく解説
必要な年収・自己資金の目安を知る
不動産投資を無理なくスタートさせるための目安は、年収500万円以上、自己資金として物件価格の10〜20%程度を準備しておくのが一つの現実的な基準です。
金融機関が安定した返済能力を審査する際は、年収500万円前後が一つの基準になります。また、万が一の空室や突発的な出費に備えて、手元に余力資金を残しておく必要があります。
例えば、2,500万円の中古区分マンションを購入する場合、登記費用や仲介手数料、ローン事務手数料などの「諸費用」として約150万〜200万円(物件価格の6〜8%程度)がかかります。
これに加えて、万が一の設備故障などに備える予備資金や、生活防衛資金(生活費の半年分程度)を手元に残しておくことが大切です。「頭金ゼロのフルローンで始められる」という提案であっても、手元の現金が完全にゼロの状態で投資をスタートするのは家計の安全上避けるべきです。
ご自身の年収に見合った借入可能額と、手元に残すべき生活資金のバランスを冷静に見極めることが、安心して投資を進めるための第一歩となります。
・「不動産投資に必要な年収」に関する記事はこちら
不動産投資に必要な年収は?融資審査で見られる項目と不動産投資のポイントを紹介
無理のない資金計画とキャッシュフロー管理
不動産投資を長く安定して続けるためには、表面利回りの数字に惑わされず「実質利回り」に基づいた現実的なキャッシュフロー管理を行うことが大切です。毎月の家賃収入から差し引かれるのはローンの返済額だけでなく、建物の管理費や修繕積立金、固定資産税、退去時の原状回復費用など多岐に渡ります。
例えば、物件資料に「利回り6%」と書かれていても、管理費や修繕積立金を差し引いた実際の手取り利回り(実質利回り)は4%台まで下がることが一般的です。
基本的に毎月の収支がプラスになる物件を選び、得られた家賃収入をそのまま使うのではなく、次の修繕や空室に備えてプールしておく習慣をつけておきましょう。
・「利回り」に関する記事はこちら
不動産投資の利回りの最低ラインはどれくらい? 理想や目安、考慮すべきポイントとは?
不動産投資の理想的な利回りは?計算方法と物件選びのポイントを紹介
【年収別】購入シミュレーションと物件選定の基準
不動産投資で選ぶべき物件の規模や種類は、ご自身の現在の年収とリスク許容度に合わせて段階的に選定していくのが最も確実です。年収によって金融機関から無理なく引き出せる融資枠が異なるため、最初から背伸びをしすぎると家計の負担が重くなってしまいます。
年収ごとの借入目安とおすすめの物件タイプは、以下のように整理できます。
年収500万円前後(借入目安:2,000万〜3,500万円程度)
年収500万円前後の方は、金融機関からの借入可能額に一定の上限があるため、無理のない規模で実績を積むことが投資成功への近道になります。
例えば、主要都市圏で駅徒歩10分以内、築10〜20年前後など、条件の整った中古区分ワンルームマンション1戸からのスタートが選択肢の一つです。比較的少額の自己資金で始めやすいうえ、賃貸募集から入退去対応、確定申告まで、不動産経営の一連の流れを実践的に掴みやすいためです。
年収700万〜900万円前後(借入目安:4,000万〜7,000万円程度)
年収700万〜900万円前後になると、金融機関からの評価も高まり、借入枠を活かした投資対象の幅が広がってきます。例えば、区分マンションを複数戸運用して空室リスクを分散させるほか、需要の底堅いファミリータイプマンションや、郊外の築浅小規模アパートなども選択肢に入ってきます。
規模を広げるほど収益の柱は増えますが、その分だけ借入額や管理の手間も大きくなります。ご自身の投資目的やリスク許容度に応じて、規模拡大と安定運用のバランスを検討していきましょう。
年収1,000万円以上(借入目安:7,000万〜1億円程度)
年収1,000万円以上の方は、社会的信用力の高さから金融機関の融資条件も有利になりやすく、本格的な資産形成を視野に入れた投資が可能になります。
例えば、一棟アパートや一棟マンションの取得のほか、区分と一棟を組み合わせた資産ポートフォリオの構築なども選択肢に入ってきます。戸数の多い一棟物件であれば、1戸あたりの管理コストを抑えつつ、空室の影響を全体で吸収しやすい運用も期待できるでしょう。
一方で、借入額が大きくなる分、金利上昇や大規模修繕の影響も受けやすくなります。目先の規模拡大を急ぐのではなく、金利上昇を織り込んだ資金計画とあわせて物件を吟味していきましょう。
まとめ
30代・40代からの不動産投資は、将来の年金不安や物価上昇に備え、安定した「私的年金」と「家族への保障」を手に入れられる資産形成手段です。
「30代ではまだ資金が足りないのではないか」「40代からでは完済に間に合わないのではないか」と不安に感じる必要はありません。
30代には「最長期間の融資を活かせる時間的余裕」、40代には「蓄積された自己資金と社会的信用力」という、それぞれの年代にしかない大きな武器があります。

不動産投資用物件なら東急リバブルにお任せ下さい。
投資用マンション・投資用アパート・ビル購入など、最新の投資用不動産情報をお届けします。
ワンポイントアドバイス
不動産投資を成功させるには、パートナーをはじめとした家族の理解と合意形成が欠かせません。借入への不安を解消するため、一人で判断せず「家族の安心を守るプロジェクト」として目的を共有しましょう。万が一の際に団信が生活を守る保障になる点や、将来の教育費・老後資金にどう役立つかを家族目線で丁寧に説明し、納得感を得たうえで進めることが、長期にわたる安心運用の基盤となります。
この記事のポイント
Q. 30代・40代から不動産投資を始めるメリットは何ですか?
A.社会的信用と返済期間のバランスが良く、金融機関から有利な条件で融資を受けやすい点が大きなメリットです。団信による家族への保障効果や、NISA・iDeCoと併用した資産形成のしやすさも魅力です。詳しくは「なぜ30代・40代が不動産投資を始めるのか」をご覧ください。
Q. 30代の不動産投資では何に注意すべきですか?
A. 最長35年の長期融資を活かせる一方、投資用ローンと住宅ローンは同じ与信枠を分け合うため、マイホーム購入計画とのバランスに注意が必要です。将来の住宅購入を予定している場合は、借入枠に余裕を残した小規模な投資から始めるのが安全です。詳しくは「30代からの不動産投資戦略」をご覧ください。
Q.40代からの不動産投資は遅くありませんか?
A. 年収や自己資金、社会的信用力が高まっている40代は、むしろ有利な融資条件を引き出しやすいタイミングです。完済時年齢を意識した返済期間の設定や、教育費のピークと両立できる資金計画を組むことで、手堅い資産形成が可能です。詳しくは「40代からの不動産投資戦略」をご覧ください。
Q. 不動産投資に必要な年収や自己資金の目安はどれくらいですか?
A.年収500万円以上、自己資金として物件価格の10〜20%程度が一つの現実的な基準です。諸費用に加えて生活防衛資金を手元に残し、フルローンでも現金ゼロの状態で始めるのは避けましょう。詳しくは「年代共通:最初の物件で失敗しないために」をご覧ください。
Q.最初の物件選びで失敗しないためのポイントは何ですか?
A. 表面利回りだけで判断せず、管理費や修繕積立金を差し引いた実質利回りに基づく収支シミュレーションを行うことが大切です。年収に応じた無理のない借入規模で、賃貸需要の安定した物件から始めましょう。詳しくは「年代共通:最初の物件で失敗しないために」をご覧ください。
 ライター:秦創平
投資物件収益ランキング

