賃貸経営の安定化と出口戦略に向けた「定期借家契約」の活用術。インフレ対策としての効果も
ざっくり要約!
- 定期借家はオーナー主導で家賃下落などのリスクを軽減できる
- 「定期借家は家賃が下がる」という従来の常識は変わりつつある
- 不備(普通借家化)を防ぐにはプロの管理会社への委託が確実
入居者トラブルや物件を売却するタイミングの見極めなどは、不動産投資において注意すべきリスクです。リスクをケアするための手段として「定期借家契約」が注目されています。
しかし、「家賃が下がるのではないか」「借り手が付きにくそう」などの懸念から、導入を躊躇する投資家の方も多いのではないでしょうか。
この記事では、定期借家契約と普通借家契約との違いや、双方のメリット・デメリット、収益性を落とさずにリスクを回避する「再契約型」を活用した実践的な運用手法などについて解説します。
目次
賃貸借契約における普通借家と定期借家の違い
日本の賃貸借契約には、従来から一般的に使われている普通借家契約と、2000年に導入された定期借家契約の2種類があります。これらは名前こそ似ていますが、法律上の性質やオーナーの持つ権利が大きく異なります。
| 比較項目 | 普通借家契約 | 定期借家契約 |
|---|---|---|
| 更新の有無 | 原則として自動更新される(オーナーから拒否するためには正当事由が必要) | 更新はない(期間満了で確実に契約終了) |
| 契約期間 | 1年以上(1年未満は「期間の定めなし」とみなされる) | 制限なし(数ヶ月の短期から数十年まで自由に設定可能) |
| 賃料の増減額請求 | 特約であっても借主からの減額請求権は排除できない | 「期間中は賃料を改定しない」とする特約が完全に有効 |
| 中途解約 | 借主からの解約特約(1〜3ヶ月前通知など)があるのが一般的 | 原則不可(居住用かつ200㎡未満の場合は、やむを得ない事情のみ借主から解約可) |
| 契約方法 | 口頭でも成立するが、通常は書面で行う | 必ず書面で行う。事前の独立した書面交付・説明が必須 |
| 既存契約からの切り替え | ー(ベーシックな契約形態) | 原則として不可能 |
更新の有無
普通借家契約と定期借家契約とで最も異なるポイントは、契約期間が終了した際に「自動的に更新されるか」それとも「確実に終了するか」というところです。
普通借家契約の場合は、オーナー側から契約の更新を拒否したり、退去をお願いしたりするには、法律上の「正当事由」が必要です。オーナーの主観的な都合だけでは更新を拒否できません。
これに対して、定期借家契約はあらかじめ定めた契約期間が満了すれば、オーナー側に正当事由がなくても、確実に契約を終了させられます。
契約期間
契約期間を何年間に設定できるかという法律上の自由度についても、両者には明確な差が存在します。
普通借家契約では、期間を定める場合は「1年以上」としなければなりません。もし1年未満の期間(例えば半年など)を設定した場合は、「期間の定めがない契約」として扱われてしまい、かえって解約が難しくなるリスクがあります。
一方で、定期借家契約には期間の下限も上限もありません。オーナーの投資プランや事情に合わせて、自由に期間を設定することが認められています。
例えば、普通借家契約において「転勤の間だけの留守宅なので、11ヶ月間だけ貸したい」と思っても、それは法律上不可能です。
しかし定期借家契約であれば、11ヶ月や3ヶ月といった1年未満の短期契約はもちろん、逆に10年や20年といった長期間の契約であっても、有効に成立させられます。
賃料の増減額請求
契約の途中で「家賃を変更してほしい」という請求ができるかについても、両者で大きく異なります。
普通借家契約の場合は、借地借家法第32条の規定により、どんな特約を結んでいたとしても、借主が持つ「賃料減額請求権」を完全に排除することはできません。
しかし、定期借家契約(借地借家法第38条第9項)においては、賃料の改定に関する特約を定めた場合、同法第32条の規定が適用されなくなります。つまり「期間中の賃料改定は行わない」とする特約が法的に完全に有効となります。
例えば、予測可能なキャッシュフローを維持して安定したローンの返済計画を立てたいといった場合は、定期借家契約のこの特約は有効な対策になるでしょう。
・「賃料値上げ」に関する記事はこちら
【物価上昇】インフレ局面における「適正賃料」への改定アプローチとタイミング
中途解約
定められた契約期間の途中で、どちらか一方から契約を終わらせることができるかというルールにも違いがあります。
普通借家契約では、借主からの解約申し入れ(通常は1ヶ月〜3ヶ月前通知)を認める特約があらかじめ組み込まれているのが一般的です。
これに対し、定期借家契約は「定めた期間中はお互いに契約を全うする」ことが大前提であるため、原則として途中の解約は認められません。
ただし、居住用物件かつ床面積が200㎡メートル未満の場合においてのみ、借主側に転勤や療養、親族の介護など「やむを得ない事情」が生じたときは、法律上の中途解約権が借主に認められています。
突発的な退去による空室の発生を防ぎ、賃貸経営の安定性を高めたい場合には、定期借家契約の「原則として中途解約不可」という性質が大きなメリットとして働きます。
契約方法
契約を有効に成立させるための「手続きの手間と厳格さ」の面でも、両者には大きな違いがあります。
普通借家契約は、極端なケースを言えば口頭の約束でも法的に成立し、実務上も一般的な賃貸借契約書を交わすだけで十分です。
しかし、定期借家契約は借地借家法第38条によって厳格な手続きが義務付けられており、「公正証書などの書面」によって契約を締結しなければなりません。
さらに「この契約には更新がなく、期間満了によって終了する」旨が記載された書面を、賃貸借契約書とは別に用意したうえで、事前に借主に交付して説明しなければなりません。
少なくとも契約手続きについては、普通借家契約よりも法律で定められているルールが多くなっているため要注意です。
【注意】既存の普通借家契約から定期借家への切り替えは原則不可
すでに入居者と締結済の普通借家契約を、途中で定期借家契約へと切り替えることは、実務上原則として不可能です。
借地借家法の規定(2000年3月1日施行の改正法附則第3条)により、居住用の建物については、現在続いている普通借家契約を一度合意解約し、同一の入居者と改めて定期借家契約を結び直すという行為は一律で禁止されています。
例えば、「現在の入居者と家賃の滞納やマナーを巡って少しトラブルになっているから、次の更新のタイミングで定期借家契約に変えてもらおう」と考えていたとします。
対策としてオーナー側が合意書を用意しても、入居者が拒否すればそれまでです。また、仮にサインをもらえても、後から法的な効力を否定されるリスクが残ります。
このため、既存の契約を調整しようとするのではなく、現在の入居者が退去した後の「新規募集時」に導入する必要があります。
賃貸経営における普通借家契約のメリット・デメリット
日本の賃貸市場において、最も多く採用されているのが普通借家契約です。まずは、オーナー側から見た普通借家契約のメリット・デメリットについて解説します。
メリット
入居者から見ても「わかりにくい点がない」のが、普通借家契約のメリットと言えるでしょう。
相場に応じた賃料設定がしやすい
普通借家契約は、周辺の市場相場に合わせた適正な家賃を設定しやすいというメリットがあります。定期借家契約のように、わざわざ家賃を割安に設定して募集する必要がないからです。
物件本来の価値に見合った適正な家賃を維持し、当初の事業計画に近い利回りを確保しやすい点は、普通借家契約の大きなメリットです。
借り手が付きやすい
普通借家契約のもう一つの大きなメリットは、圧倒的に借り手(入居者)が見つかりやすいという点です。
理由はシンプルで、日本の賃貸市場においては「普通借家契約」が標準であり、入居者や仲介の不動産会社にとって馴染み深く、敬遠される理由がないからです。
入居者の側から見ると、期間満了での退去が決まっていると、引っ越し費用・新しい部屋の敷金礼金がかかるうえに、新しい部屋を探す手間や引っ越し対応の手間もかかります。
勤務先が変わらないのであれば、わざわざお金と時間をかけて引っ越したくないという人も少なくありません。
このため定期借家契約と比べると、「期間満了で退去が必要」といった制限のない普通借家物件のほうが、成約に至るスピードが早くなります。
デメリット
一方で、日本の法律は借主を非常に強く保護しているため、いざという時にオーナーの自由な意思決定が阻まれてしまうこともあります。
立ち退きを求めるには「正当事由」が必要
普通借家契約の最大のデメリットは、オーナー側の都合で入居者に退去をお願いすることが極めて難しいという点です。
オーナー側から退去を申し入れるためには「正当事由」が必要です。正当事由とは、退去を申し入れなければならない客観的かつ重大な理由を指します。
例えば、単に「物件の売却に向けて空室にしたい」「身内を住ませたい」といったオーナー個人の事情や希望だけでは、法律上の正当事由としては不十分とみなされます。入居者が拒否すれば契約を終了させることはできません。
立ち退き料を支払うのが一般的
普通借家契約において、入居者に退去してもらうためには、多額の「立ち退き料」の支払いを覚悟しなければならないのが一般的です。前述した「正当事由」の不足を補い、入居者に納得して退去してもらうための解決金として、立ち退き料は機能します。
実務においては、引越し費用や次の物件の初期費用、さらには迷惑料などとして、家賃の数ヶ月分かかるケースも少なくありません。
売却や建て替えをしたいと思っても、立ち退き料の負担によって手元のキャッシュが大きく減ってしまうリスクがあることを覚えておく必要があります。
賃料の値上げがしづらい
普通借家契約では、入居中の家賃の値上げ交渉(賃料増額請求)が非常に成功しづらいというデメリットもあります。
理由は、日本の法律および裁判の傾向として、現在の家賃が周囲の相場に比べて著しく不相当(不当に安い)と言えるほどの明確な証拠がない限り、入居者の同意なしにオーナーの一存で家賃を一方的に引き上げることは認められないからです。
例えば、周辺の地価が上昇したため「来月から家賃を5,000円値上げさせてほしい」と入居者に提案しても、入居者が「今のままで継続したい」と拒否すれば、オーナーは裁判を提起するしかなくなります。
賃貸経営における定期借家契約のメリット・デメリット
定期借家契約の「更新がない」という特徴は、一見するとオーナーにとって有利なことばかりに思えます。しかし、実務においては慎重に扱うべき注意点(デメリット)もあります。
メリットとデメリットの双方をフラットな視点から確認していきましょう。まずは、メリットから解説します。
メリット
定期借家契約を導入する最大のメリットは、将来の不確定要素を排除し、オーナーの思い描く事業計画を維持しやすい点にあります。
特に、普通借家契約では解決が難しかった「家賃改定」や「出口戦略」の課題に対して、定期借家契約がどのように作用するのか見ていきましょう。
賃料の値上げがしやすい
定期借家契約には、周辺の経済状況や物価の上昇に合わせて、家賃の値上げ交渉をスムーズに進めやすいというメリットがあります。
定期借家契約では「契約期間が満了すれば一度契約が完全に終了する」ため、次回の再契約時に新たな家賃条件をオーナー側から提示し、合意できなければそのまま終了可能です。
インフレや周辺エリアの人気上昇といった市場の変化をタイムリーに家賃収入へ反映させられる点で、定期借家契約のこの仕組みは有利に働きます。
立ち退きリスクがないため「売却(出口戦略)」や「銀行融資」で有利になる
定期借家契約を導入すると、将来の売却を有利に進めることができる上に、銀行からの融資評価も得られやすいというメリットがあります。
理由は、期間満了とともに確実に入居者に退去してもらえるため、物件を「空室」の状態にして売却する計画が狂わないからです。
例えば、区分マンションを売却する際、入居者が残った状態の「オーナーチェンジ物件」として売ると、買い手が投資家に限定されるため売却価格が安くなりがちです。
しかし、定期借家契約であらかじめ売却時期に合わせて期間を設定しておけば、確実に空室で引き渡せるため、高く買ってくれる「自分が住むための実需層(一般の買い手)」に向けて市場価格で売却できます。
金融機関も「立ち退き紛争によるコストや遅延のリスクがない安全な物件」と判断するため、購入時の融資審査においてプラスの評価を下しやすくなります。
「~年後には売却して利益を確定させたい」「次の投資への元手にしたい」という出口戦略を描いている投資家にとって、定期借家契約はリスクを最小化する合理的な選択肢となります。
・「出口戦略」に関する記事はこちら
投資用物件を売却するベストタイミングは? 出口戦略の考え方
不動産投資の出口戦略とは? 売却・相続・法人化、適切な出口を見極めるポイント
デメリット
定期借家契約には、「賃貸市場における認知度」や「募集時の条件」において、個人投資家が必ず直面する特有のデメリットも存在します。
賃料が安くなりやすい
定期借家契約の代表的なデメリットとして、普通借家契約と比べて入居者募集時の家賃(初期賃料)を低めに設定しなければ借り手が見つかりにくい、と言われてきました。
入居者からすると「せっかく引っ越しても、期間が来たら強制退去になるかもしれない」という心理的な抵抗感があります。その不安を穴埋めするために、家賃を1〜2割引き下げるのが従来の業界の常識だったからです。
しかし、「近年はあながちそうとはいえない」という大きな変化が起きています。定住を目的としない単身層の増加や、定期借家制度自体の認知度が向上したことにより、物件のクオリティや立地が優れていれば、普通借家と同等、あるいはそれ以上の賃料で成約する事例が増えています。
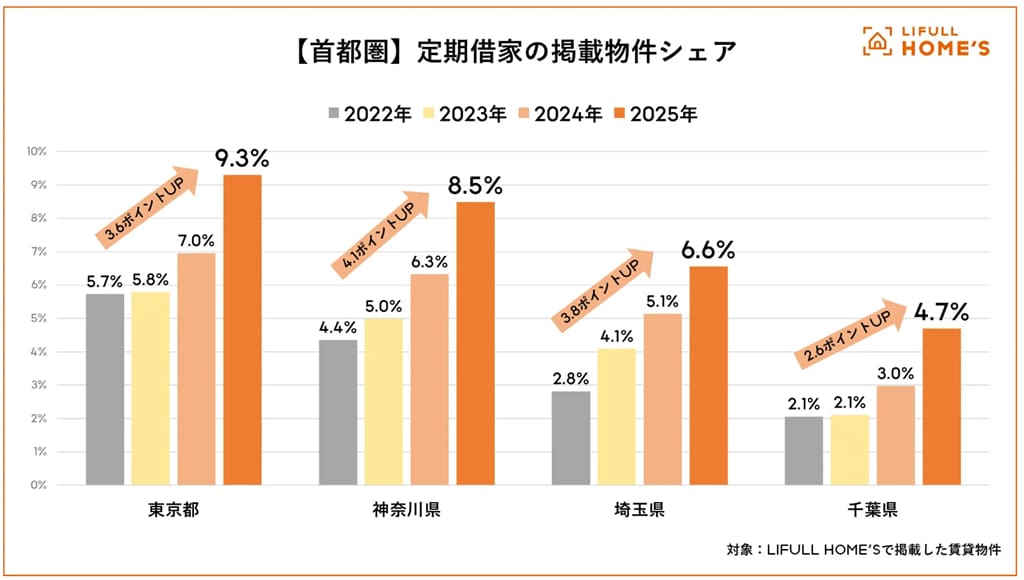
実例として、不動産ポータルサイトの「LIFULL HOME’S」が発表したデータを見てみましょう。
出典:不動産・住宅情報サービス「LIFULL HOME’S」調べ
上記のグラフが示す通り、首都圏における定期借家物件の掲載シェアは年々拡大しています。特に東京都内では、2022年の5.7%から2025年には9.3%へと大きく上昇しました。定期借家が一般的な選択肢として市場に浸透しつつあることが分かります。
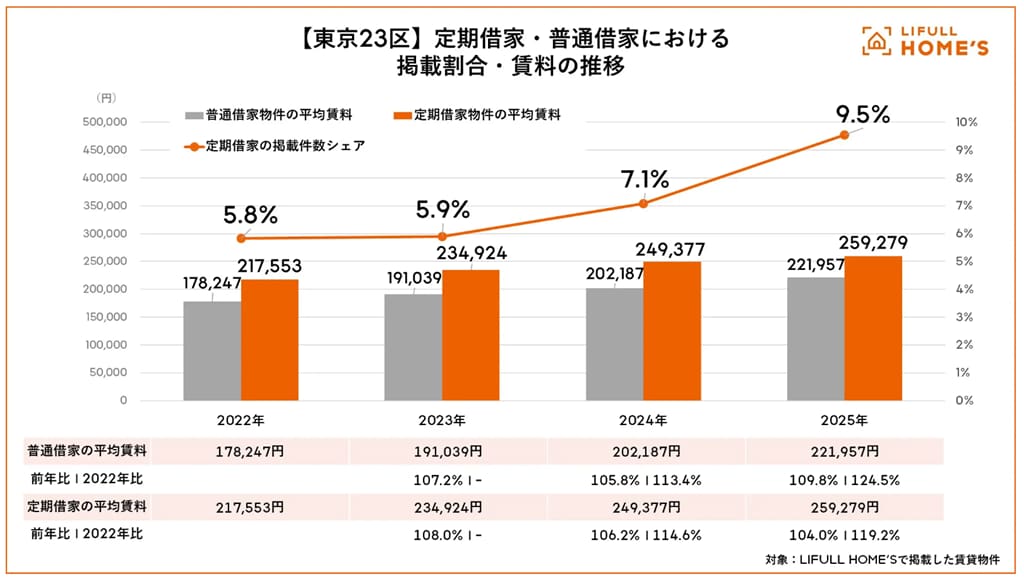
さらに、家賃相場の推移を示すデータを見ると、興味深い実態が明らかになります。
出典:不動産・住宅情報サービス「LIFULL HOME’S」調べ
東京23区における平均賃料を比較すると、2022年以降は、普通借家物件よりも定期借家物件の平均賃料のほうが高い水準で推移しています。これは、良質な築浅物件やハイグレードマンションをあえて定期借家で供給するケースが増えているためです。
必ずしも「定期借家=家賃を下げなければいけない」という今までの常識に縛られる必要はなく、物件の強みを活かした適切な募集戦略を練れば、収益性を担保しつつ定期借家の強みを生かすこともできると言えるでしょう。
需要が限定的な場合も
ターゲットとなる入居者の層(需要)が一部に限定されてしまい、客付けに時間がかかる場合もあるという点が、定期借家契約のデメリットです。
ファミリー層や「同じ場所にできるだけ長く、一生モノとして住み続けたい」と望む定住志向の強い借り手からは、更新がないという条件だけで、選択肢から外されてしまう可能性が高くなります。
例えば、子どもの学区の関係などで転居を嫌うファミリー層向けの広めの一棟アパートなどの場合、定期借家で募集をかけると反響が落ちてしまうこともあるでしょう。
逆に、転勤族や学生、数年単位で住み替えるライフスタイルを持つ単身層であれば、定期借家への抵抗感が少ないためスムーズに決まる傾向があります。
所有している物件の間取りや立地環境によって、定期借家との相性(向き不向き)は明確に分かれるため、地域の賃貸需要を見極めた上での判断が必要です。
原則としてオーナー側からの中途解約不可
定期借家契約は原則として、オーナー・入居者の双方から契約期間の途中で解約できないという硬直性がデメリットになる場合もあります。
法律上、あらかじめ定めた期間はお互いに家賃の支払いと物件の提供を全うする義務があるため、オーナー側の都合で「急にまとまったお金が必要になったから、来月中に退去してもらって売りたい」と思っても、期間中の解約は不可能です。
一方で、借主の手続きにおいては法律上の特例(借地借家法第38条第7項)があります。
居住用物件かつ床面積が200㎡未満の場合において、借主に「転勤」「療養」「親族の介護」など、どうしても住み続けることが困難な「やむを得ない事情」が生じたときは、借主側からの申し入れによって中途解約が認められてしまいます。
オーナー側としては、自己都合での解約はできない一方で、入居者からは法律を根拠に途中で抜けられてしまうリスクがあるのが実態です。
実務においては、リスクヘッジとして「違約金特約(自己都合による中途解約時は家賃〇ヶ月分を支払う)」などを契約書に明記しておくといった対策が必要です。
「再契約型」を活用した定期借家契約の実践的な運用手法
定期借家契約の「借手がつきにくいのでは」という不安を払しょくするために有効なのが、「再契約型」と呼ばれる運用手法です。再契約型とはどういうことなのか、具体的にどんなメリットがあるのかなどについて解説します。
「再契約」と「更新」の違い
再契約と更新の決定的な違いは、それまでの契約が「一度完全にリセットされてゼロから結び直されるか」、それとも「同じ性質のまま引き継がれるか」という点にあります。
普通借家契約における「更新」は、当初結んだ賃貸借契約をそのままの条件で継続する手続きです。
これに対して、定期借家契約における「再契約」は、あらかじめ定められた契約期間が満了した時点で前の契約を完全に終了させ、お互いの合意のもとで全く新しい契約を新たに結ぶ手続きとなります。
なお、普通借家契約の「更新」では、入居者が拒否すれば家賃の値上げや特約の追加は困難であり、オーナーからの契約解除も原則できません。
しかし、定期借家契約の「再契約」であれば、一度契約が終了している状態になるため、「周辺の物価上昇に合わせて家賃を改定する」「時代の変化に合わせた新しい特約を盛り込む」といった見直しが、次の新しい契約の条件として自然に行えるようになります。
「再契約」を可能とするメリット
定期借家契約によって「問題がなければ再契約できる」という前提で運用する最大のメリットは、長期的な家賃収入を安定させつつ、悪質な入居者による賃貸経営のリスクを排除できる点にあります。
普段からマナーを守って誠実に暮らしている善良な入居者には、何年でも安心して住み続けてもらう一方で、万が一トラブルを起こすような入居者がいた場合のみ、期間満了のタイミングで安全に入居者を入れ替えることが可能です。
例えば普通借家契約の場合、深刻な家賃滞納や騒音問題を起こす入居者がいても、裁判で勝訴して強制執行に至るまでには、多額の弁護士費用と1年以上の長い時間がかかります。退去までの過程におけるオーナーの精神的・経済的負担は計り知れません。
しかし、再契約型の運用にしておけば、該当する入居者に対して「期間満了をもって契約を終了し、次回の再契約は行いません」と伝えるだけで、立ち退き料を支払うこともなく、合法かつ穏便に退去してもらえます。
【注意】募集条件の周知と特約事項の設定
再契約型の定期借家契約で賃貸運用するためには、入居者を募集する段階での確実な条件周知と、契約書の中で特約を設定することが重要です。
具体的には、入居者の募集をかける段階で、ポータルサイトや募集図面(マイソク)に「定期借家契約(再契約相談可)」などの文言を明記します。
さらに賃貸借契約書には「再契約時に必要となる事務手数料の負担区分(オーナー・入居者のどちらがいくら払うか)」や、「再契約を希望する場合の申し出期限(満了の〇ヶ月前まで)」など、実務に即した特約を盛り込んでおきます。
募集の入り口から契約書の文言に至るまで、入居者に安心感を与えるためには、こうした細かいアナウンスや特約の設定などが必要です。
【普通借家化を防ぐ】「書面による事前説明・交付」と「終了通知」の義務
定期借家契約を運用する上で、オーナーが注意すべきポイントは、法律に定められた実務手続きの不備によって、契約が強制的に「普通借家契約」とみなされてしまうリスクです。
借地借家法は、契約締結時の「独立した書面の事前交付・説明」と、期間満了前の「終了通知」という2つの義務をオーナーに課しています。義務と定められた内容を怠ると、定期借家としての法的な効力が失われてしまいます。
具体的には、賃貸借契約を結ぶ前に、契約書とは完全に独立した別紙の書面(更新がなく期間満了で終了する旨が記載されたもの)を確実に入居者へ手渡し、口頭で説明したという証拠を残しておかなければなりません。
また、1年以上の契約期間を設定している場合は、期間満了の1年前から6ヶ月前までの間に契約の終了通知を送り忘れると、期限が来ても入居者に退去を求める権利を失ってしまいます。
ミスを防ぐためには、定期借家の実務手続きに慣れている、プロの賃貸管理会社へ運営を委託することが、結果として最も確実で安全な選択肢となります。
まとめ
賃貸経営におけるリスクをコントロールし、長期的な資産価値を守るために、定期借家契約(特に再契約型)の導入は有効な戦略です。
実務においては、募集条件の適切な周知や法律で定められた「書面の事前説明・交付」「終了通知」といった手続きをこなすことで、複数のリスクヘッジにつながります。
しかし、日々の本業を抱える個人投資家の方にとっては特に、法的スケジュールや特約の設計を自ら進めることは、精神的にも時間的にも負担となりがちです。
まずは現場でのノウハウと豊富な客付け実績を持つ東急リバブルへご相談ください。プロの視点からご自身の物件に最適な管理・経営サポートプランをご提案し、安心の不動産投資を全力でバックアップいたします。

不動産投資用物件なら東急リバブルにお任せ下さい。
投資用マンション・投資用アパート・ビル購入など、最新の投資用不動産情報をお届けします。
ワンポイントアドバイス
定期借家契約には多くのメリットがありますが、本文で解説した通りファミリー層には敬遠される傾向があるため、都心エリアにおいて特に有効です。全ての物件に一律で導入するのではなく、エリアの賃貸需要や入居者ターゲットの特性(単身層かファミリー層かなど)を見極め、普通借家契約と使い分けることが成功のコツです。まずは、管理会社とも連携しながら、エリアの特性を把握することが重要になります。
この記事のポイント
Q. 普通借家と定期借家は何が違うのですか?
A. 「更新の有無」「契約期間」「賃料の増減額請求」「中途解約」「契約方法」に違いがあります。詳しくは「賃貸借契約における普通借家と定期借家の違い」をご覧ください。
Q. 賃貸経営で普通借家にした場合のメリット・デメリットは何ですか?
A. 相場に応じた賃料設定や借り手がつきやすいメリットがあります。逆に賃料の値上げがしづらいなどのデメリットも存在します。詳しくは「賃貸経営における普通借家契約のメリット・デメリット」をご覧ください。
Q. 賃貸経営で定期借家にした場合のメリット・デメリットは何ですか?
A. 賃料の値上げがしやすいなどのメリットがある一方、需要が限定的なことや原則オーナー側からの中途解約ができないデメリットがあります。詳しくは「賃貸経営における定期借家契約のメリット・デメリット」をご覧ください。
 ライター:秦創平
投資物件収益ランキング

