相続準備3 相続財産の評価
相続税の算出は、相続の対象となる財産を把握することから始まります。ご所有の不動産、預貯金、有価証券、保険といった遺産の総額を算出し、各相続人の法定相続分にもとづき、相続税を計算します。
相続税の対象
詳しくは、プロの『相続×不動産』診断(無料)をご利用ください。
主な課税財産
- 金融資産
- 現金、預金、
株、債券など 
- 不動産
- 土地、建物、
借地権など 
- 動産
- 車、貴金属、
骨董品など 
- 各種権利
- 特許権、著作権、
ゴルフ会員権など 
- みなし相続財産
- 死亡保険金、
死亡退職金など 
マイナスの財産(財産から控除)
- 債務
- 借入金(ローン)、
未払い税金/医療費など 
- 葬式費用
- 通夜、
葬儀費用など 
計算例相続財産を1億8,000万円とした場合


相続税の目安
| 課税財産額 | 配偶者と子1人 | 配偶者と子2人 | 配偶者と子3人 |
|---|---|---|---|
| 5,000万円 | 40万円 | 10万円 | 0円 |
| 7,500万円 | 198万円 | 144万円 | 106万円 |
| 1億円 | 385万円 | 315万円 | 263万円 |
| 2億円 | 1,670万円 | 1,350万円 | 1,218万円 |
| 5億円 | 7,605万円 | 6,555万円 | 5,963万円 |
※配偶者のいるケースでは、配偶者が決定相続分の1/2を相続した時の税額。なお税額控除は配偶者の税額軽減以外はないものとして計算。
※当該税率は、平成25年度税制改正により、平成27年1月1日以降の相続に適用されるものです。
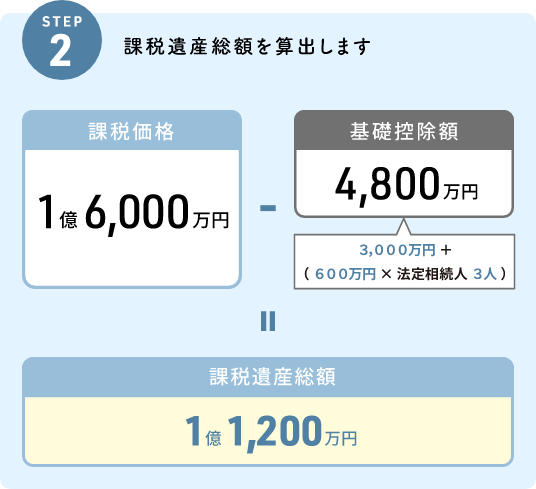
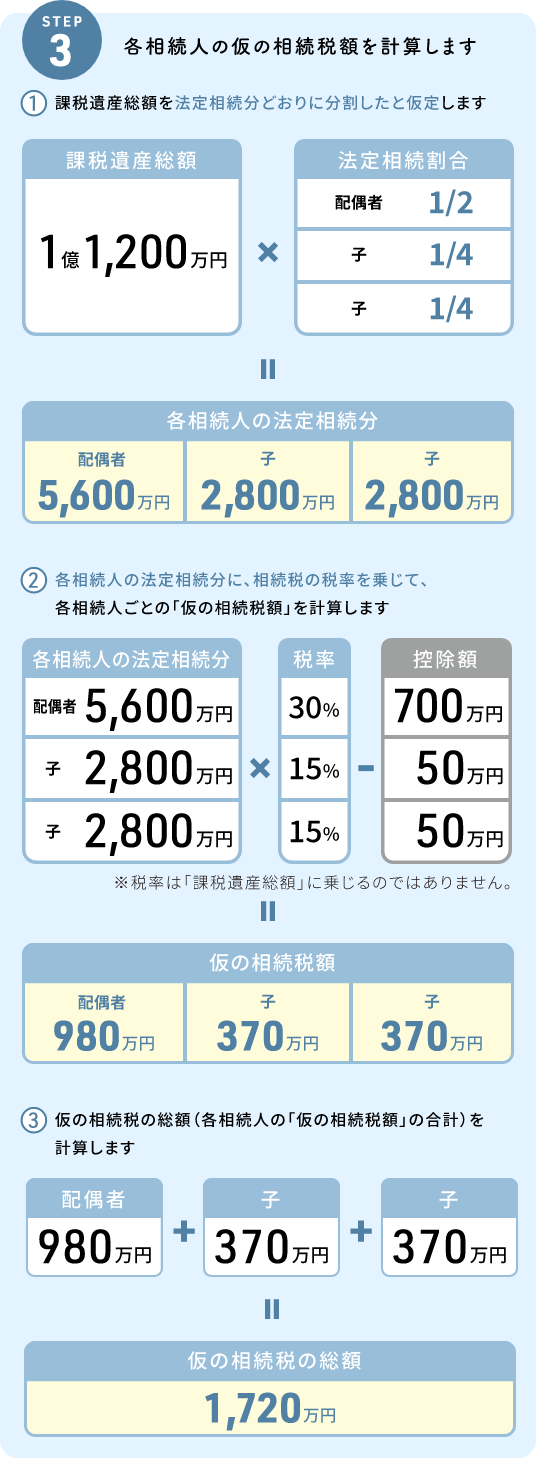
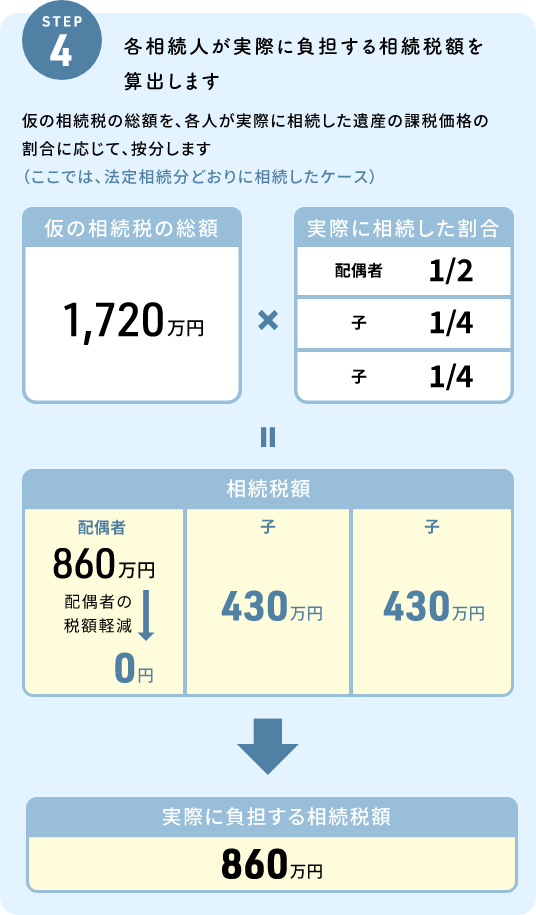
相続税の算出方法
-
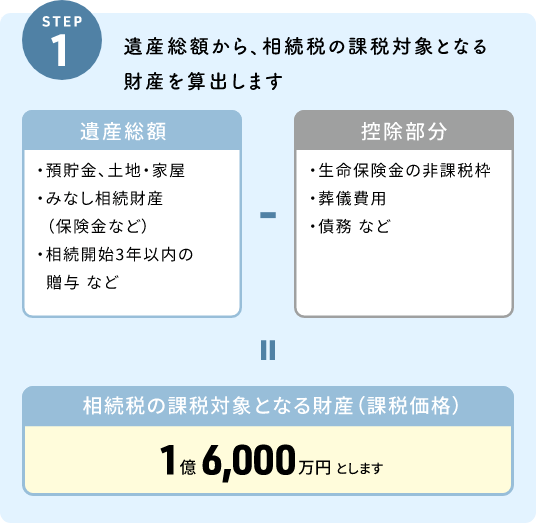
※生命保険の非課税額を相続人×500万円=1,500万円、葬儀費用などを500万円とした場合
-
-
-


相続に関するご相談なら
東急リバブル
にお任せください

お電話によるご相談
- 東京都・神奈川県・埼玉県・千葉県
- 札幌市・仙台市・名古屋市・福岡市
東急リバブル(株)相続サービス担当
- 関西(大阪府・京都府・兵庫県・ 滋賀県)
東急リバブル(株)関西支社

