


執筆者プロフィール
ざっくり要約!
- マンションを買い替えることで、今の家族構成に合った間取りに移れるうえに、資産価値の高い物件に組み替えられる可能性があるなどのメリットを享受できる
- 一方で、売却と購入の両方で諸費用と税金がかかり、売却と購入のタイミング調整が難しいことなどはデメリットといえる
子どもの誕生や独立、転勤、親の介護など、暮らしの変化に伴い 今のマンションが合わなくなったとき、買い替えは住環境を見直す大きな機会となります。一方で、売却と購入を同時に進める買い替えには、資金計画やスケジュールの難しさがつきまといます。
買い替えで何が良くなるのかを具体的に把握したうえで、費用や手順の面で何に注意すべきかを整理しておけば、判断に迷う場面を減らすことができます。
この記事では、マンションを買い替えるメリットとデメリット、売り先行・買い先行・同時進行という3つの進め方、買い替えにかかる費用と税金の特例、そして買い替えを成功させるコツを解説します。
記事サマリー
マンションを買い替える4つのメリットとは?
買い替えのメリットは、住まいの快適さだけでなく、資産とランニングコストの面にも及びます。今の家族構成に合った間取り、設備や性能の向上、資産価値の高い物件への組み替え、修繕積立金の値上がりの回避という4つの観点から、買い替えで得られるものを確認していきましょう。
1.ライフスタイルの変化に合わせた間取り・広さにできる
子どもの誕生で部屋数が足りなくなる時期もあれば、独立後に使わない部屋が増える時期もあります。親との同居や介護が始まれば、動線や段差の見直しも必要になります。収入が増えて住まいにかけられる予算が増えることもあれば、教育費の増加や退職を機に住居費を抑えたくなることもあります。こうした変化に、今の住まいのまま対応するには限界があります。
マンションを買い替えれば、今の家族構成と暮らし方に合わせて間取りや広さを選び直せます。子育て期には学区や公園との距離、夫婦二人の暮らしには駅や商業施設への近さ、老後には段差の少なさや病院へのアクセスといったように、重視する条件そのものも年代によって変わります。その時々の優先順位に合わせて住まいを選べることが、買い替えの最も分かりやすいメリットです。
2.設備の品質・性能の向上が見込める
築年数が経過したマンションから新築や築浅の物件に移れば、設備と建物性能の面で暮らしの質が上がります。断熱性や遮音性、キッチンや浴室などの水回り設備、宅配ボックスやオートロックといったセキュリティ設備は、年々、品質が向上しています。
設備の更新は、専有部分のリフォームで対応できる範囲に限りがあります。窓サッシの断熱性能や共用部分のセキュリティ、エレベーターの仕様などは、個人の判断では変えられません。建物全体の性能を含めて住環境を一新できるのは、リフォームではなく買い替えならではの利点です。
3.資産価値の高い物件へ資産を組み替えられる
マンションは資産であり、買い替えは資産の組み替えでもあります。駅への近さや都心へのアクセスの良さ、周辺の再開発の進展といった立地条件に恵まれた物件は価格が下がりにくく、将来また売却や賃貸に出す際にも有利に働きやすくなります。
今の物件の価値が購入時より上がっている場合は、売却益を次の物件の頭金に充てることで、より条件の良い物件に無理なく移れる可能性があります。反対に、周辺の需要が落ちているエリアや管理状態に不安のある物件を所有し続けると、資産価値の目減りが進むおそれがあります。
保有し続けた場合と組み替えた場合の資産の行方を比べる視点を持つと、買い替えの判断がしやすくなります。
4.修繕積立金の値上がり前に買い替えられる
マンションの修繕積立金は、築年数が経つほど上がる傾向にあります。国土交通省の令和5年度マンション総合調査によれば、修繕積立金の月額は1戸あたり平均13,054円で、積立方式は段階的に金額を引き上げる段階増額積立方式が47.1%と、均等積立方式の40.5%を上回っています。段階増額積立方式では分譲当初の金額が低く設定され、大規模修繕の周期や長期修繕計画の見直しに合わせて値上げされていく仕組みです。
値上がりの時期は長期修繕計画や現行の修繕積立金額によって異なりますが、おおむね12〜15年周期で行われる大規模修繕の前後で見直されることが多く、2回目の大規模修繕を控える時期には負担が大きく増えるマンションもあります。値上がりが本格化する前に買い替えれば、毎月のランニングコストの上昇を抑えられます。

ただし、上図のとおり築浅であるほど段階増額積立方式のマンションが多く、将来は同じ道をたどりやすいため、購入時には長期修繕計画から将来の積立金の推移を確認しておくことが大切です。
・「修繕積立金」に関する記事はこちら
修繕積立金ってどうして必要なの?相場や値上がりする理由も徹底解説
マンション買い替えのデメリットと注意点は?
買い替えは売却と購入という2つの取引を並行して、あるいは連続して進めるため、費用も手間も単純な購入や売却の2倍近くになります。諸費用と税金、タイミングの調整、住宅ローンの条件という3つのデメリットを注意点とあわせて整理します。
売却と購入の両方で諸費用・税金がかかる
買い替えでは、今のマンションの売却と新居の購入のそれぞれに諸費用がかかります。売却では仲介手数料や印紙税、抵当権抹消の費用、購入では仲介手数料や登記費用、不動産取得税、住宅ローンの事務手数料や保証料、火災保険料などが必要です。引っ越し費用も、仮住まいを挟めば2度分かかります。
売却にかかる諸費用は売却価格の4%程度、中古マンションの購入にかかる諸費用は購入価格の7〜10%程度が目安です。売却で利益が出れば譲渡所得税もかかるため、売却価格から住宅ローンの残債と諸費用、税金を差し引いた手取りがいくら残るのかを、購入の予算を組む前に把握しておく必要があります。
売却・購入のタイミングが難しい
買い替えで最も難しいのが、売却と購入のタイミングを合わせることです。今のマンションがいくらで、いつ売れるのかは買主が現れるまで確定しません。売却価格が決まらないうちに新居を探せば予算が固まらず、新居を先に決めれば売却を急ぐことになります。
売却と購入の時期がずれると、一時的に両方の住宅ローンを返済するダブルローンや新居に入るまでの仮住まいの期間が必要になります。ダブルローンは家計の負担が大きいうえに審査も厳しく、仮住まいは家賃と2度分の引っ越し費用がかかります。
どちらを避けるかで進め方が変わるため、後述する売り先行・買い先行・同時進行の特徴を理解しておくことが欠かせない判断材料になります。
・「買い替えの後悔事例」に関する記事はこちら
家の買い替えは難しい?後悔する事例と注意点|買い先行・売り先行についても解説
住宅ローンの条件が現在より悪くなる可能性がある
買い替えでは新居の住宅ローンを新たに組み直すことになり、その条件が今のローンより悪くなる可能性があります。特 に近年は住宅ローン金利が上昇傾向にあるため、低金利の時期に組んだローンを手放し、金利が上昇した局面で借り直せば、同じ借入額でも毎月の返済額は増えます。
年齢も条件に影響します。多くの金融機関は完済時の年齢に上限を設けており、40代後半以降の買い替えでは返済期間が短くなり、月々の返済額が増えやすくなります。健康状態によっては団体信用生命保険に加入できず、借り入れ自体が難しくなることもあります。
今のローン残債が売却価格を上回る場合は、差額を自己資金で埋めるか、残債を新居のローンに上乗せする「住み替えローン」を検討することになりますが、借入額が増える分、審査は厳しくなります。
・「ローン残債がある買い替え」に関する記事はこちら
家の買換えはローン残債があっても可能?方法や注意点を解説
住み替えローンの審査は厳しい?通らなかったときの対処法も紹介
住宅ローンの団信に入れない人はどうする? 告知すべき病気・疾患と対応策を伝授
買い替えの進め方は「売り先行」「買い先行」「同時進行」の3つ
買い替えの進め方は、先に売るか、先に買うか、同時に進めるかの3つに分かれます。どれを選ぶかで資金計画の立てやすさ、仮住まいやダブルローンの有無、新居選びにかけられる時間が変わります。
売り先行

売り先行は、今のマンションの売却を済ませてから新居を購入する進め方です。売却価格が確定してから購入の予算を決められるため、資金計画に狂いが生じにくく、住宅ローンの残債がある人にとっては最も堅実な方法です。売却を急ぐ必要がないので、価格や条件を妥協せずに買主を待つこともできます。
一方で、売却の引き渡しまでに新居が決まらなければ、仮住まいが必要になります。仮住まいの家賃と引っ越し2度分の費用がかかるうえ、新居探しを急ぐことになり、妥協して購入した結果、後悔につながってしまうこともあります。
住宅ローンの残債がある人、ダブルローンを避けたい人、売却価格を確定させてから動きたい人に向いています。
・「仮住まい」に関する記事はこちら
仮住まいとは? 建て替え・住み替え・リフォーム中の住まいはどうする?
買い先行
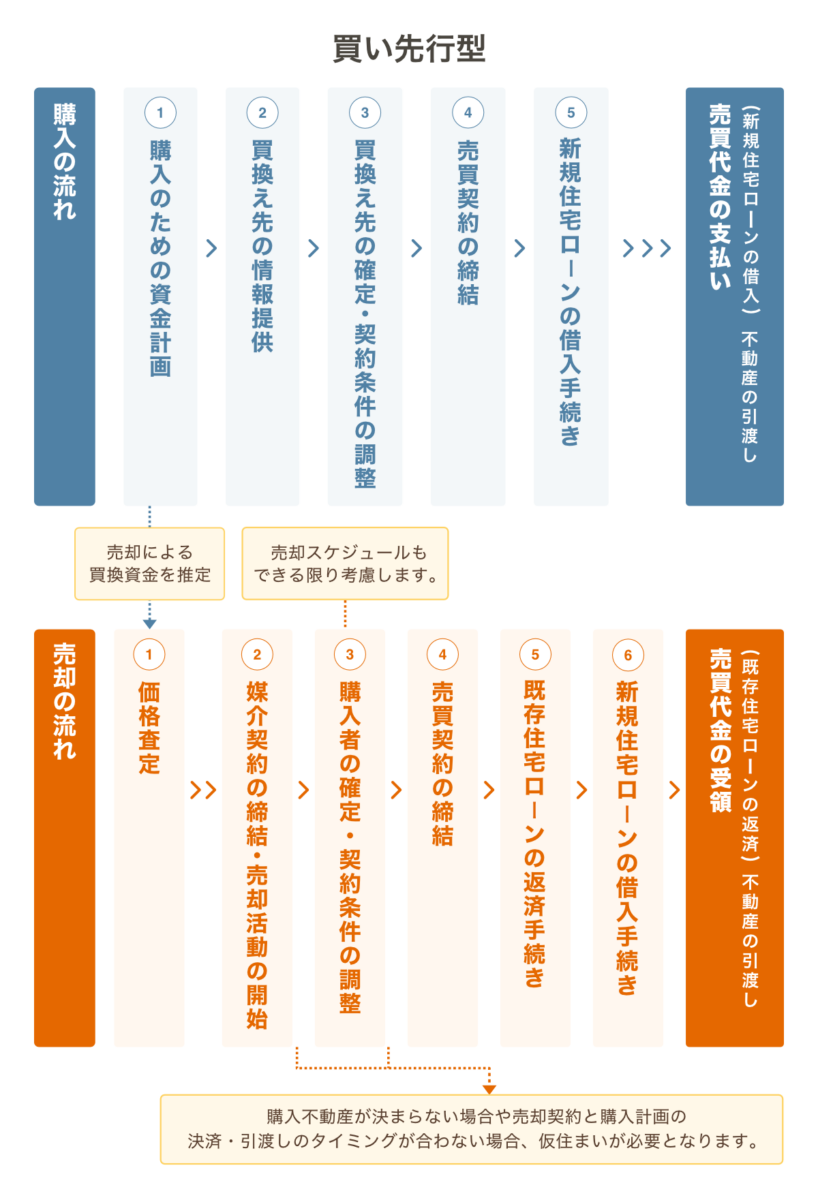
買い先行は、新居を先に購入してから今のマンションを売却する進め方です。気に入った物件を逃さず確保でき、新居に移ってから売り出せるため、空室の状態で内覧に対応できます。仮住まいも不要です。
ただし、今のローンが残っている間に新居のローンを組めば、売却が完了するまでダブルローンの状態になります。売却が長引けば返済負担が重くのしかかり、売り急いで相場より安く手放す結果にもなりかねません。今のローンを完済している人や、ダブルローンに耐えられる資金的な余裕がある人、売却しやすい条件の物件を持っている人に向いています。
・「ダブルローン」に関する記事はこちら
ダブルローンのメリット・デメリットや注意点・ほかのローンとの比較を解説
同時進行
同時進行は、売却と購入を並行して進め、両方の決済と引き渡しを同じ日かごく近い日に合わせる進め方です。仮住まいもダブルローンも避けられ、引っ越しも1回で済むため、費用の面では最も無駄がありません。
難しいのは、売却の買主と購入の売主、そして金融機関の都合を一つの日程に合わせる調整です。売却の契約が先に決まれば引き渡しまでの期間を長めに取り、購入の契約が先に決まれば引き渡しを待ってもらうといった交渉が必要になり、どちらかが崩れると仮住まいやダブルローンに切り替えざるを得ません。
日程を優先するあまり、売却価格を下げて早期の成約を選ぶか、新居の条件を譲って決めるか、どちらかで妥協を迫られる可能性もあります。買い替えの実績が豊富な不動産会社に売却と購入の両方を任せ、日程の調整を担ってもらうことが、同時進行を成立させる条件になります。
3つの買い替え方法を比較
3つの進め方を、資金計画、新居選び、仮住まいとダブルローンの有無、向いている人の観点で比べると次のようになります。
| 比較項目 | 売り先行 | 買い先行 | 同時進行 |
| 資金計画 | 売却価格が確定してから購入するため立てやすい | 売却価格が未確定のまま購入するため立てにくい | 売却と購入を並行するため、途中で見直しが必要になることもある |
| 新居選び | 売却後に急いで探すことになりやすい | 時間をかけて選べる | 売却活動と並行して探す |
| 仮住まい | 必要になることがある | 不要 | 原則不要 |
| ダブルローン | 発生しない | 売却完了まで発生する | 原則発生しない |
| 向いている人 | ローン残債がある人資金計画を堅実に進めたい人 | ローンを完済している人資金に余裕がある人 | 費用を抑えたい人不動産会社の調整力を活かせる人 |
・「買い替えの手順」に関する記事はこちら
マンション買い替えのタイミングとは?住み替えの流れやローン残債も解説
マンションの買い替えにかかる費用と税金

買い替えでは売却と購入のそれぞれに費用がかかり、売却で利益が出れば税金も発生します。一方で、居住用の不動産の売却には税負担を軽くする特例が用意されており、どれを使うかで手取りが大きく変わります。
諸費用の全体像と、買い替えで使える特例を整理します。
諸費用一覧
売却と購入でかかる主な費用は次のとおりです。
| 区分 | 項目 | 内容・目安 |
|---|---|---|
| 売却 | 仲介手数料 | 売買価格が400万円を超える場合、基本的に売買価格×3%+6万円(税別)が上限 |
| 売却 | 印紙税 | 2027年3月31日までは軽減税率が適用され、1,000万円超5,000万円以下の契約で1万円 |
| 売却 | 抵当権抹消費用 | 登録免許税が不動産1件につき1,000円。司法書士に依頼する場合は報酬が別途必要 |
| 売却 | 譲渡所得税 | 売却益が出た場合に課税。所有期間5年超で20.315%、5年以下で39.63% |
| 購入 | 仲介手数料 | 中古マンションを仲介で購入する場合、売却と同じ計算式が上限 |
| 購入 | 印紙税 | 売買契約書と住宅ローンの契約書に貼付 |
| 購入 | 登記費用 | 所有権移転登記と抵当権設定登記の登録免許税、司法書士報酬 |
| 購入 | 不動産取得税 | 取得後に都道府県から課税。要件を満たす住宅には軽減措置がある |
| 購入 | 住宅ローン関連費用 | 事務手数料または保証料、火災保険料・地震保険料 |
| 購入 | 清算金 | 固定資産税・都市計画税と管理費・修繕積立金の日割り精算 |
| 共通 | 引っ越し費用 | 仮住まいを挟む場合は2度分 |
売却の諸費用は売却価格の4%程度、中古マンションの購入の諸費用は購入価格の7〜10%程度が目安です。
・「買い替えの費用」に関する記事はこちら
家の買換えでかかる費用はいくら?売却と購入でかかる費用を解説
買い替えで使える控除特例
今のマンションを売却して利益が出た場合、居住用財産を譲渡したときの3,000万円特別控除を使えば、譲渡所得から最大3,000万円まで控除できます。所有期間が10年を超える場合は、6,000万円以下の部分の税率が14.21%に下がる軽減税率の特例も併用できます。
売却益が3,000万円を超える場合には、特定の居住用財産の買換え特例という選択肢もあります。同特例は売却益への課税を新居を将来売却するときまで繰り延べる制度で、非課税になるわけではありません。売却で損失が出た場合は、一定の要件を満たせば損失を給与などほかの所得と損益通算し、翌年以降3年間繰り越せる特例があります。
注意したいのは、売却で3,000万円特別控除や買換え特例を使うと、新居の住宅ローン控除が受けられないことです。住宅ローン控除は、入居した年とその前2年、後3年の間にこれらの特例を使っていないことが要件のひとつとなっています。
いずれの特例も適用できる場合は、売却益にかかる税金と、住宅ローン控除で戻ってくる税額を比べて、どちらを選ぶかを決めることになります。借入額が大きく、控除期間が長い場合は、住宅ローン控除を優先したほうが有利になることもあるため、確定申告の前に税理士に試算を依頼しておくと安心です。
・「控除特例」に関する記事はこちら
居住用財産の買換え特例とは?併用できない特例と適用要件をわかりやすく解説
マンション売却で活用可能! 3,000万円特別控除とは?
マンションの買い替えを成功させる3つのコツ
買い替えで後悔する原因の多くは、資金の見通しが甘かったか、時間に追われて妥協したかのどちらかに行き着きます。最後に、資金の把握、スケジュール、不動産会社選びの3点から、失敗を防ぐコツを解説します。
1.住宅ローン残債と自己資金を正確に把握する
買い替えの計画は、今のマンションのローン残債と、用意できる自己資金を正確に把握することから始まります。残債は金融機関の返済予定表や残高証明書で確認でき、売却価格の見込みは不動産会社の査定で分かります。売却価格から残債と諸費用を引いた金額が、新居の頭金に回せる資金です。
この時点で売却価格が残債を下回るようであれば、自己資金で差額を埋められるか、住み替えローンを使うかを先に決めておく必要があります。新居の予算は、頭金に無理のない借入額を足した範囲で設定し、金利が上がった場合の返済額も試算しておくと、購入後に家計が圧迫される事態を避けられます。
2.余裕を持ったスケジュールを立てる
マンションの売却には、売り出しから成約まで3〜6ヶ月程度、契約から引き渡しまでさらに1〜2ヶ月程度かかるのが一般的です。新居の購入にも、物件探しから引き渡しまで数ヶ月を要します。入居したい時期から逆算して、売却と購入の両方に余裕を持たせた計画を立てておくと、売り急ぎや妥協した購入を防げます。
売り先行であっても、売却活動と並行して新居の情報収集や内覧を進めておけば、売却が決まった後に慌てずに済みます。引き渡し時期の調整は売主や買主との交渉で動かせる余地があるため、希望を早めに不動産会社に伝えておくことも大切です。
3.買い替え実績が豊富な不動産会社を選ぶ
売却と購入のタイミングを合わせるには、両方の取引を把握して日程を調整できる担当者の存在が大きな助けになります。買い替えの実績が豊富な不動産会社であれば、売却の進み具合に応じて購入の契約時期を調整したり、引き渡し日の交渉を代行したりといった対応に期待できます。
買い替えを支えるサポートサービスの有無も選ぶ基準になります。例えば、東急リバブルの「リバブル売却保証」は、一定期間は仲介で売却を目指し、期限までに売れなかった場合にあらかじめ取り決めた価格で東急リバブルが買い取る仕組みで、売却の期日と最低限の売却額が事前に確定するため、買い先行や同時進行の資金計画を立てやすくなります。
さらに、新居の残代金の支払いが売却代金の受領より先になる場合に、売却代金の一部や売却保証額を立て替える「立替払制度」もあり、購入と売却のタイムラグを「つなぐ」資金を確保できます。

お買換えをサポート「リバブル売却保証」
お客様の「売らないと買えない」のお悩みを解決するサービスです。
東急リバブルが一定期間内に売却したいというご要望にお応えします。
「リバブル売却保証」はこちら
まとめ
マンションの買い替えは、今の暮らしに合った住まいと資産の組み替えを同時に実現できる一方、売却と購入の両方で費用がかかり、タイミングの調整や住宅ローンの組み直しという難しさを伴います。
売り先行、買い先行、同時進行のいずれにも一長一短があり、ローン残債と自己資金の状況から自分に合う進め方を選ぶことが大切です。パートナーとなる不動産会社の実績やサポート体制も、売却と購入のタイミングを合わせるうえで結果を左右します。
東急リバブルでは、スムーズな買い替え をサポートする「リバブル売却保証」や「立替払制度」をご用意しています。買い替えをご検討の方は、まずは今のマンションの査定からお気軽にご相談ください。
この記事のポイント
- マンションを買い替えるメリットは?
今の家族構成に合った間取りや広さに移れること、設備や建物性能が向上すること、資産価値の高い物件に資産を組み替えられることなどが挙げられます。暮らしの快適さだけでなく、資産とランニングコストの面でもメリットがあります。
詳しくは「マンションを買い替える4つのメリットとは?」をご覧ください。
- マンションを買い替えるデメリットは?
売却と購入の両方で諸費用と税金がかかること、売却と購入のタイミングを合わせるのが難しく仮住まいやダブルローンが生じやすいこと、住宅ローンを組み直すことで金利や返済期間の条件が今より悪くなる可能性があることです。
詳しくは「マンション買い替えのデメリットと注意点は?」をご覧ください。
- マンションの買い替えはどう進めればいい?
売却を先に済ませる「売り先行」、新居を先に購入する「買い先行」、両方を並行して進め、決済日を合わせる「同時進行」の3つの進め方があります。向き不向きは、買い替えで重視することやローン残債、資産状況などによって異なります。
詳しくは「買い替えの進め方は『売り先行』『買い先行』『同時進行』の3つ」をご覧ください。
- マンションの買い替えにかかる費用は?
売却では仲介手数料や印紙税、抵当権抹消費用、売却益が出た場合の譲渡所得税がかかり、購入では仲介手数料や登記費用、不動産取得税、住宅ローン関連費用などがかかります。目安は売却価格の4%程度、購入価格の7〜10%程度です。
詳しくは「マンションの買い替えにかかる費用と税金」をご覧ください。
- マンションの買い替えのコツは?
住宅ローンの残債と自己資金を正確に把握し、売却と購入の両方に余裕を持たせたスケジュールを立てることが大切です。買い替えの実績が豊富で売却保証などのサポートがある不動産会社を選ぶことも重視しましょう。
詳しくは「マンションの買い替えを成功させる3つのコツ」をご覧ください。
ライターからのワンポイントアドバイス
これまでマンションを買い替え る方を多く見てきて、私自身もマンションの買い替えの経験がありますが、結果的に重要なのは「何を重視するか」を決めることだと思います。今のマンションを高く売ることを重視するのか、買い替え 先選びを重視するのか。もちろん、どちらも譲れない条件ではありますが、売却も購入もご縁であり、タイミングは自身ではコントロールしきれない どうにもできないこともあるため、比較したときに自分が何を求めるのかで、適切な買い替え 方法は変わってきます。
お買換えをサポート「リバブル売却保証」
お客様の「売らないと買えない」のお悩みを解決するサービスです。
東急リバブルが一定期間内に売却したいというご要望にお応えします。
「リバブル売却保証」はこちら
税金が心配? 無料税務・法律相談会
不動産に関する税務、不動産取引上の法律問題などについて詳しくお答えいたします。
無料税務・法律相談会



 不動産のプロに