


執筆者プロフィール
ざっくり要約!
- 非居住者の不動産売却では、通常の売却で使用する書類に加えて、海外の住所や本人の署名を証明する書類などが必要
- 非居住者が日本国内の不動産を売却する場合、一定の条件に該当すると、譲渡対価から所得税・復興特別所得税が源泉徴収される
海外在住の方で、日本の所得税法上「非居住者」に該当する場合、日本国内の不動産を売却する際には、日本在住の売主とは必要書類や税務上の手続きが異なります。
特に、在留証明書やサイン証明書の準備、日本での代理人の選定、買主による源泉徴収の有無などは、事前に確認しておくことが大切です。
この記事では、非居住者が不動産を売却する際の流れや必要書類の取得方法、税金・確定申告のポイントをわかりやすく解説します。海外からの売却を検討している方は、手続きを進める際の参考にしてください。
記事サマリー
非居住者も日本の不動産を売却することは可能!

非居住者であっても、日本国内の不動産を売却することは可能です。ただし、日本在住の場合とは異なる手続きが必要です。ここでは、非居住者の不動産売却に関する基本的なポイントを押さえておきましょう。
- 非居住者とは
- 売却には代理人を立てるのが一般的
非居住者とは
非居住者とは、日本の所得税法において「居住者以外の個人」を指します。
居住者とは、日本国内に住所があるか、または現在まで引き続き1年以上居所がある個人です。
住民票を日本から移しているかどうかだけでなく、生活の本拠がどこにあるかという客観的な事実に基づいて判断されます。例えば、会社員が1年未満の予定で海外勤務する場合は、一般的に日本の居住者として扱われます。
非居住者であっても、日本国内で発生した所得(国内源泉所得)については、日本の所得税が課税されます。
具体的には、海外に住みながら日本国内に所有する不動産を売却して譲渡所得(売却益)が生じた場合や、国内にある物件を賃貸に出して家賃収入を得ている場合などが該当します。
売却には代理人を立てるのが一般的
非居住者の不動産売却では、代理人を立てて手続きを進めるケースが多くあります。海外に住んでいると、売買契約や物件の引き渡しといった手続きのために、その都度日本へ帰国するのは難しいでしょう。
また、日本の住民登録を抹消している場合は、市区町村の印鑑証明書を取得できないため、所有権移転登記ではサイン証明書などの代替書類を用意します。帰国せずに手続きを進める場合は、日本国内に居住する親族や司法書士などの専門家を代理人に立てて手続きを行うのが一般的です。
代理人がいれば、日本と海外との間で書類をやり取りしながら、売却手続きを円滑に進められます。
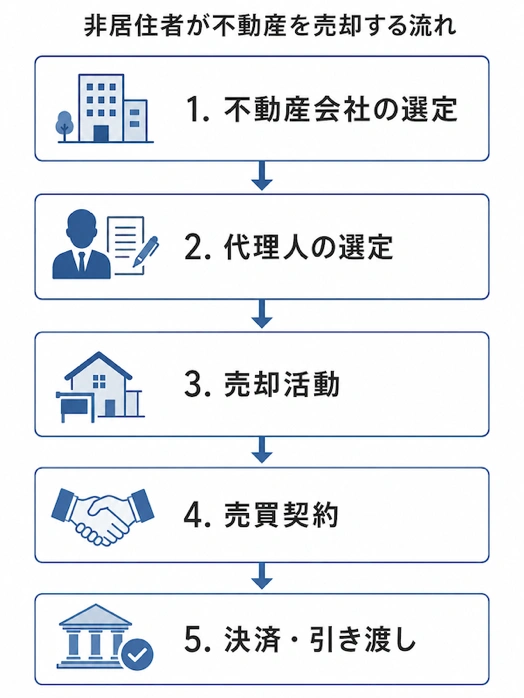
非居住者が不動産を売却する流れ

非居住者の不動産売却は、日本にいる代理人と連携しながら進めるのが、通常の売却と異なる点です。具体的な流れを見ていきましょう。
1.不動産会社の選定
はじめに、売却の仲介を依頼する不動産会社を選びます。
海外からの不動産売却では、書類のやり取りや連絡は国際郵便やメールが中心となるため、非居住者の売却実績が豊富な会社を選ぶと安心です。
査定を依頼する際に、海外在住であることを伝え、手続きの流れや必要なサポートについて確認しておきましょう。時差を考慮して連絡をくれたり、オンラインでの相談に対応してくれたりする不動産会社であれば、スムーズにコミュニケーションが取れます。
・「不動産会社選び」に関する記事はこちら
家を売るならどこがいい? 不動産会社の選び方のコツを伝授
マンション売却の不動産仲介業者の選び方を徹底解説

2.代理人の選定
売却活動を始める前に、日本での手続きを代行してもらう代理人を選定します。あわせて、所有権移転登記などを依頼する司法書士についても、不動産会社と相談しておくとよいでしょう。
代理人に委任する権限は、売買契約の締結や登記手続き、売却代金の受領など、委任状で明確に定めます。
業務範囲のほか、費用についても事前に確認し、信頼できる人物や事務所を選ぶことが重要です。
3.売却活動
不動産会社と媒介契約を結んだら、売却活動が始まります。価格設定や販売戦略については、不動産会社の担当者とメールやオンライン会議で打ち合わせながら進めます。
購入希望者からの内覧希望があった際は、不動産会社が対応します。室内に家財が残っている場合は、その処分についても事前に不動産会社や代理人と相談しておく必要があります。売主が海外にいても、不動産会社から販売活動の状況について定期的に報告を受け、状況を把握しておくことが大切です。
・「家を売却する流れ」に関する記事はこちら
家を売却する流れ7ステップ|かかる期間や税金・注意点も解説
4.売買契約
買主が見つかり、売却条件がまとまったら、売買契約を締結します。代理人に契約締結の権限を委任している場合は、代理人が契約手続きを行います。売主は事前に契約内容を確認し、代理権限委任状など必要書類を日本へ送付します。
提出先の指示に応じてサイン証明書が必要となる場合があるため、契約のタイミングに合わせて在外公館で取得できるよう準備しておきましょう。
契約が成立すると、買主から手付金が支払われます。
・「売買契約」に関する記事はこちら
不動産の売買契約とは?簡単にわかりやすく解説!
5.決済・引き渡し
売買契約後は、買主の住宅ローン審査などを経て、残代金の決済と物件の引き渡しを行います。この手続きも代理人が立ち会い、所有権移転登記の申請も同日に行われるのが一般的です。
売却代金の受け取り方法は、利用する金融機関や取引条件によって異なります。売主本人名義の国内口座へ振り込む場合は、非居住者となった後も利用できるか事前に確認しておきましょう。
日本の銀行口座がない場合、近年では非居住者が新たに口座を開設するのは難しい状況です。
対処法として、司法書士の預り金口座を利用して一時的に代金を管理するケースがありますが、対応の可否や手続きは事務所によって異なるため、売却の初期段階で不動産会社を通じて確かめておきましょう。
非居住者の不動産売却で必要な書類と取得方法

非居住者の不動産売却では、通常の売却で使用する書類に加えて、海外の住所や本人の署名を証明する書類などが必要になります。
日本国籍を持つ非居住者が確認・準備する主な書類として、「在留証明書」「サイン証明書」「代理権限委任状」が挙げられます。
| 書類の種類 | 主な用途 | 取得・準備先 |
|---|---|---|
| 在留証明書 | 海外の現住所を証明する | 居住地を管轄する日本大使 館・総領事館など |
| サイン証明書 | 印鑑証明書に代えて本人の署名を証明する | 居住地を管轄する日本大使 館・総領事館など |
| 代理権限委任状 | 売買契約や登記などの権限を代理人に委任する | 自分で作成するか、司法書士や不動産会社に相談して準備する |
なお、日本の在外公館が発給する在留証明やサイン証明は、原則として日本国籍を持つ方が対象です。外国籍の非居住者は必要となる証明書や取得方法が異なるため、事前に司法書士や不動産会社へ相談しておくと安心です。
・「不動産売買の売主側の必要書類」に関する記事はこちら
不動産売買で売主が準備すべき必要書類一覧! 必要なタイミングやポイントを完全ガイド
在留証明書
在留証明書は、海外のどこに住所(生活の本拠)を有しているかを証明する書類です。
不動産の売却時に登記上の住所と現在の住所が異なる場合は、住所変更登記が必要になります。
なお、2026年4月1日から、不動産の所有者は住所や氏名・名称に変更があった場合、原則として変更日から2年以内に変更登記を申請することが義務付けられています。登記上の住所が以前の日本国内の住所のままになっている場合は、売却手続きを始める際に司法書士へ確認しておきましょう。
日本国籍を持つ非居住者は、居住地を管轄する日本大使館や総領事館などの在外公館で在留証明書を申請できます。申請には、有効な日本国旅券などの本人確認書類や、現住所を確認できる公的書類などが必要です。
外務省によると、発給までの日数は現地事情や業務量によって異なるため、売買契約や決済の日程から逆算し、1週間程度は余裕を見て準備するとよいでしょう。
手数料は1通につき日本円換算で1,200円相当です。窓口で支払う場合は、原則として現地通貨の現金で支払います。申請方法や受付時間は在外公館によって異なるため、事前に管轄する公館のWebサイトなどで確認しておくとスムーズです。
サイン証明書
サイン証明書(署名証明)は、日本の印鑑証明書に代わって、本人の署名であることを証明する書類です。
日本の住民登録を抹消して海外に住んでいる場合は印鑑登録も抹消されるため、不動産登記などの手続きではサイン証明書を利用します。
証明方法には「形式1」と「形式2」があります。形式1は、在外公館が発行する証明書と、申請者が領事の面前で署名した売買契約書や委任状などの私文書を綴り合わせて割り印する方法です。一方、形式2では申請者の署名そのものを単独で証明します。
どちらの形式が必要かは提出先によって異なります。不動産売却では形式1を求められる場合もあるため、書類を準備する前に、司法書士や不動産会社へ必要な形式を問い合わせておく必要があります。
サイン証明書を申請する際は、本人が在外公館へ出向き、領事の面前で署名します。代理申請や郵送申請はできません。形式1を利用する場合は、署名する前の売買契約書や委任状などを持参します。必要書類に不備がなければ申請当日に交付している在外公館もありますが、取扱いや所要日数は公館によって異なります。申請前に、管轄する公館のWebサイトなどで最新の案内を確認してください。
手数料は1通につき日本円換算で1,700円相当です。窓口では現地通貨の現金で支払います。
代理権限委任状
代理権限委任状は、不動産売却に関する手続きを代理人に委任するための書類です。
自分で作成することもできますが、不動産会社や登記を担当する司法書士に相談し、取引内容に合った委任状を用意しておくと、委任する手続きの範囲が明確になります。
委任状には、代理人の氏名や住所に加え、どのような権限を委任するのかを記載します。
例えば「売買契約の締結」「残代金の受領」「所有権移転登記の申請」など、取引に必要な権限を明確にしておくと、代理人との認識の行き違いを防ぎやすくなります。
サイン証明書の形式1を利用する場合は、署名前の委任状を在外公館へ持参し、担当者の面前で署名します。その後、サイン証明書が綴り合わされた委任状を日本の代理人へ送付します。必要となる書類や手続きは取引によって異なるため、事前に司法書士や不動産会社へ確認してください。
委任状の作成自体に一律の手数料がかかるわけではありません。ただし、司法書士などへ作成を依頼する費用やサイン証明書の手数料、国際郵便料金などがかかります。実際の金額は依頼先や手続きの内容によって異なります。
非居住者特有の書類以外に用意すべき基本の必要書類

在留証明書やサイン証明書など、非居住者特有の書類に加えて、通常の不動産売却で使用する基本的な書類も準備します。
主なものは、登記済証(いわゆる権利証)または登記識別情報通知、固定資産税・都市計画税納税通知書、パスポートなどの身分証明書です。
海外にいると、不足している書類を探したり、用意し直したりするのにも時間がかかります。以下、それぞれの役割と確認ポイントを解説します。
登記済証(権利証)・登記識別情報
不動産の売却に伴う所有権移転登記では、一般に「権利証」と呼ばれる登記済証、または登記識別情報が必要です。
登記識別情報は、本人確認のために使用される12桁の英数字で、紛失しても再発行されません。
登記済証や登記識別情報を用意できない場合でも、売却そのものができなくなるわけではありません。登記官による事前通知を利用する方法や、司法書士などの資格者代理人が売主本人を確認したうえで「本人確認情報」を作成し、登記申請を行う方法があります。
ただし、通常の登記より本人確認に時間を要し、司法書士へ本人確認情報の作成を依頼すれば別途費用もかかります。海外在住の場合は書類の往復にも日数を要するため、紛失に気づいた段階で司法書士に早めに相談してください。
固定資産税・都市計画税納税通知書
固定資産税・都市計画税納税通知書は、年間の税額などを確認するために使用します。
固定資産税・都市計画税は、毎年1月1日時点の所有者に課税されます。不動産売買では、引き渡し日などを基準に売主と買主の負担額を日割りで精算することが一般的です。その計算にも納税通知書を使用するため、直近年度のものを準備しておくとよいでしょう。
なお、固定資産税・都市計画税の日割り精算は法律で定められた納税手続きではなく、売主と買主の合意に基づいて行われるものです。
身分証明書
売主本人であることを確認するため、不動産売却ではパスポートなどの有効な本人確認書類が必要になります。手続きによっては、現住所を確認できる書類の提出を求められる場合もあります。
在留証明書やサイン証明書を在外公館で申請する際にも、有効な日本国旅券などの本人確認書類が必要です。海外に長期間滞在している場合は、パスポートの有効期限にも注意してください。売却手続きを始める前に期限を確認し、更新が必要な場合は早めに手続きを済ませておくとよいでしょう。
買主側にある源泉徴収義務とその例外

非居住者が日本国内の不動産を売却する場合、一定の条件に該当すると、譲渡対価から所得税・復興特別所得税が源泉徴収されます。
源泉徴収の義務を負うのは買主ですが、売主が実際に受け取る金額や、その後の確定申告にも関わるため、売主側も仕組みを理解しておく必要があります。
買主は、原則として譲渡対価の10.21%に相当する金額を源泉徴収し、差し引いた金額を売主へ支払います。
源泉徴収した税額は買主が税務署へ納付します。これは、非居住者が日本国内の不動産を売却した際の所得税について、徴収を確保するための仕組みです。
ただし、買主が個人かどうか、購入目的や譲渡対価などの条件によっては、源泉徴収が不要となる場合があります。
源泉徴収の計算方法とタイミング
具体的な源泉徴収額は、非居住者へ支払う不動産の譲渡対価に10.21%を掛けて計算します。
例えば、源泉徴収の対象となる不動産を5,000万円で購入した場合、源泉徴収額は510万5,000円です。買主はこの金額を差し引き、残りの4,489万5,000円を売主へ支払います。
源泉徴収は決済時にまとめて行うとは限りません。手付金と残代金を別々に支払う場合は、原則としてそれぞれの支払時に源泉徴収します。
また、売主へ支払う固定資産税・都市計画税の精算金などが譲渡対価に含まれる場合は、その金額も含めて源泉徴収額を計算します。
源泉徴収の方法
買主は、源泉徴収した所得税・復興特別所得税を税務署へ納付します。国内で譲渡対価を支払った場合の納付期限は、原則として支払った月の翌月10日です。
国外で支払う場合は、一定の要件のもとで翌月末日が納付期限となります。納付には、「非居住者・外国法人の所得についての所得税徴収高計算書(納付書)」を使用します。
なお、一定の条件を満たす取引では、買主による源泉徴収は不要です。具体的な条件については、次の「例外規定」で解説します。
売主側は、確定申告で本来の税額を計算し、源泉徴収された税額との差額を精算します。申告に備えて、源泉徴収額や納付額を確認できる資料を買主から受け取り、保管しておくとよいでしょう。買主側で支払調書が作成される場合は、その写しも確認資料として役立ちます。
確定申告を行う場合の申告期間は、原則として売却した年の翌年2月16日から3月15日までです。
例外規定
以下の3つの条件をすべて満たす場合は、源泉徴収が不要です。
- 買主が個人である
- 買主が自己またはその親族の居住のために購入する
- 譲渡対価が1億円以下である
例えば、買主が個人であっても、投資目的で購入する場合や、譲渡対価が1億円を超える場合は源泉徴収の対象となります。
源泉徴収された税金は、確定申告をすることで精算されます。
・「非居住者の不動産売却と源泉徴収」に関する記事はこちら
非居住者の不動産に係る不動産取得や所得税の取り扱い、貸主、売主が非居住者の場合の源泉徴収について
税金が心配? 無料税務・法律相談会
不動産に関する税務、不動産取引上の法律問題などについて詳しくお答えいたします。
無料税務・法律相談会
非居住者が不動産を売却した場合に確定申告が必要なケース

不動産を売却して利益が出た場合や、源泉徴収された税金を精算する場合には、日本で確定申告を行わなければなりません。
ここでは、確定申告が必要になる主なケースについて解説します。
- 源泉徴収の精算を要するケース
- 譲渡所得が出たケース
- 納税管理人とは
源泉徴収の精算を要するケース
売却代金から源泉徴収された場合、その税額はあくまで概算です。不動産を売却して計算した本来の所得税額が、源泉徴収された金額よりも少なかった場合は、確定申告をすることで差額の還付を受けられます。
例えば、売却によって譲渡損失が生じ、この売却に係る所得税額が0円となる場合は、確定申告によって源泉徴収税額の還付を受けられます。
確定申告義務がなく、還付申告のみを行う場合は、原則として売却した年の翌年1月1日から5年間提出できます。
譲渡所得が出たケース
不動産を売却して譲渡所得(売却益)が生じた場合は、確定申告をして所得税を納める必要があります。譲渡所得は、売却価格から、その不動産の取得にかかった費用や売却にかかった経費を差し引いて計算します。
源泉徴収されている場合は、確定申告によって計算した所得税額との差額を納付、または還付を受けることになります。
源泉徴収の対象外となる取引であっても、譲渡所得が出ていれば申告は必要です。申告を忘れると、無申告加算税や延滞税といったペナルティが課されるため注意しましょう。
・「譲渡所得」に関する記事はこちら
譲渡所得の確定申告はいくらからするべき? 計算方法も詳しく解説
住民税は翌年1月1日時点の住所で判断される
個人住民税は、前年中の所得を基に、原則として翌年1月1日時点で住所がある市区町村から課税されます。そのため、不動産を売却した年の翌年1月1日時点で日本に住所がなければ、その譲渡所得に対する住民税の所得割は原則として課税されません。
例えば、2026年中に不動産を売却した場合は、2027年1月1日時点の住所状況で判断されます。
納税管理人とは
納税管理人とは、非居住者に代わって、確定申告の手続きや納税、税務署からの書類の受け取りなどを行う人のことです。
非居住者が日本で確定申告をする場合は、この納税管理人を選任しなければなりません。
納税管理人は、親族や知人のほか、税理士などの専門家に依頼することも可能です。納税管理人を決めたら、「所得税・消費税の納税管理人の届出書」を、売主の納税地を管轄する税務署に提出します。この手続きは、日本を出国する前、または納税管理人を定めた後、速やかに行う必要があります。
非居住者が不動産売却を成功させる4つのコツ

海外から不動産を売却する場合、書類の取得や郵送、時差への対応など、国内在住者の売却とは異なる準備が加わります。
不動産会社選びや連絡方法、日程の組み方、売却代金の受け取り方法など、海外から手続きを進めるうえでの注意点をあらかじめ押さえておくことが大切です。
ここでは、非居住者が不動産売却を進める際に押さえておきたい4つのコツを紹介します。
1.非居住者との取引実績が豊富な不動産会社を選ぶ
不動産会社を選ぶ際は、海外在住者の売却を扱った実績も判断基準の一つになります。
在留証明書やサイン証明書の準備、代理人との連携、源泉徴収への対応など、確認すべき事項は多岐にわたります。こうした取引を数多く扱っている不動産会社であれば、必要書類や手続きについて具体的な案内を受けやすくなります。
査定を依頼する際は、非居住者の売却への対応経験に加え、司法書士や税理士との連携体制、オンラインでの打ち合わせへの対応状況なども聞いておくと、依頼先を比較する材料になります。
2.時差があることを考慮する
海外から売却手続きを行う場合は、日本との時差を踏まえて連絡手段を決めておく必要があります。
電話だけでは、日本の営業時間と現地の生活時間が合わず、すぐに連絡を取れないことがあります。メールやチャットを併用すれば、時間帯を問わず用件を伝えられます。
売買条件など詳しい打ち合わせには、オンライン会議を利用する方法もあります。不動産会社や代理人と連絡しやすい時間帯や手段を共有しておけば、時差による行き違いも減らせます。
3.スケジュールに余裕を持つ
非居住者の不動産売却では、手続きに必要な期間を長めに見込んでおく必要があります。
在外公館での証明書取得や国際郵便による原本の送付、司法書士による本人確認などには日数を要することがあります。さらに、書類に不備が見つかれば、海外とのやり取りをやり直さなければなりません。
特に売買契約や決済の日程は、必要書類がいつ日本へ届くのかを踏まえ、余裕を持って設定することが欠かせません。
4.送金手数料・為替リスクも考慮する
売却代金を海外の銀行口座へ送金する場合は、送金手数料に加えて為替レートの変動も考慮します。
海外送金では、送金元の銀行だけでなく、経由する銀行などで手数料が発生する場合があります。また、売却代金のように金額が大きい取引ほど、為替レートの変動によって外貨へ換算した際の受取額にも差が生じやすくなります。
すぐに外貨へ交換する必要がない場合は、金融機関が非居住者としての利用継続を認めている国内口座で円のまま受け取る方法も考えられます。ただし、非居住者の口座利用や国内振込、海外送金の取扱いは金融機関によって異なります。売却手続きを進める段階で、代金の受け取りやその後の送金に対応できるか、取引銀行へ照会しておくとよいでしょう。
非居住者の不動産売却の必要書類についてよくある質問

非居住者の不動産売却では、必要書類だけでなく、税金や一時帰国の必要性について疑問を持つ方も少なくありません。
ここでは、売却を検討する際によくある質問を紹介します。
Q. 非居住者から不動産を購入するとき、買主にも税務手続きが必要?
原則として必要です。
非居住者から日本国内の土地や建物などを購入する場合、買主は譲渡対価の10.21%に相当する所得税・復興特別所得税を源泉徴収し、税務署へ納付します。
国内で譲渡対価を支払った場合、納付期限は原則として支払った月の翌月10日です。
買主が個人であれば、自己またはその親族の居住用として購入し、かつ譲渡対価が1億円以下の場合は、源泉徴収は不要です。
Q. 売却のために一時帰国は必要?
必ずしも一時帰国する必要はありません。
代理人に売買契約や決済などの権限を委任し、必要なサイン証明書や代理権限委任状などを準備することで、売主本人が海外に滞在したまま手続きを進められる場合があります。
ただし、本人確認の方法や必要書類、代理人に委任できる手続きは、取引内容や司法書士、金融機関などによって異なります。帰国せずに売却したい場合は、その旨を早めに不動産会社へ伝え、必要な手続きや対応方法を確認しましょう。
Q. サイン証明書はどこで取得できる?
日本国籍を持つ非居住者は、居住地を管轄する日本大使館や総領事館などの在外公館で取得できます。
申請者本人が公館へ出向き、領事の面前で署名する必要があるため、原則として代理申請や郵便申請はできません。形式1を利用する場合は、署名する書類に事前に署名せず持参します。必要書類がそろっていれば当日交付としている公館もありますが、取扱いや所要日数は公館によって異なります。
手数料は1通につき日本円換算で1,700円相当です。窓口では現地通貨の現金で支払います。申請前に、管轄する在外公館のWebサイトで受付方法や必要書類を確認してください。
まとめ
非居住者であっても、日本国内に所有する不動産を売却することは可能です。一時帰国せずに手続きを進められるケースもありますが、在留証明書やサイン証明書、代理権限委任状など、国内在住者の売却とは異なる準備が求められます。
また、一定の場合には譲渡対価の10.21%に相当する所得税・復興特別所得税が源泉徴収され、売却後に確定申告が必要になることもあります。
海外からの売却では、在外公館での証明書取得や国際郵便による書類の送付、本人確認、時差を踏まえた連絡などに日数を要しやすく、売却代金の受け取り方法も金融機関によって異なります。
非居住者の売却実績がある不動産会社へ早めに相談し、司法書士とも連携しながら、必要書類や代理人の要否、契約・決済の日程、代金の受け取り方法まで確認しておくとよいでしょう。
この記事のポイント
- 非居住者でも日本の物件を売却することはできますか?
海外在住の方(非居住者)であっても、日本国内の不動産を売却することは可能です。ただし、日本在住の場合とは異なる手続きが必要です。
詳しくは「非居住者も日本の不動産を売却することは可能!」をご覧ください。
- 非居住者が不動産を売る時にどんな書類が必要ですか?
非居住者の不動産売却では、通常の売却で求められる書類のほかに、海外での取得が必要な追加書類があります。
詳しくは「非居住者の不動産売却で必要な書類と取得方法」をご覧ください。
- 非居住者が不動産を売却する流れを教えてください。
- 不動産会社の選定
- 代理人の選定
- 売却活動
- 売買契約
- 決済・引き渡し
基本的には通常の不動産売却と同様ですが、日本にいる代理人と連携しながら進めるところが異なる点です。
詳しくは「非居住者が不動産を売却する流れ」をご覧ください。
- 非居住者から不動産を購入するとき、買主にも税金の手続きが必要ですか?
買主は、原則として譲渡対価の10.21%に相当する金額を源泉徴収し、差し引いた金額を売主へ支払います。
源泉徴収した税額は買主が税務署へ納付します。国内で譲渡対価を支払った場合、納付期限は原則として支払った月の翌月10日です。
ただし、買主が個人かどうか、購入目的や譲渡対価などの条件によっては、源泉徴収が不要となる場合があります。
詳しくは「買主側にある源泉徴収義務とその例外」をご覧ください。
- 売却のために一時帰国は必要ですか?
必ずしも一時帰国する必要はありません。
代理人に売買契約や決済などの権限を委任し、必要なサイン証明書や代理権限委任状などを準備することで、売主本人が海外に滞在したまま手続きを進められる場合があります。
詳しくは「非居住者が不動産を売却する流れ」をご覧ください。
- サイン証明書はどこで取得できますか?
日本国籍を持つ非居住者は、居住地を管轄する日本大使館や総領事館などの在外公館で取得できます。
申請者本人が公館へ出向き、領事の面前で署名する必要があるため、原則として代理申請や郵便申請はできません。
詳しくは「非居住者の不動産売却で必要な書類と取得方法」をご覧ください。
ライターからのワンポイントアドバイス
非居住者の不動産売却では、売り出し後よりも「売り出す前」の準備が進行速度を左右します。
特に、登記上の住所と現住所の一致、在留証明書・サイン証明書の取得、代理人へ委任する権限の範囲、売却代金の受取口座、源泉徴収の仕組みは、査定を依頼する段階で整理しておきたい項目です。
さらに、海外との書類の往復には想定以上の日数を要することもあります。売買契約や決済から逆算して必要書類の取得時期や送付方法を共有し、余裕を持って準備しておくことが、海外からの売却を滞りなく進めるコツです。
売りたい物件・時期がお決まりの方はこちら
60秒で入力完了!売却査定を承ります。
不動産の売却可能額を査定する


 不動産のプロに