

執筆者プロフィール
ざっくり要約!
- 転勤時の持ち家の選択肢は「売却」「賃貸」「空き家」「単身赴任」の4つ
- 住宅ローンが残っている家を無断で貸すと契約違反になり得るため、賃貸に出す前には金融機関への相談が必要
転勤の辞令が出たとき、多くの方が頭を悩ませるのが持ち家の扱いです。選択肢はいくつかありますが、どれが合っているかは転勤の期間や家族の状況、住宅ローンの残債によって変わってきます。
この記事では、転勤時の持ち家の4つの選択肢をメリット・デメリット・向いているケースで比較し、転勤期間や家族構成、ローン残債から自分に合った選択肢を見つけるための判断基準を紹介します。賃貸に出す場合の実務や住宅ローン控除の扱い、売却の進め方、空き家にした場合の年間コストについても解説しますので、ぜひ参考にしてみてください。
記事サマリー
転勤が決まったらまず確認することとは?
転勤が決まってすぐ持ち家の売却や賃貸を検討するのは早計です。まずは、転勤の期間や家族の生活、住宅ローン残債などを整理しておきましょう。
転勤の期間・帰任予定
売却や賃貸には手続きや諸費用がかかるため、1〜2年程度で戻ってくることが決まっている短期の転勤であれば、そのまま空き家にしたり単身赴任をしたりするほうが負担は少ない可能性があります。一方で、長期にわたる転勤や帰任の時期が決まっていない場合は、持ち家の維持・管理の負担や家族との暮らしを考えると、売却や賃貸といった選択肢が現実味を帯びてきます。
住んでいない家にも固定資産税や都市計画税が課され、マンションであれば管理費・修繕積立金も負担し続けなければなりません。空室の状態が続けば、換気や通水がされずに建物の傷みも進みやすくなります。遠方から定期的に様子を見に戻るのは現実的ではなく、管理サービスを利用するにしても費用がかかります。
転勤の期間や帰任の可能性は、会社の制度によっては人事担当者からおおよその見通しを聞ける場合があります。辞令が出た段階で確認しておくと、その後の判断がしやすくなります。
家族の意向・状況
あわせて確認したいのが、家族が転勤先に同行するのか、それとも現在の家に残るのかという点です。子どもの学校や受験のタイミング、配偶者の仕事、親の介護などが理由で家族が今の家に残るのであれば、選択肢は自然と単身赴任に絞られます。
反対に家族全員で転勤先に移るのであれば、家を空けることになるため、空き家として維持するか、賃貸に出すか、売却するかを検討することになります。家族の意向や状況は選択の土台になる部分なので、早い段階で話し合っておくことが大切です。
住宅ローン残債
住宅ローンの残債がどの程度あるかも、選択肢を左右する重要な要素です。
残債が売却見込み額を上回る「オーバーローン」の状態であれば、売却しても借入金を完済できず、自己資金での補填が必要になります。この場合、売却よりも賃貸に出して家賃収入をローン返済に充てる方法のほうが現実的なケースもあります。
・「オーバーローン」に関する記事はこちら
オーバーローンとは?住宅ローンと財産分与のトラブル解決方法を解説
住宅補助・社宅の有無
また、勤務先の住宅補助や社宅制度もあわせて確認しておきましょう。
転勤先で社宅に入れるのか、家賃補助はいくら出るのかによって、二重の住居費をどこまで抑えられるかが変わります。会社によっては、転勤者の持ち家を賃貸に出す際のサポート制度を用意していることもあります。
転勤時の持ち家の4つの選択肢を比較
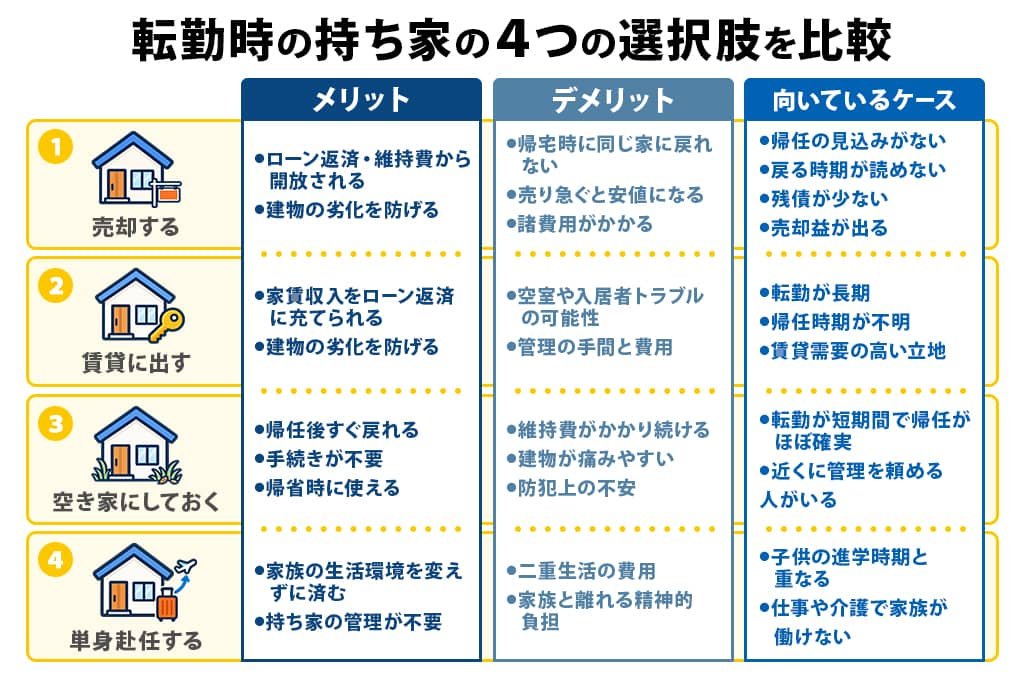
前提条件が整理できたら、続けて取り得る選択肢を比較していきましょう。選択肢は大きく分けて「売却する」「賃貸に出す」「空き家にしておく」「単身赴任する」の4つです。
1.売却する
転勤を機に持ち家を手放し、まとまった資金に換える方法です。帰任の見込みがない、あるいは今後の住まいの計画を一度リセットしたいという場合の有力な選択肢となります。
メリット
売却の最大のメリットは、住宅ローンの返済や維持費といった持ち家に関わる負担から解放されることです。転勤先での住居費と持ち家のローン返済が二重にかかる状態を避けられ、家計の見通しが立てやすくなります。
また、遠方から家の管理をする手間や貸した場合の入居者トラブルといった心配もありません。売却で得た資金を転勤先での住まいや将来の住み替えに充てられるのも利点です。
デメリット
一度売却してしまうと、基本的に帰任したときに同じ家に戻ることはできません。愛着のある家や子どもが育った環境を手放すことになる点は、家族にとって精神的な負担になり得ます。
また、住宅ローンの残債が売却額を上回る場合には、差額を自己資金で補填しなければ売却できません。転勤までの限られた期間で売り急ぐと、相場より安く手放すことになるリスクもあります。仲介手数料や譲渡所得税などの諸費用がかかる点も見落とせません。
・「売却にかかる諸費用」に関する記事はこちら
マンション売却にかかる仲介手数料・諸費用の相場は? 総額をシミュレーション
土地売却の費用はいくら?手数料・税金と費用を抑えるコツを伝授
向いているケース
売却が向いているのは、帰任の見込みがない、または戻ってくる時期が読めない場合です。転勤先に家族で定住する可能性が高いのであれば、持ち続けるメリットは小さくなります。
また、住宅ローンの残債が少なく売却益が見込める場合や築年数の経過で今後の資産価値の下落が見込まれる場合も、早めに売却したほうが結果的に得になることがあります。
2.賃貸に出す
持ち家を手放さずに第三者へ貸し、家賃収入を得る方法です。帰任後に戻ることを前提にしつつ、転勤中の維持費をカバーしたい場合に有効な選択といえるでしょう。
メリット
家賃収入を住宅ローンの返済や維持費に充てられるため、空き家にしておく場合に比べて経済的な負担を大幅に軽減できます。立地や条件によっては、ローン返済額を上回る家賃が見込めることもあります。
人が住むことで、建物の劣化を防げるのもメリットのひとつです。空き家は換気や通水がされずに傷みやすくなりますが、入居者がいれば日常的に使われるため、建物の状態を保ちやすくなります。
デメリット
賃貸に出すには、入居者の募集や契約、管理といった手間がかかります。管理会社に委託すれば手間は減りますが、その分の費用が発生します。
空室になれば家賃収入は途絶え、入居者による設備の故障や原状回復をめぐるトラブルが起こる可能性もあります。また、契約の種類によっては帰任時に入居者に退去してもらえない事態が起こり得ます。
住宅ローンが残っている場合は原則的に金融機関の承諾が必要で、認められなければ一括返済、もしくは不動産投資ローンへ借り換えなければ賃貸に出すことはできません。住宅ローンの継続利用が認められたとしても、住宅ローン控除も原則として使えなくなる点には注意が必要です。
賃貸借契約の種類や住宅ローンが残っている場合の対応については、後述で詳しく解説します。
・「賃貸のメリット・デメリット」に関する記事はこちら
マンションを賃貸に出すメリット・デメリットは?貸す流れや費用を解説
向いているケース
賃貸が向いているのは、転勤期間が3年以上など長期にわたる場合や帰任の可能性はあるものの時期がはっきりしない場合です。定期借家契約で入居者と契約すれば、契約期間の満了時に確実に家を戻してもらえるため、帰任後に再び住む計画とも両立しやすくなります。
駅近や都心部など賃貸需要の高い立地であれば、入居者を見つけやすく、家賃収入でローン返済をまかなえる可能性も高まります。
3.空き家にしておく
転勤中は誰も住まない状態で家を維持する方法です。手続きの手間が少なく、いつでも戻れる安心感がある一方、維持管理のコストがかかり続けるのは難点といえるでしょう。
メリット
空き家にしておく最大のメリットは、帰任時にすぐ元の生活に戻れることです。売却や賃貸のような契約手続きが不要で、家具や荷物をそのまま置いておけるため、引っ越しの負担も軽く済みます。
また、帰省や一時帰宅の際に自宅として使えるのも利点です。転勤期間が短ければ、賃貸に出す準備や原状回復にかかる手間と費用を考えると、空き家のまま維持するほうが合理的なケースもあります。
デメリット
誰も住んでいなくても、住宅ローンの返済や固定資産税・都市計画税、管理費・修繕積立金、火災保険料、光熱費の基本料金といった費用はかかり続けます。転勤先の住居費と合わせると、家計への負担は大きくなります。
さらに、人が住まない家は傷みやすくなります。換気や通水がされないことでカビや配管の劣化が進みやすく、庭の草木が伸び放題になれば近隣とのトラブルの原因にもなります。防犯面の不安もあり、定期的な見回りや管理が必要です。
向いているケース
空き家にしておくのに向いているのは、転勤期間が1〜2年など比較的短く、帰任がほぼ確実な場合です。賃貸に出す手間や費用に見合わない期間であれば、多少の維持費をかけてでも空き家のまま残しておくほうが手軽です。
また、家族や親族が近くに住んでいて定期的に見回りを頼める場合や転勤先の住居費を会社が負担してくれるため二重の住居費が問題になりにくい場合も、空き家という選択がしやすくなります。
4.単身赴任する
家族は持ち家に残り、転勤する本人だけが赴任先に移る方法です。子どもの学校や配偶者の仕事など、家族の生活を変えたくない場合に選ばれます。
メリット
最大のメリットは、家族の生活環境を維持できることです。子どもの転校や配偶者の転職といった大きな変化を避けられ、持ち家もそのまま家族が使い続けるため、建物の管理を心配する必要がありません。
また、持ち家の扱いに関する手続きが一切不要で、住宅ローン控除も要件を満たせば継続して受けられる場合があります。
デメリット
本人の赴任先での住居費や生活費が新たに発生し、帰省の際の交通費もかさみます。社宅や住宅補助があれば負担は抑えられますが、二重生活のコストは決して小さくありません。
また、家族と離れて暮らすことによる精神的な負担も無視できない点です。転勤期間が長引けば、家族関係や子育てへの影響も考えておく必要があります。
向いているケース
単身赴任が向いているのは、子どもの進学や受験の時期と重なる場合や配偶者が仕事を続けたい場合や、親の介護などで家族が今の場所を離れられない場合です。転勤期間が1〜2年程度と短いのであれば、家族の生活を変えないメリットも小さくありません。
一方で、転勤が長期にわたる見込みなら、途中で家族の同行や持ち家の扱いを改めて検討することも視野に入れておきたいところです。
【比較表】売却・賃貸・空き家・単身赴任を比較
4つの選択肢のメリットとリスク、向いているケースを一覧にまとめました。自分の状況と照らし合わせながら確認してみてください。
| 選択肢 | メリット | デメリット | 向いているケース |
|---|---|---|---|
| 売却 | ・ローン返済・維持費から解放される ・まとまった資金が得られる | ・帰任時に同じ家に戻れない ・売り急ぐと安値になる ・諸費用がかかる | ・帰任の見込みがない ・戻る時期が読めない ・残債が少ない ・売却益が出る |
| 賃貸 | ・家賃収入をローン返済に充てられる ・建物の劣化を防げる | ・空室や入居者トラブルの可能性 ・管理の手間と費用 | ・転勤が長期 ・帰任時期が不明 ・賃貸需要の高い立地 |
| 空き家 | ・帰任後すぐ戻れる ・手続きが不要 ・帰省時に使える | ・維持費がかかり続ける ・建物が傷みやすい ・防犯上の不安 | ・転勤が短期間で帰任がほぼ確実 ・近くに管理を頼める人がいる |
| 単身赴任 | ・家族の生活環境を変えずに済む ・持ち家の管理が不要 | ・二重生活の費用 ・家族と離れる精神的負担 | ・子どもの進学時期と重なる ・仕事や介護で家族が動けない |
【判断表】転勤期間×家族×ローン残債で選ぶ
転勤の期間と家族の同行の有無を軸にすると、選択肢はおおよそ次のように絞り込めます。
| 転勤の見込み期間 | 家族が同行する場合 | 家族が自宅に残る場合 |
|---|---|---|
| 1年未満 | 空き家にしておく | 単身赴任する |
| 1〜2年程度 | 空き家、または定期借家で賃貸に出す | 単身赴任する |
| 3年以上 | 賃貸に出す | 単身赴任(長期化するなら家族同行も含めて再検討) |
| 帰任時期が不明・戻らない可能性がある | 売却する、または賃貸に出して様子を見る | 単身赴任、または家族の将来設計に応じて売却も検討 |
ここに住宅ローン残債の状況を重ねると、さらに判断しやすくなります。
| ローン残債の状況 | 選び方の目安 |
|---|---|
| 残債が少ない、または完済している | 売却・賃貸・空き家のいずれも選びやすい。転勤期間と家族の意向を優先して決める |
| 残債が多いが売却額を下回る | 売却は可能。ただし諸費用を含めた手残りを試算したうえで判断する |
| 残債が売却見込み額を上回る(オーバーローン) | 売却には自己資金の補填が必要。賃貸に出して家賃収入を返済に充てる、または単身赴任で家族が住み続ける方法を優先的に検討する |
上記はあくまで一般的な目安であり、立地の賃貸需要や家族の意向、勤務先の住宅補助の内容などによって最適な選択は変わります。迷う場合は、売却査定と賃料査定の両方を取り寄せ、数字を比較したうえで決めることをおすすめします。
持ち家を「貸す」場合の実務と住宅ローンの扱い
賃貸に出すことを検討する場合は、賃貸借契約の種類や賃貸経営の実務、住宅ローンの扱いなどを把握しておきましょう。
定期借家・一時使用賃貸借の使い分け
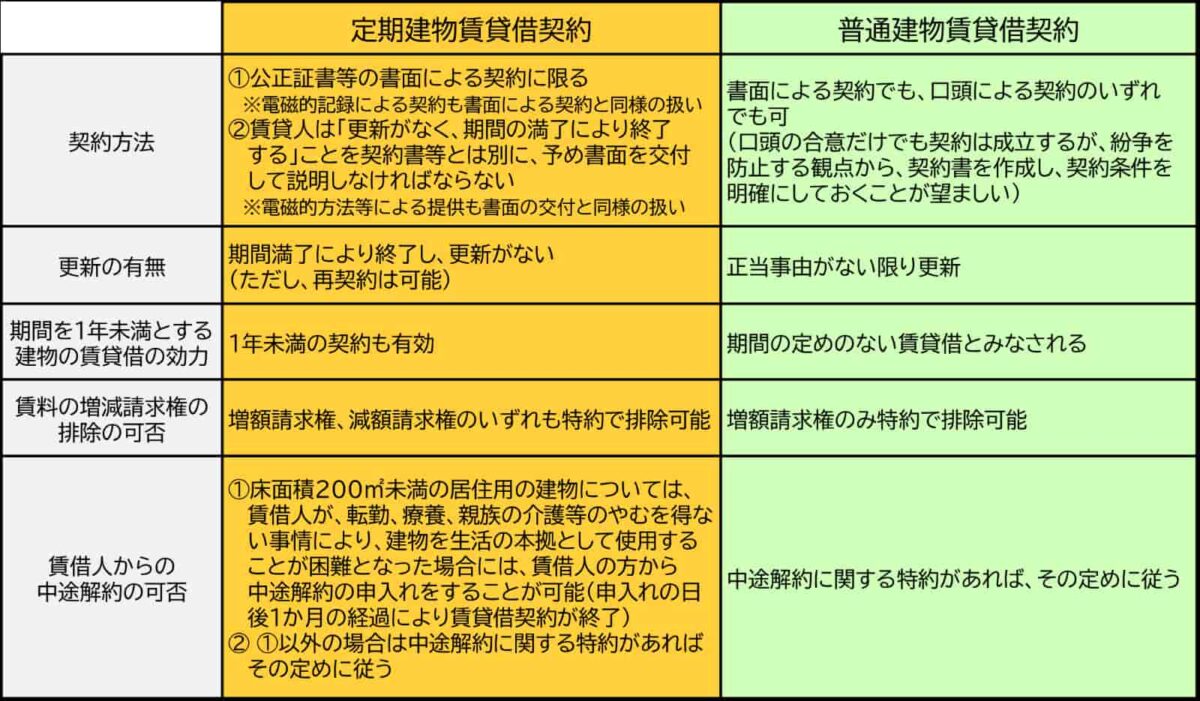
帰任後に自宅へ戻る予定があるのなら、契約の種類の選び方が非常に重要です。一般的な「普通借家契約」では、貸主側から契約を終了させるには正当事由が必要で、転勤から戻ってきたという理由だけでは退去してもらえない可能性があります。
そこで転勤時の賃貸で多く使われるのが「定期借家契約」です。あらかじめ定めた契約期間が満了すれば更新されずに契約が終了するため、帰任の時期に合わせて家から退去してもらえます。
契約は書面で行い、事前に定期借家である旨を借主に説明する必要があります。契約期間が1年以上の場合は、期間満了の1年前から6ヶ月前までの間に借主へ終了の通知をしなければなりません。帰任が延びた場合は、双方が合意すれば再契約も可能です。
定期借家契約は借主にとって住み続けられる保証がないため、普通借家契約に比べて家賃が相場より低くなる傾向があります。家賃収入の見込みを立てる際は、この点を織り込んでおきましょう。
もうひとつの方法として「一時使用賃貸借契約」があります。一時使用賃貸借契約は、借地借家法の規定が適用されず「転勤から帰任するまで」など条件を付けることができます。
転勤の期間が明確で、一時的な貸し出しであることが明らかな場合には選択肢のひとつとなりますが、一時使用と認められる範囲は限定的で、実務上は定期借家契約を選ぶケースが主流です。
・「定期借家契約」に関する記事はこちら
定期借家契約とは何?普通借家契約との違いをわかりやすく解説
家賃収入の確定申告
持ち家を貸して得た家賃収入は「不動産所得」にあたります。給与所得者の場合、給与以外の所得が年間20万円を超えると確定申告が必要です。ここでいう所得とは、家賃収入そのものではなく、家賃収入から必要経費を差し引いた金額を指します。
必要経費として計上できるのは、管理会社への委託料、固定資産税・都市計画税、火災保険料、修繕費、建物の減価償却費、住宅ローンの利息部分などです。ローンの元金返済分は経費になりません。経費を正しく計上すれば所得を抑えられ、結果として納める税金も少なくなります。
確定申告は原則として、所得を得た翌年の2月16日から3月15日までの間に行います。転勤先からでも電子申告が可能なので、家賃収入と経費の記録を日頃から整理しておくと手続きがスムーズです。不動産所得が20万円以下で確定申告が不要な場合でも、住民税の申告は別途必要になる点に注意してください。
管理委託の費用相場・会社の選び方
転勤先から自分で入居者の対応や建物の管理をするのは現実的ではありません。多くの場合、賃貸管理会社に業務を委託することになります。
管理委託料の相場は、家賃の5%前後が一般的です。入居者の募集や契約手続き、家賃の集金、クレーム対応、退去時の立ち会いや原状回復の手配などを代行してもらえます。設備の修繕費用は、基本的に貸主の負担になります。
空室リスクを避けたい場合は、管理会社が物件を借り上げて転貸するサブリース方式もあります。空室でも一定の賃料が保証される一方、保証額は相場家賃の8〜9割程度にとどまり、契約途中の解約に制限がある場合もあります。帰任時に確実に戻れるかどうかを含め、契約条件をよく確認したうえで選びましょう。
管理会社を選ぶ際は、転勤者向けの賃貸管理の実績があるか、定期借家契約や帰任時の対応に慣れているか、管理料に含まれる業務範囲がどこまでかを比較することが大切です。複数社から提案を受け、賃料の査定額だけでなく管理体制も含めて判断するのがおすすめです。
・「賃貸管理」に関する記事はこちら
賃貸管理会社とは? 頼れる委託先の選び方を紹介
サブリースとは?仕組み・意味やメリット・デメリットをわかりやすく解説
ローンが残っていても貸せる?
住宅ローンが残っている持ち家を貸す場合、まず確認しなければならないのが金融機関との契約内容です。住宅ローンは契約者本人が居住することを条件に低金利で貸し付けられているため、金融機関に無断で賃貸に出すと契約違反になり、一括返済を求められるおそれがあります。
ただし、転勤のようなやむを得ない事情については、金融機関に事前に相談することで認められる場合があります。転勤の辞令や期間が分かる書類を提出し、帰任後は再び居住する予定であることを説明すれば、住宅ローンのまま賃貸を認めてもらえる可能性があります。
一方で、金利の上乗せや賃貸用ローンへの借り換えを条件に承諾されることもあります。対応は金融機関によって異なるため、賃貸に出す方針が固まる前の段階で相談しておきましょう。
賃貸に出しても住宅ローン控除は使える?
住宅ローン控除は、契約者本人がその家に住んでいることが適用の前提です。転勤で持ち家を賃貸に出したり空き家にしたりして、本人も家族も住まなくなった期間については、原則として控除を受けられません。
一方、単身赴任で配偶者や子どもが引き続き住んでいる場合は、転勤というやむを得ない事情で本人が別居しているものとして、控除を継続できる場合があります。ただし、本人が海外に赴任して非居住者になるケースでは扱いが変わることがあるため、税務署や税理士に確認しておくと安心です。
また、転勤中に控除を受けられなくなった場合でも、帰任して再び住み始めれば、残りの期間について控除の再適用を受けられます。ただし、再適用には確定申告および年末残高証明書などを提出する必要があります。
転勤で持ち家を売却するときのポイントは?

帰任の見込みがない場合や持ち家を維持するコストが重いと判断した場合は、売却が現実的な選択肢となります。転勤までの限られた時間で納得のいく売却をするために、押さえておきたいポイントを整理します。
査定依頼の前に相場を確認する
不動産会社に査定を依頼する前に、自分でも周辺の売却相場を把握しておくことをおすすめします。相場を知らないまま査定を受けると、提示された金額が妥当かどうか判断できず、不動産会社の言い値に流されてしまいかねません。
相場を調べる方法としては、次のようなものが挙げられます。
- 不動産ポータルサイトで周辺物件の売り出し価格を見る
- 国土交通省の「不動産情報ライブラリ」で実際の取引価格を確認する
- 「レインズ・マーケット・インフォメーション」で実際の取引価格を確認する
同等のエリア・築年数・広さ・間取りの物件がいくらで売れているかを見ておくと、査定額を冷静に評価できます。
複数社に査定依頼する
査定は1社だけでなく、複数の不動産会社に依頼しましょう。同じ物件でも、不動産会社によって査定額に数百万円の差が出ることは珍しくありません。査定額の根拠を各社に説明してもらい、相場と照らし合わせて納得できる会社を選ぶことが大切です。
また、査定額の高さだけで選ぶのは禁物です。転勤という時間的な制約がある売却では、販売活動の進め方や遠方からでも手続きを進められる体制が整っているかどうかも重要な判断材料となります。転勤前に売却を完了させたいのか、転勤後も並行して販売を続けられるのかによって、依頼先に求める条件も変わってきます。
期限までに確実に売却したい場合は、不動産会社による「買取」や「売却保証(買取保証)」も選択肢のひとつです。仲介に比べて売却価格は低くなる傾向がありますが、短期間かつ確実に現金化でき、転勤前後の慌ただしい時期に、売却活動の長期化や値下げの心配を抱えずに済みます。
・東急リバブル「リバブル売却保証」
・「買取」に関する記事はこちら
マンション買取のデメリットとは?仲介との価格差や不動産会社選びの注意点
マンションの買取価格は相場の7〜9割! 査定依頼方法と不動産会社の選び方
スムーズに住み替えるには?
転勤に伴う売却では、転勤先の住まい探しと売却をほぼ同時に進める必要があります。転勤先で社宅や賃貸に入るのであれば、売却のタイミングに縛られずに済みますが、転勤先で新たに住宅を購入する場合は、売却と購入の順序や資金計画を慎重に組み立てなければなりません。
買い替えが伴う場合はとくに早めに住宅ローン残債を確認し、不動産会社に売買の相談をしましょう。先に今の住まいを売却する「売り先行型」の買い替えは、売却代金が確定してから資金計画を立てられるため安全な進め方ですが、次の住まいが決まるまでに仮住まいが必要になることがあります。
一方、先に新居を購入する「買い先行型」は転居が一度で済みますが、売却が長引けば今の家と新居のローン返済が重複する「ダブルローン」状態になる可能性があります。
いずれの買い替え方法も一長一短であるため、赴任までの期間や自己資金の余裕、住宅ローン残債の状況に照らして、どちらが自分に合っているかを判断することになります。限られた時間で無理なく進めるためにも、赴任の時期と資金状況を不動産会社に伝え、進め方を一緒に組み立ててもらいましょう。
空き家として残す場合の管理と年間コストを試算
短期の転勤で空き家にしておく場合も、まったく費用がかからないわけではありません。
空き家にしても、固定資産税や都市計画税はかかり続けます。マンションであれば管理費と修繕積立金も継続して支払う必要があります。
火災保険にも注意が必要です。住宅として契約している火災保険は、居住実態がなくなると住宅物件ではなく一般物件として扱われ、保険料が上がったり契約の継続に条件が付いたりすることがあります。転勤で家を空ける際は、保険会社に空き家になる旨を連絡し、契約内容を確認しておきましょう。
このほか、電気・水道・ガスの基本料金、庭木の手入れや害虫対策、定期的な換気や通水のための費用、遠方の場合は空き家管理サービスの利用料などがかかります。
持ち家を空き家として1年間維持する場合のコストを試算すると、次のようになります。
| 費用項目 | 年間の目安 |
|---|---|
| 固定資産税・都市計画税 | 10〜15万円程度 |
| 管理費・修繕積立金(マンションの場合) | 24〜36万円程度 |
| 火災保険・地震保険 | 3〜9万円程度 (一般物件とみなされる場合はさらに高額になることも) |
| 電気・水道・ガスの基本料金 | 4〜6万円程度 |
| 空き家管理サービス (月1回の見回り・換気・通水等) | 6〜12万円程度 |
| 合計 | 23〜78万円程度 |
上記はあくまで一般的な目安です。実際の金額は物件の所在地や評価額、建物の規模、加入している保険の内容などによって大きく異なりますが、転勤先の住居費と合わせると、年間で100万円を超える負担になることも珍しくありません。
このコストを賃貸に出した場合の家賃収入と比べてみると、転勤期間が長くなるほど空き家の維持は不利になることが分かります。転勤期間が1年を超える見込みであれば、売却や賃貸に出すことも検討してみましょう。
まとめ
転勤時の持ち家の扱いは、転勤の期間や帰任の見込み、家族が同行するかどうか、住宅ローンの残債によって最適な選択が変わります。目安としては、転勤が3年以上なら賃貸、1〜2年で戻るなら空き家か単身赴任、帰任の見込みがなければ売却が候補になります。
迷ったときは、売却査定と賃料査定の両方を取り寄せ「売ったらいくらか」「貸したらいくらか」を並べて比較してみてください。数字で比べれば、自分の状況に合った選択肢が見えてくるはずです。
いくらで貸せるの?無料賃料査定
「貸す」も「売る」も相談できる!
賃貸管理プランが充実の東急リバブルにご相談ください。
東急リバブルの賃料査定はこちら
この記事のポイント
- 転勤になってしまったら持ち家はどうすればいい?
転勤時の持ち家の扱いは、売却・賃貸・空き家・単身赴任の4つから、転勤の期間や家族の状況、住宅ローン残債に照らして選ぶのが基本です。
詳しくは「転勤時の持ち家の4つの選択肢を比較」をご覧ください。
- 転勤で持ち家を売ったほうが良いケースとは?
帰任の見込みがない、または戻ってくる時期が読めない場合は、持ち続けるメリットが小さいため売却が有力な選択肢になります。住宅ローンの残債が少なく売却益が見込める場合や、築年数の経過で資産価値の下落が見込まれる場合も、早めの売却が有利になることがあります。
詳しくは「転勤で持ち家を売却するときのポイントは?」をご覧ください。
- ローンが残っていても家を貸せる?
住宅ローンは本人の居住が条件のため、金融機関に無断で賃貸に出すと契約違反となり、一括返済を求められるおそれがあります。転勤のようなやむを得ない事情は事前相談で認められる場合があるので、方針が固まる前に金融機関へ相談しましょう。
詳しくは「持ち家を『貸す』場合の実務と住宅ローンの扱い」をご覧ください。
- 家賃収入の確定申告方法は?
家賃収入は不動産所得にあたり、家賃から管理委託料や固定資産税、減価償却費などの経費を差し引いた所得が年間20万円を超える場合は確定申告が必要です。申告は所得を得た翌年の2月16日から3月15日までに行い、転勤先からでも電子申告で手続きできます。
詳しくは「持ち家を『貸す』場合の実務と住宅ローンの扱い」をご覧ください。
- 賃貸に出しても住宅ローン控除は使える?
賃貸や空き家で本人も家族も住まなくなった期間は、原則として住宅ローン控除を受けられません。単身赴任で家族が住み続ける場合は継続できることがあり、帰任後に再び住めば確定申告などの手続きを経て残りの期間の再適用を受けられます。
詳しくは「持ち家を『貸す』場合の実務と住宅ローンの扱い」をご覧ください。
ライターからのワンポイントアドバイス
転勤に際して持ち家をどうするかという問題に、誰にでも当てはまる最適な答えはありません。家の資産価値や賃貸に出した場合の需要・賃料、住宅ローン残債は物件ごとに異なり、転勤の条件やご家族の状況、住まいへの愛着も人それぞれです。まずは売却査定と賃料査定を取り寄せ、空き家にした場合の維持費と並べて、家計として無理のない選択肢を絞り込んでください。そのうえで、この家に戻りたいかどうかという気持ちを重ねれば、自分たちなりの答えが見えてくるはずです。
いくらで貸せるの?無料賃料査定
「貸す」も「売る」も相談できる!
賃貸管理プランが充実の東急リバブルにご相談ください。
東急リバブルの賃料査定はこちら
売りたい物件・時期がお決まりの方はこちら
60秒で入力完了!売却査定を承ります。
不動産の売却可能額を査定する


 不動産のプロに