


執筆者プロフィール
ざっくり要約!
- 同日決済とは、今の家の売却決済と新居の購入決済を同じ日に行う住み替え方法。仮住まいもダブルローンもつなぎ融資も避けられる、効率の良い進め方
- 一方で、旧居の買主や新居の売主、金融機関、司法書士など関係者全員のスケジュール調整や売り買いのタイミングを合わせることがハードルとなる
住み替えでは、今の家の売却と新居の購入という2つの取引を進めることになります。この2つの決済を同じ日に行うのが「同日決済」です。仮住まいやダブルローンを避けられる理想的な住み替え方法である一方で、実現には綿密な段取りが求められます。
本記事では、同日決済の仕組みから、売り先行・買い先行との比較、当日のタイムテーブル、メリット・デメリットと成功させるための対策までを解説します。ぜひ参考にしてください。
記事サマリー
不動産の売買契約における同日決済とは?

同日決済とは、所有している家の売却の決済(残代金の受領と引き渡し)と新居の購入の決済(残代金の支払いと引き渡し)を、同じ日に続けて行う住み替えの方法です。
午前中に旧居の売却代金を受け取り、その資金を充てて午後に新居の購入代金を支払うという流れが一般的です。売却と購入の決済が同日になることで、旧居から新居に直接、転居できます。また、旧居と新居の住宅ローンが重複する期間も生じないため、資金効率の良い住み替え方法といえます。
ただし、これを成立させるには、2つの取引の契約と決済日をぴったり合わせる必要があります。まずは、他の住み替え方法と比較しながら、同日決済の位置づけを見ていきましょう。
3つの住み替え方法を比較
住み替えの進め方は「売り先行型」「買い先行型」「同日決済型」の3つに分けられます。それぞれの特徴を整理します。
| 項目 | 売り先行型 | 買い先行型 | 同日決済型 |
|---|---|---|---|
| 進め方 | 売却してから購入 | 購入してから売却 | 売却と購入の決済を同日に実施 |
| 仮住まい | 必要になる可能性がある | 不要 | 不要 |
| ダブルローン | ならない | なる可能性がある | ならない |
| 資金計画 | 立てやすい | 資金力が必要 | 立てやすい |
| 難易度 | 低い | 中程度 | 高い |
売り先行型
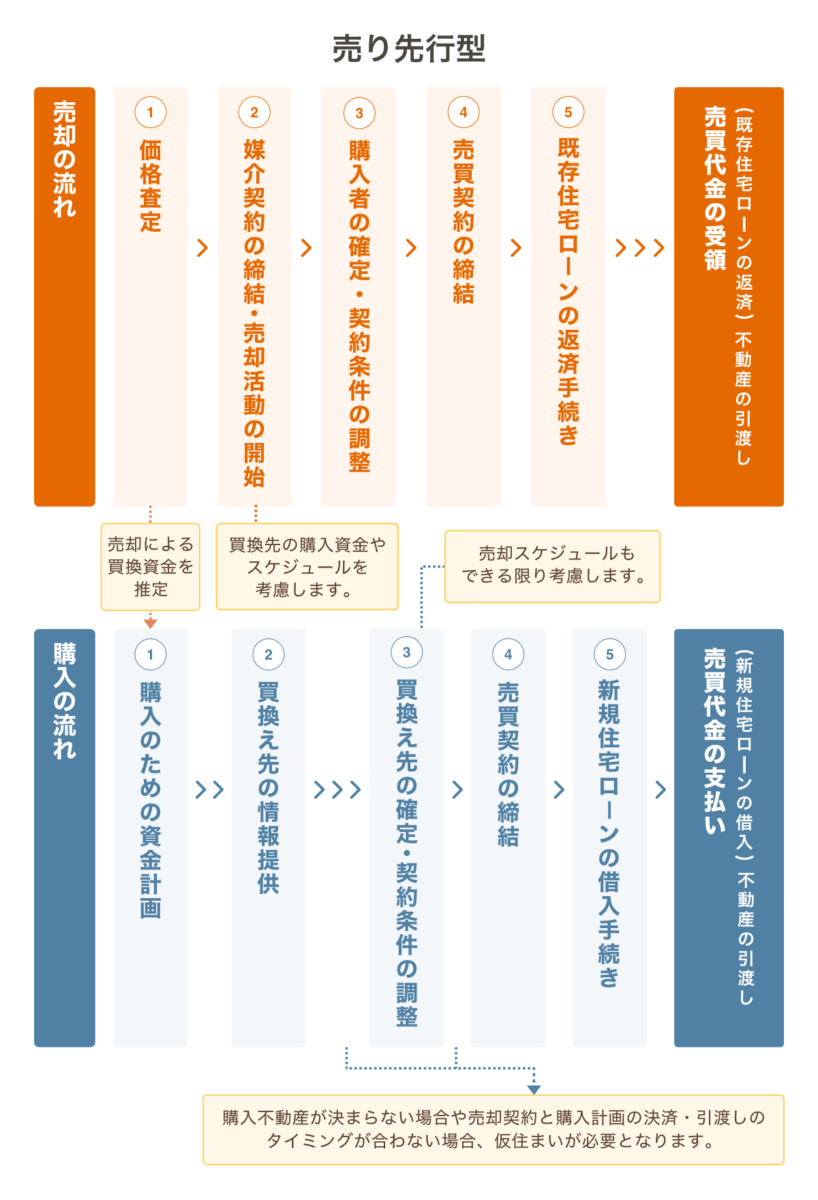
売り先行型は、今の家を売却して資金を確定させてから、新居を探して購入する方法です。売却代金が手元にあるため資金計画を立てやすく、売り急ぐ必要がないので価格交渉でも不利になりにくいのがメリットです。
一方、旧居の引き渡しから新居への入居までの間、仮住まいが必要になることが多く、賃貸の初期費用や家賃、2回分の引越し費用がかかる可能性があるのは難点といえるでしょう。
・「仮住まい」に関する記事はこちら
仮住まいとは? 建て替え・住み替え・リフォーム中の住まいはどうする?
買い先行型
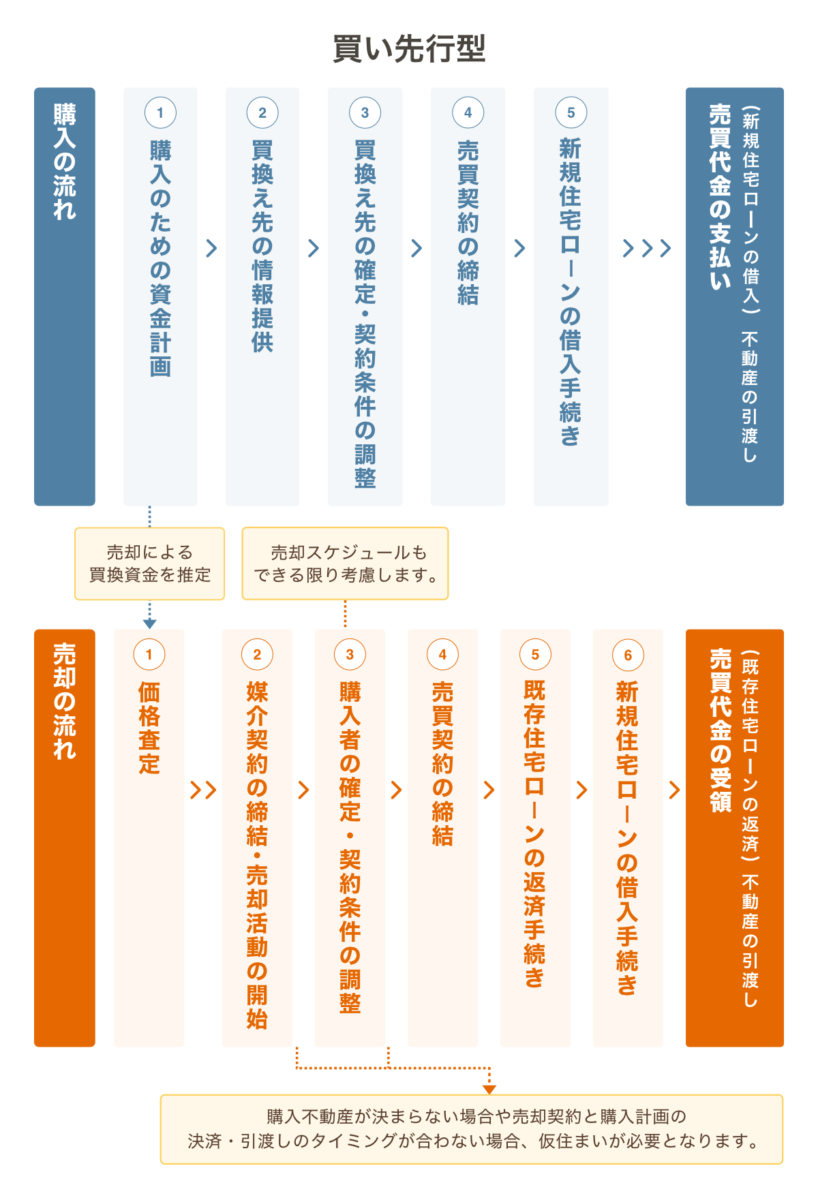
買い先行型は、先に新居を購入してから、今の家を売却する方法です。新居をじっくり探せて、仮住まいも不要な点がメリットです。
ただし、旧居が売れるまでの間、2つの住宅ローンを並行して返済する「ダブルローン」の状態になる可能性があります。返済負担を早く解消しようと売却を急げば、安値での成約につながりかねません。
・「ダブルローン」に関する記事はこちら
ダブルローンのメリット・デメリットや注意点・ほかのローンとの比較を解説
同日決済型
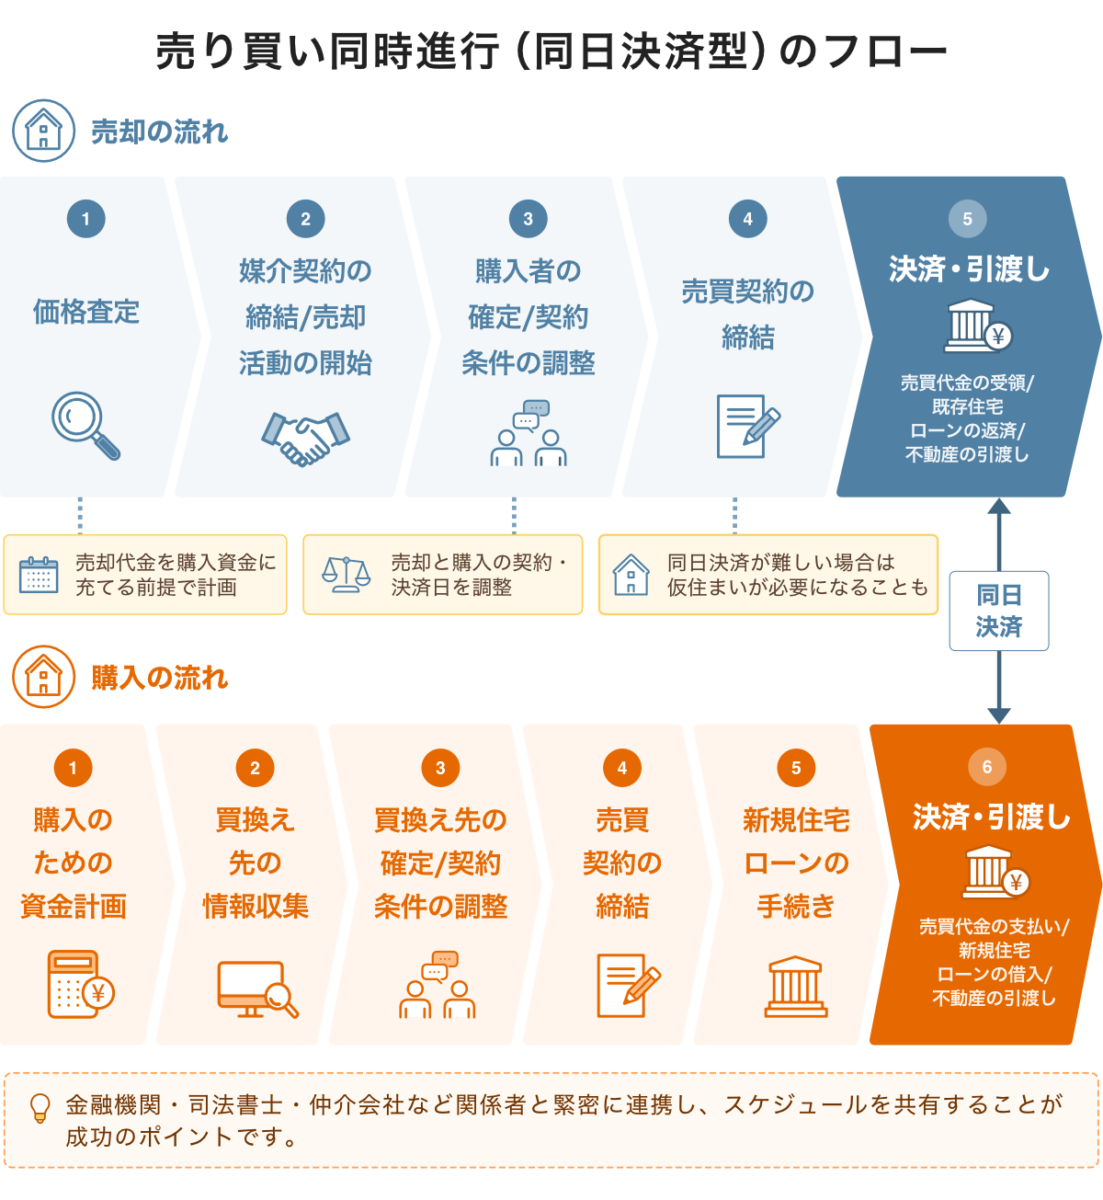
同日決済型は、売却と購入の決済を同じ日に行う方法です。契約日については、同日である必要はありません。仮住まいが不要でダブルローンの状態も回避できるため、売り先行と買い先行の利点を併せ持つ住み替え方法といえます。
一方で、同日決済の実現難易度は、3つの住み替え方法の中でもっとも高いといえるでしょう。売却と購入はそれぞれ別の相手と進む取引でありながら、その決済日を同日に合わせなければならず、売買のタイミングやスケジュール調整は容易ではありません。
住み替え方法の選び方
3つの住み替え方法はいずれも一長一短あり、一概にどれが優れているとは言えません。ご自身が何を優先するかで選ぶことが大切です。
売却資金を確定させてから新居を決めたい方や、ダブルローンを避けたい方は売り先行型が向いています。対して、資金に余裕があり、新居選びに妥協したくない方は買い先行型が候補となります。仮住まいの費用や二重の負担を避けつつ効率良く住み替えたい方は、同日決済型を目指す価値があるでしょう。
同日決済の流れとタイムテーブル

同日決済では、2つの取引の決済を時間差で行います。一般的なタイムテーブルの例を見てみましょう。
| 時間帯 | 手続き |
|---|---|
| 午前(10時頃〜) | 旧居の売却決済。買主の住宅ローン実行、残代金の受領、旧居の住宅ローン完済、鍵の引き渡し |
| 昼 | 新居の決済場所へ移動 |
| 午後(13時頃〜) | 新居の購入決済。自身の住宅ローン実行、売却代金を充てて残代金を支払い、新居の鍵を受領 |
| 決済後 | 司法書士が旧居・新居の登記をまとめて申請 |
午前の決済で受け取った残代金の着金を確認してから、午後の購入決済に臨む流れです。司法書士は旧居の抵当権抹消と所有権移転、新居の所有権移転と抵当権設定という複数の登記を同日中に連件で申請します。登記が絡み合う分、通常の決済以上に司法書士の役割が重要になります。
引越しまで同日に行うのはスケジュール的に厳しいため、旧居の引き渡しを数日猶予してもらう特約を結ぶなど、引越し日程は別途調整するケースが多く見られます。
不動産の売買契約で決済を同日にするメリット
同日決済のメリットは、住み替えにともなう「余計な費用と負担」をまとめて避けられることに尽きます。3つに分けて見ていきましょう。
1.仮住まいが避けられる
同日決済では、旧居の引き渡しと新居への入居が同じタイミングになるため、仮住まいが不要です。仮住まいには、賃貸の敷金・礼金や家賃、旧居から仮住まいへ、仮住まいから新居へという2回分の引越し費用がかかり、期間によっては総額で数十万〜100万円程度の負担になることもあります。
この費用を丸ごと省けるうえ、引越しが1回で済むため、荷造りや各種手続きの負担も半分になります。
2.ダブルローンを回避できる
同日決済では決済日に旧居の住宅ローンを完済し、同じ日に新居のローン返済が始まるため、2つのローンを並行して返済する期間が発生しません。
ダブルローンは家計への負担が大きいだけでなく、旧居の残債があることで新居のローン審査が厳しくなる要因にもなります。同日決済なら、こうした心配なく資金計画を組めます。
3.つなぎ融資も不要
売却代金を受け取ったその日のうちに購入代金へ充当できるため、購入資金を一時的に立て替える「つなぎ融資」も原則不要です。
つなぎ融資には利息や事務手数料がかかるため、利用せずに済めばその分のコストを抑えられます。売却で得たお金を1円も遊ばせずに新居へつなげられるのが、同日決済の資金効率の良さです。
・「つなぎ融資」に関する記事はこちら
つなぎ融資とは?メリット・デメリットや仕組みをわかりやすく解説
不動産の売買契約で決済を同日にする際のデメリットと注意点
メリットの大きい同日決済ですが、実現のハードルは低くありません。注意点と、その回避策まで確認しておきましょう。
スケジュール調整が難しい
旧居がいつ・いくらで売れるかは買主が現れるまでわからず、新居も希望に合う物件がいつ市場に出るかわかりません。片方だけが先に決まってしまうと、もう片方を焦って進めることになり、売却なら値下げ、購入なら妥協につながる可能性があります。
売却と購入それぞれの売買契約がまとまったとしても、旧居の買主や新居の売主、双方の金融機関の担当者、司法書士のスケジュールを合わせることも容易ではありません。とくに、自身や旧居の買主の住宅ローン審査が長引くなど想定外の事態が起きると決済日がずれ込んでしまい、同日決済の計画全体が崩れてしまいかねません。
資金の流れが煩雑
同日決済では、旧居の売却額がいくらで確定するかわからない段階から、資金計画を組み立てなければなりません。新居の手付金や双方の取引にかかる諸費用は、売却代金を受け取る前に自己資金で支払う必要があります。さらに、新居の住宅ローン契約も並行して進めるため、いつ・いくらの支払いや借り入れが発生するのか、お金の出入りが多方面に絡み合います。
決済当日も、午前に受け取った売却代金の着金を確認し、旧居のローンを完済し、午後にはその資金で購入代金を支払うという慌ただしい流れです。ひとつの取引の売却や購入と比べて資金管理の難易度は高く、資金計画の段階から不動産会社や金融機関と綿密にすり合わせておくことが大切です。
デメリットを回避する方法
こうしたリスクを抑えるには、段取りが何より重要です。売却と購入を同じ不動産会社に依頼すれば、2つの取引の進捗をひとつの窓口で管理してもらえるため、格段に契約日や決済日の調整がしやすくなります。
売却と購入のタイミングを近づけるための準備も、事前に進めておきたいところです。エリアや間取り、予算など新居に求める条件をあらかじめ整理し、売却活動と並行して内見を進めておけば、旧居の買主が決まってから新居探しを始めるより、2つの取引の足並みをそろえやすくなります。
あわせて、売却金額の最低ラインを決めておくと、購入が先に決まった場合でも、焦った値下げで資金計画が狂う事態を避けられます。とはいえ、自分が「最低ライン」と考えていた金額が、相場からかけ離れていては意味がありません。希望や住宅ローンの残債だけを基準にせず、査定額や周辺の成約事例と照らし合わせて、市場で実際に売れる現実的な範囲でラインを引くことが大切です。
・「売却価格」「売り出し価格」に関する記事はこちら
マンションの売り出し価格と成約価格には差がある? 高く売る方法を解説
不動産の売却価格の決め方は?不動産会社の査定ポイントも紹介
スムーズな同日決済を叶える「売却保証」という選択肢
同日決済の計画を狂わせる最大の要因は、旧居がいつ・いくらで売れるか読めないことです。
東急リバブルの「売却保証」は、あらかじめ設定した期間内に仲介で売却できなかった場合、事前に約束した金額で東急リバブルが不動産を買い取るサービスです。売却の期限と最低限の売却金額が先に確定するため、購入と売却の決済日を合わせやすくなるとともに、資金計画も立てやすくなります。
東急リバブルでは売却と購入をワンストップでサポートしていますので、同日決済を含めた住み替え計画をご検討中の方は、お気軽にご相談ください。

お買換えをサポート「リバブル売却保証」
お客様の「売らないと買えない」のお悩みを解決するサービスです。
東急リバブルが一定期間内に売却したいというご要望にお応えします。
「リバブル売却保証」はこちら
まとめ
同日決済は、仮住まい・ダブルローン・つなぎ融資という住み替えの三大負担を避けられる、効率の良い方法です。その分、関係者全員のスケジュール調整という高いハードルがあり、売却と購入を一元管理できる不動産会社選びが成否を左右します。住み替えを検討し始めたら、まずは売却査定で資金計画の土台を固めることから始めましょう。
この記事のポイント
- 同日決済とは?
所有している家の売却の決済と、新居の購入の決済を同じ日に続けて行う住み替え方法です。
詳しくは「不動産の売買契約における同日決済とは?」をご覧ください。
- 同日決済のメリットは?
仮住まいの費用と手間、ダブルローン、つなぎ融資をまとめて避けられることです。
詳しくは「不動産の売買契約で決済を同日にするメリット」をご覧ください。
- 同日決済当日はどんな流れになる?
午前に旧居の売却決済を行い、受け取った代金を充てて午後に新居の購入決済を行うのが一般的です。
詳しくは「同日決済の流れとタイムテーブル」をご覧ください。
- どうすれば同日決済できる?
売却と購入を同じ不動産会社に依頼して2つの取引を一元管理してもらいつつ、新居の条件整理や内見を売却活動と並行して進めることをおすすめします。
詳しくは「不動産の売買契約で決済を同日にする際のデメリットと注意点」をご覧ください。
- 住み替え方法はどう選べばいい?
資金を確定させてから動きたいなら売り先行型、新居選びを優先したいなら買い先行型、仮住まいや二重負担を避けたいなら同日決済型が候補です。
詳しくは「3つの住み替え方法を比較」をご覧ください。
ライターからのワンポイントアドバイス
同日決済は「目指すもの」であって「約束されるもの」ではありません。売り買いの成立時期も決済当日の予定も、自分だけでは決められないためです。同日決済を目指す場合も、なんらかのタイミングがずれてしまう可能性を考慮し、複数パターンの資金計画を立てておき、つなぎ融資の利用や仮住まい先なども検討しておくと安心です。
お買換えをサポート「リバブル売却保証」
お客様の「売らないと買えない」のお悩みを解決するサービスです。
東急リバブルが一定期間内に売却したいというご要望にお応えします。
「リバブル売却保証」はこちら
不動産購入なら東急リバブル
14日以内に登録された最新物件をご紹介!
マンション・一戸建て・土地の購入をご検討なら東急リバブルにご相談ください。
新着物件検索はこちら




 不動産のプロに